猜你想问
这份研报的核心内容是什么?
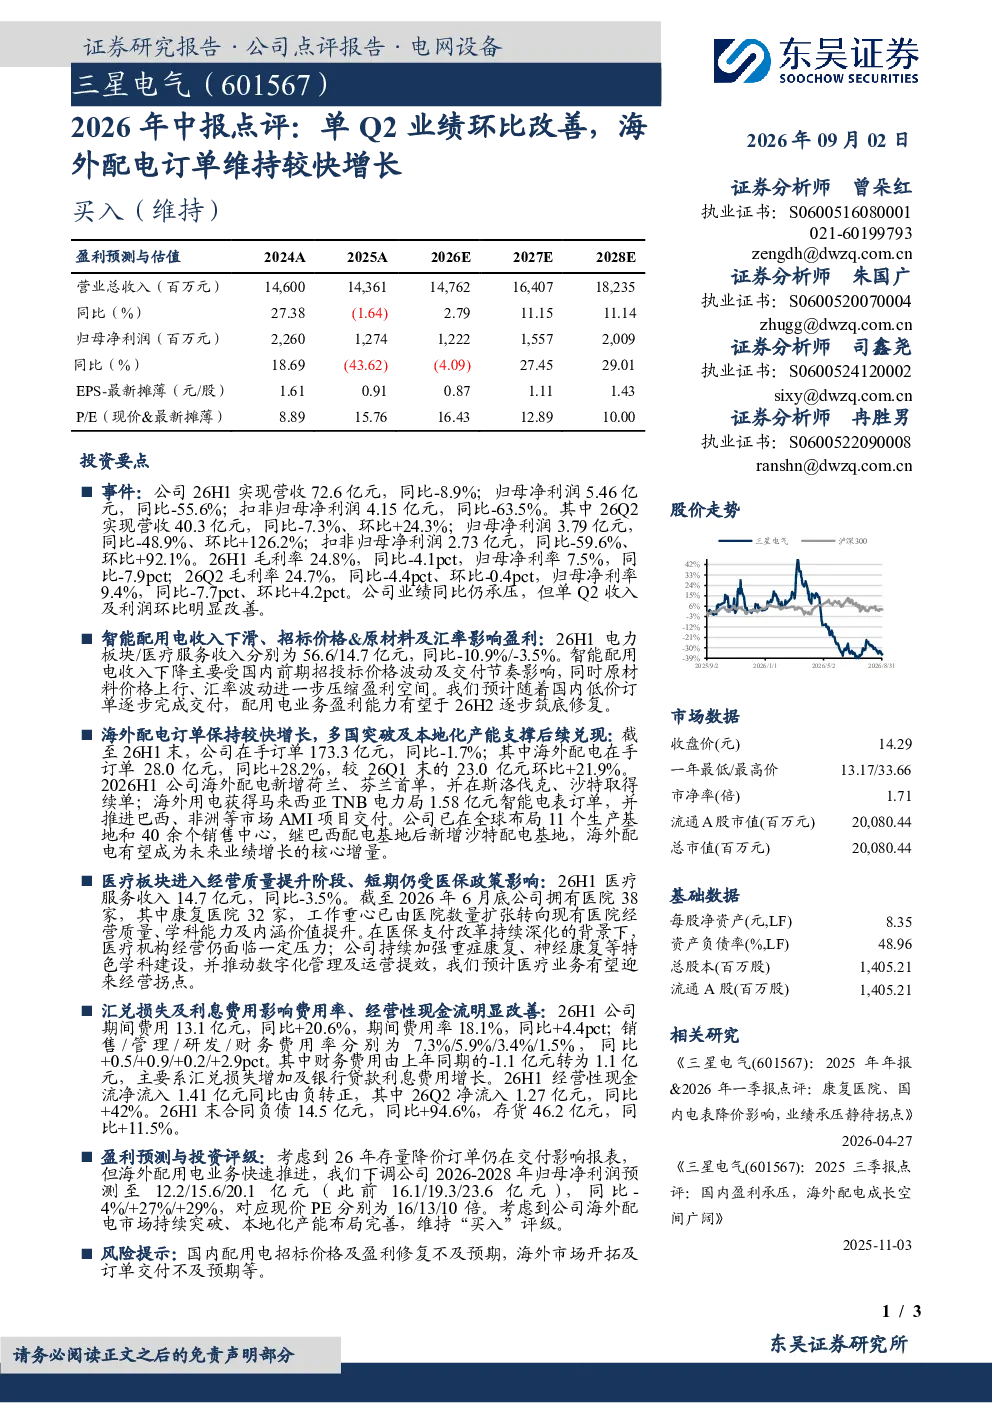
本报告点评了公司2026年H1业绩,显示整体营收72.6亿元同比-8.9%,归母净利润5.46亿元同比-55.6%。Q2营收40.3亿元同比-7.3%环比+24.3%,归母净利润3.79亿元同比-48.9%环比+126.2%。业绩同比承压但Q2环比改善,主要受国内招投标价格波动、交付节奏及原材料、汇率影响。海外配电业务订单保持较快增长,新增荷兰、芬兰首单,斯洛伐克、沙特续单,在手订单28.0亿元同比+28.2%,成为核心增量。医疗板块收入14.7亿元同比-3.5%,重心转向经营质量提升。
电子设备行业发展趋势如何?
电子设备行业整体面临价格波动和交付压力,但海外市场展现出较强韧性。公司海外配电业务订单保持较快增长,全球布局11个生产基地和40余个销售中心,反映行业向全球化、多元化布局发展。国内市场需关注招投标价格和盈利修复情况,预计H2盈利能力逐步修复。医疗板块收入稳定,特色学科建设持续推进,行业向高质量、特色化发展。
研报重点分析了哪些方向?
研报重点分析了公司业绩同比承压但Q2环比改善的原因,包括国内招投标价格波动、交付节奏及原材料、汇率影响。海外配电业务成为核心增量,订单保持较快增长,新增荷兰、芬兰首单,斯洛伐克、沙特续单,在手订单28.0亿元同比+28.2%。医疗板块收入稳定,重心转向经营质量提升。财务数据方面,费用率上升主要因汇兑损失及利息费用增加,经营性现金流Q1由负转正。
当前市场对电子设备行业的现状判断是什么?
当前电子设备行业面临国内市场价格波动和交付压力,但海外市场展现出较强增长潜力。公司海外配电业务订单保持较快增长,全球布局完善,反映行业向全球化、多元化发展。国内市场需关注招投标价格和盈利修复情况,预计H2盈利能力逐步修复。医疗板块收入稳定,特色学科建设持续推进,行业向高质量、特色化发展。整体看,行业分化明显,海外市场成为重要增长引擎。
研报提示了哪些风险?
研报提示的主要风险包括国内配用电招标价格及盈利修复不及预期,可能影响公司业绩表现。海外市场开拓及订单交付也存在不确定性,需关注新市场拓展和订单执行风险。此外,汇兑损失及利息费用增加导致费用率上升,需关注财务风险。医疗板块虽收入稳定,但经营质量提升和特色学科建设仍需时间验证,存在经营拐点不及预期的风险。