猜你想问
这份研报主要讲了什么内容?
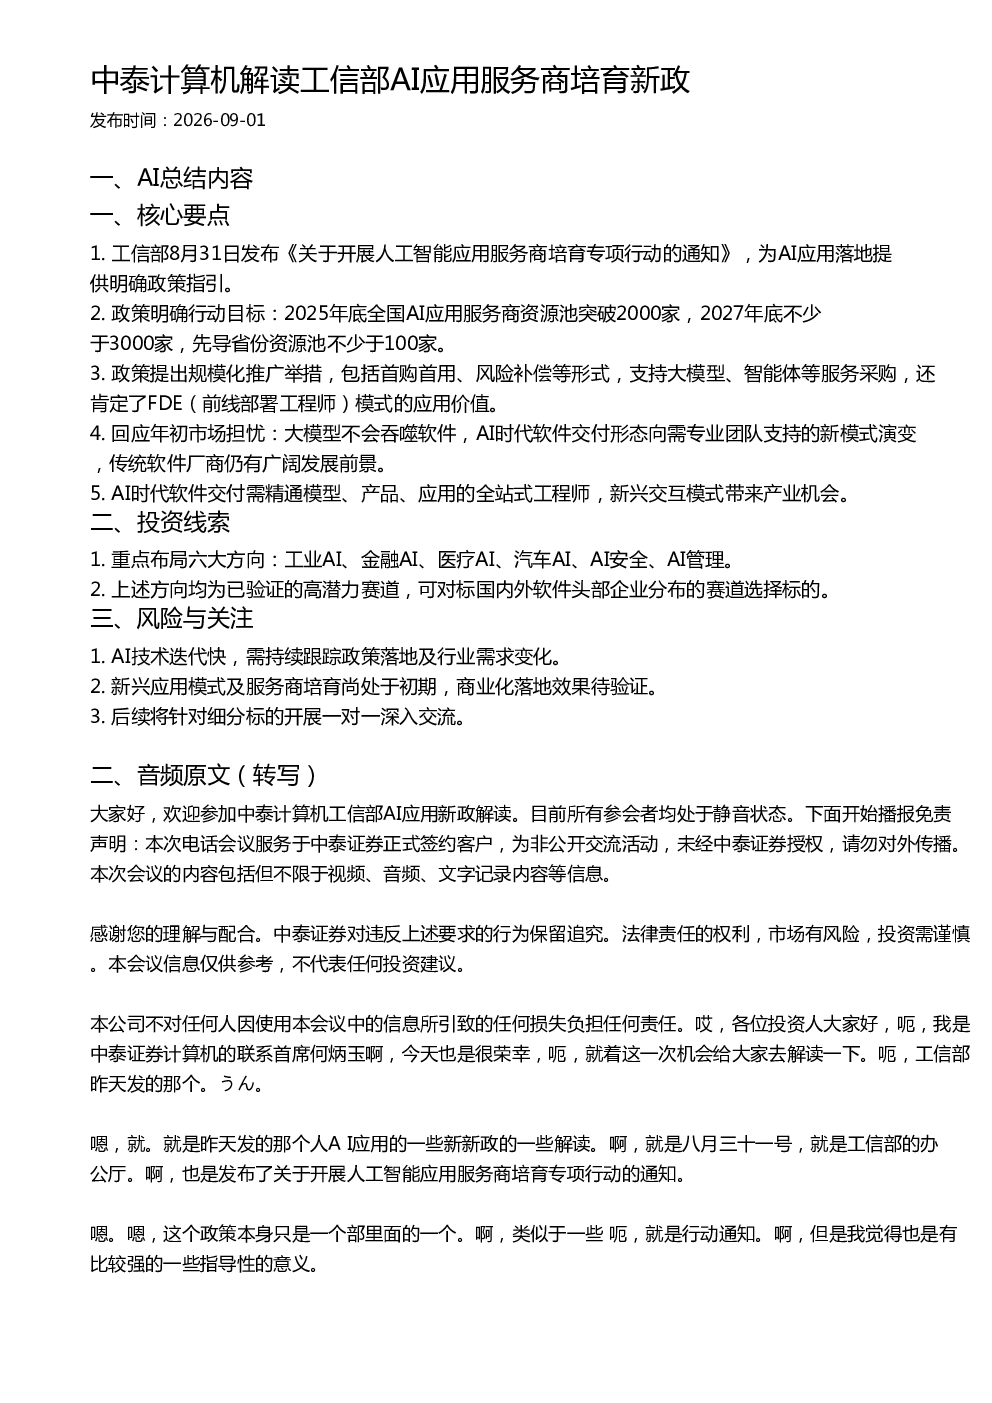
这份研报主要解读了工信部发布的《关于开展人工智能应用服务商培育专项行动的通知》。核心内容涵盖政策目标(2025年底全国AI应用服务商资源池突破2000家,2027年底不少于3000家)、政策举措(通过首购首用、风险补偿等形式支持大模型、智能体等服务采购,肯定FDE模式)、市场回应(大模型不会吞噬软件,AI时代软件交付形态向需专业团队支持的新模式演变)以及投资线索(重点布局工业AI、金融AI、医疗AI、汽车AI、AI安全、AI管理六大方向)。
AI行业发展趋势如何?
AI行业发展趋势呈现政策驱动和模式演变的特征。工信部的新政明确了AI应用服务商培育目标,推动行业落地应用。同时,AI时代软件交付形态从传统模式向全站式工程师交付方式演变,需要精通模型、产品、应用的专业团队。新兴交互模式带来产业机会,包括传统系统升级换代和新兴增量应用。模型能力的增强不妨碍软件公司的发展,传统软件厂商仍有广阔发展前景。
研报重点分析了哪些方向?
研报重点分析了工业AI、金融AI、医疗AI、汽车AI、AI安全、AI管理六大投资方向。这些方向均为已验证的高潜力赛道,可对标国内外软件头部企业分布的赛道选择标的。报告指出,AI应用交付方向下,可从上述六大领域寻找产业机会,并建议重点关注。
当前AI市场现状如何判断?
当前AI市场现状表现为政策密集出台推动行业规模化发展。工信部的新政明确了服务商培育目标和支持举措,显示出政策对AI应用落地的重视。市场方面,AI交付模式正从传统方式向全站式工程师交付演变,新兴交互模式带来产业机会。AI技术迭代快,需持续跟踪政策落地及行业需求变化,但新兴应用模式及服务商培育尚处于初期,商业化落地效果待验证。
研报提示了哪些风险?
研报提示了AI技术迭代快、需持续跟踪政策落地及行业需求变化的风险。新兴应用模式及服务商培育尚处于初期,商业化落地效果待验证。此外,AI技术快速演进可能带来不确定性,需关注技术路线和市场接受度的变化。由于新兴应用模式及服务商培育尚处于初期,商业化落地效果有待观察,存在一定的不确定性。