猜你想问
钢铁2026年中报核心内容是什么?
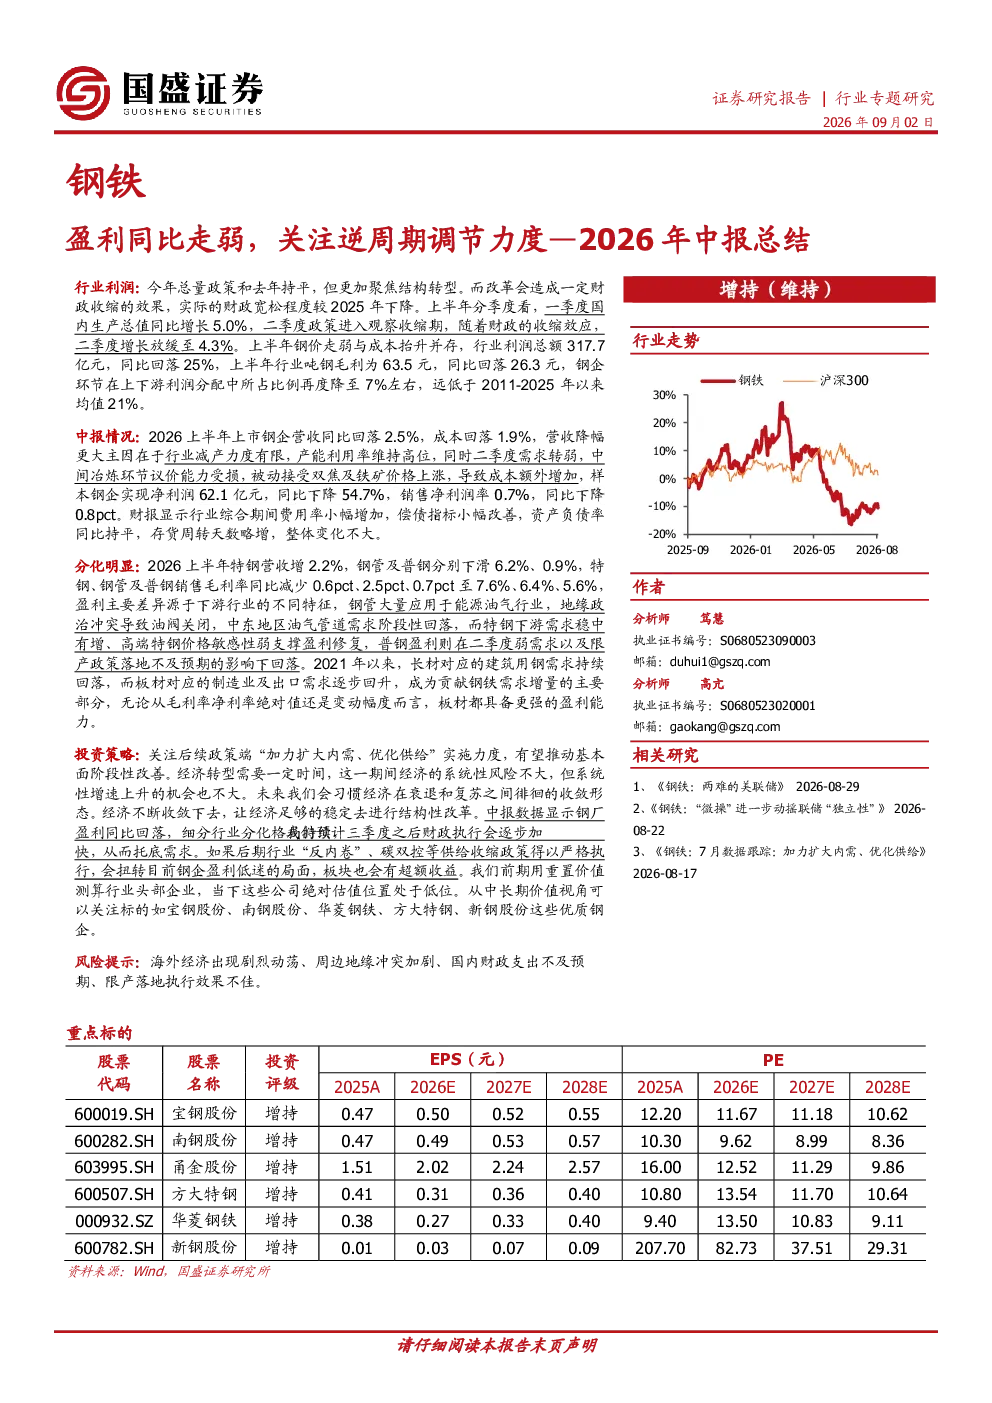
2026年上半年,钢铁行业整体表现疲软,盈利同比走弱,主要受需求波动、成本抬升和财政收缩影响。行业利润总额317.7亿元,同比回落25%,吨钢毛利63.5元,同比回落26.3元,钢企环节利润占比降至7%左右。上市钢企营收同比回落2.5%,成本回落1.9%,净利润62.1亿元,同比下降54.7%,销售净利润率0.7%,同比降0.8pct。
钢铁行业未来发展趋势如何?
外需依旧强劲,1-7月出口增长14.0%,间接出口贡献显著。内需有望改善,政策加大逆周期调节力度,预计三季度财政执行加快托底需求。若“反内卷”、碳双控等政策严格执行,将提高资本回报,扭转盈利低迷局面。行业估值处于低位,建议关注宝钢股份、南钢股份等优质钢企。
报告中重点分析了哪些方向?
报告重点分析了钢铁行业结构分化,特钢营收增2.2%,盈利更稳健;钢管受地缘政治影响需求回落;普钢盈利受需求弱和限产政策影响。板材利润稳定性强于长材,因制造业和出口需求回升。同时分析了需求三阶段变化及成本抬升对行业的影响。
当前钢铁市场现状如何判断?
上半年国内生产总值增速放缓,消费增速放缓,出口保持强劲增长。需求呈现三阶段变化,7月起政策转向“加大逆周期调节力度”,需求预期转强。上半年粗钢产量降3.0%,钢材产量降0.9%,钢材表观消费量降1.9%。钢价震荡运行,成本抬升,吨钢利润下行。
钢铁研报存在哪些风险提示?
风险提示包括海外经济动荡、地缘冲突加剧、财政支出不及预期、限产政策执行效果不佳。这些因素可能对钢铁行业的需求、成本和盈利产生不利影响,需密切关注。
你可能感兴趣
国盛钢铁行业2026年中报总结:盈利同比走弱关注逆周期调节
未知机构2026-09-08
宏观经济研究周报:逆周期调节亟待发力,警惕外需走弱风险
财信证券2023-06-12
宏观经济研究周报:逆周期调节亟待发力,警惕外需走弱风险
财信证券2023-06-15
钢铁行业8月数据跟踪:外需增幅扩大,内需关注逆周期调节力度
钢铁国盛证券2026-09-15
证券研究报告行业月报:8月数据跟踪:外需增幅扩大,内需关注逆周期调节力度
金融国盛证券2026-09-16
房地产行业2020年2月房企销售点评:疫情导致销售走弱,逆周期政策力度加大
房地产华创证券2020-03-01
【季报】2023Q3中国财政运行:持续加大财政政策逆周期调节力度NIFD
金融国家金融与发展实验室2023-11-01
央行加大汇市逆周期调节力度,汇率管理工具仍然充足
大公信用2022-09-28
环保工程及服务行业周报:逆周期调节力度加大,环保可大有作为
公用事业国盛证券2020-03-28
银行地产周报:逆周期调节力度加大,看好银行地产长期投资价值
金融东兴证券2020-02-23