猜你想问
贝特瑞2026上半年业绩表现如何?
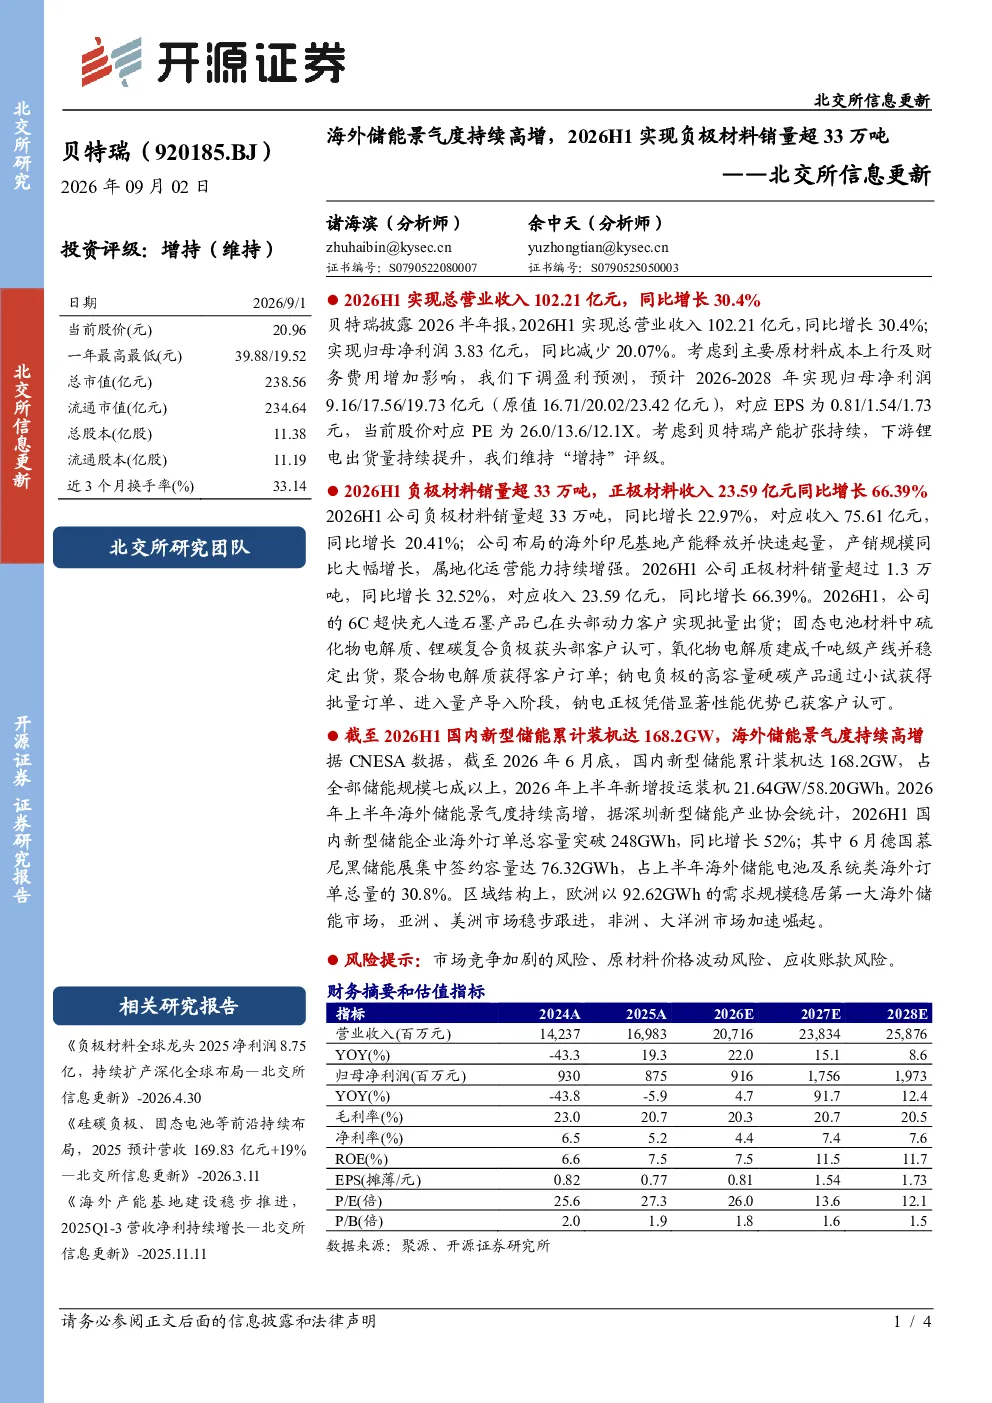
贝特瑞2026上半年营收102.21亿元,同比增长30.4%,但归母净利润3.83亿元,同比减少20.07%。负极材料销量超33万吨,收入75.61亿元,同比增长20.41%;正极材料收入23.59亿元,同比增长66.39%。公司业务亮点包括海外印尼基地产能释放、6C超快充人造石墨产品批量出货以及固态电池材料获头部客户认可。
储能行业发展趋势如何?
国内新型储能累计装机达168.2GW,2026上半年海外储能订单同比增长52%。欧洲稳居第一大海外储能市场,亚洲、美洲市场稳步跟进。贝特瑞的海外产能扩张及新型储能市场景气度提升为其增长主要驱动力。公司钠电负极和正极产品进入量产导入阶段,性能优势获市场认可。
报告重点分析了哪些方向?
报告重点分析了贝特瑞的产能扩张和下游需求持续提升。公司海外印尼基地产能释放,属地化运营能力增强;6C超快充人造石墨产品批量出货,固态电池材料获头部客户认可;钠电负极和正极产品进入量产导入阶段。这些亮点支撑公司维持“增持”评级。
当前储能市场现状如何?
当前储能市场呈现国内新型储能累计装机达168.2GW,海外储能订单同比增长52%的态势。欧洲市场稳居第一大海外储能市场,亚洲、美洲市场稳步跟进。贝特瑞的海外产能扩张及新型储能市场景气度提升为其增长主要驱动力。公司负极材料销量超33万吨,正极材料收入显著增长。
报告有哪些风险提示?
报告提示市场竞争加剧、原材料价格波动、应收账款风险等。贝特瑞需应对行业竞争加剧的挑战,同时关注原材料价格波动对成本的影响。此外,应收账款风险也需关注,这些因素可能对公司业绩产生一定影响。
你可能感兴趣
电力设备与新能源行业研究:海外储能公司年报总结:高景气度下收入实现高增,盈利持续改善
电气设备国金证券2023-03-02
港股公司信息更新报告:2026H1业绩阶段承压,产品结构持续优化+海外销量如期高增
开源证券2026-08-27
工程机械行业点评报告:12月挖掘机销量略超预期,国内景气度持续回升海外市场边际向好
机械设备东吴证券2025-01-12
医药生物行业周报:2026H1手套行业营收高增,景气度有望长期延续
医药生物开源证券2026-08-30
贝特瑞:拟募不超50亿元继续加码负极材料,印尼布局进一步拓展海外
安信证券2022-06-24
化工行业专题:新能源车销量持续高增,锂电材料维持高景气度
基础化工信达证券2021-08-19
商业贸易行业跟踪周报2021年第44期:力量钻石披露2021年业绩预告,归母净利润2.32-2.45亿元,同比实现高增,行业高景气度有望持续
轻工制造东吴证券2021-12-11
贝特瑞:夯实负极材料地位+加码高镍正极,2021H1业绩预计增长超200%
安信证券2021-07-12
业绩高增33%超预期,碳中和催化风光储能重估
建筑建材国泰君安证券2021-10-26
公司信息更新报告:2023年业绩持续高增,海外景气度加速上行
开源证券2024-04-13