猜你想问
威高股份上半年营收增长3.1%的具体原因是什么?
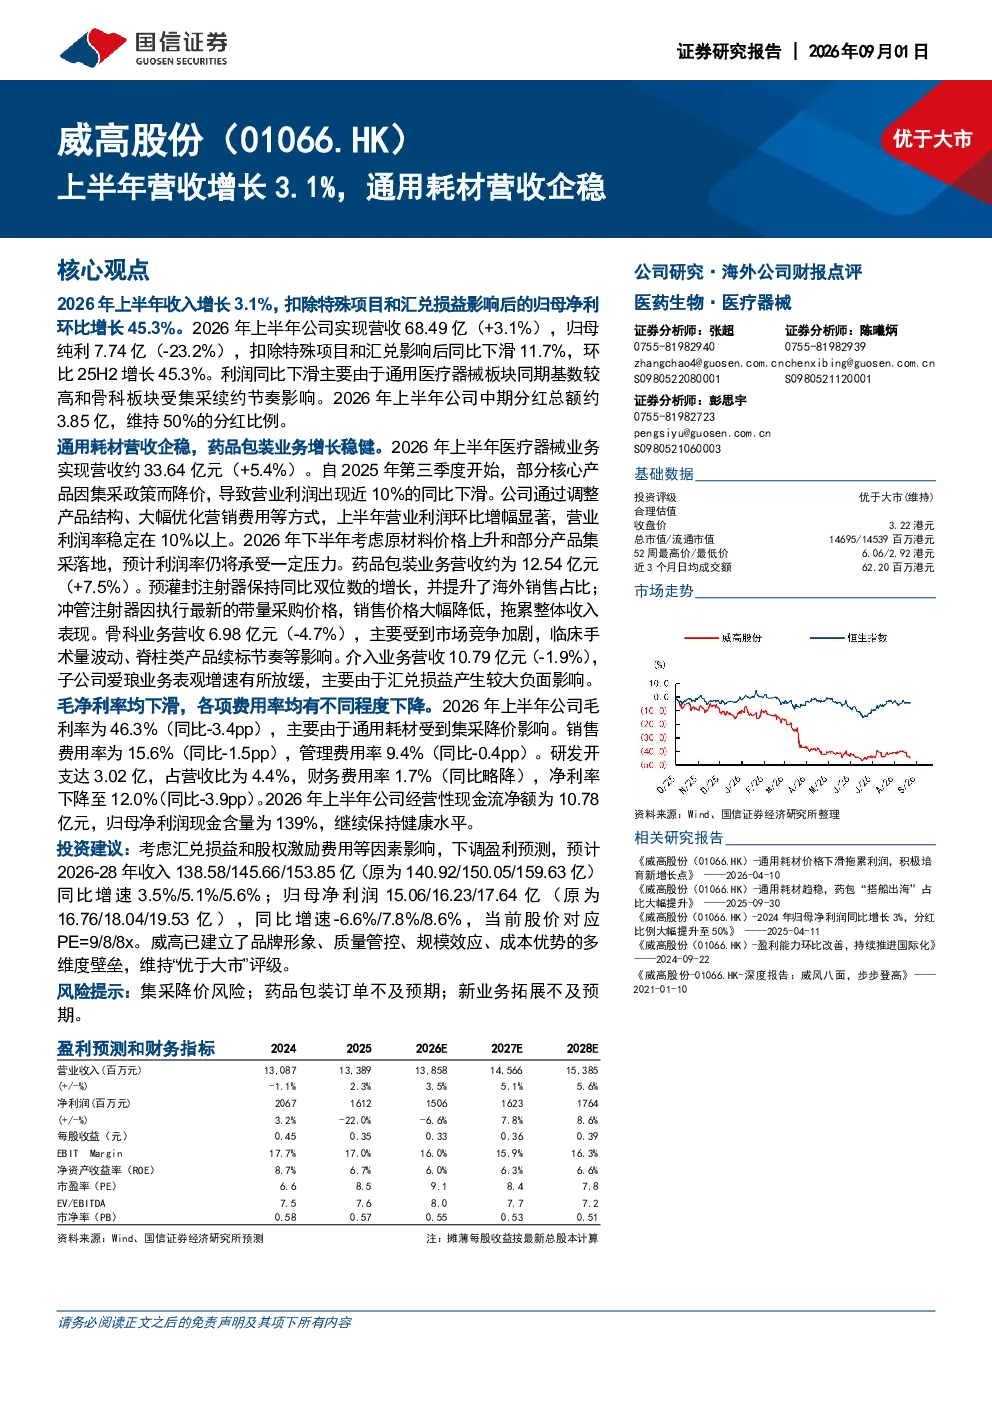
威高股份上半年营收增长3.1%主要得益于医疗器械板块的强劲表现,该板块营收约33.64亿元,同比增长5.4%。尽管部分核心产品因集采政策降价导致营业利润同比下滑近10%,但公司通过调整产品结构和优化营销费用,营业利润环比显著增长,利润率稳定在10%以上。此外,医药包装板块营收约为12.54亿元,同比增长7.5%,预灌封注射器保持同比双位数增长,海外销售占比提升。这些因素共同推动了公司整体营收的稳健增长。
威高股份通用耗材业务目前的发展状况如何?
威高股份通用耗材业务在上半年实现了营收企稳,虽然部分产品因集采政策降价导致营业利润同比下滑近10%,但公司通过调整产品结构和优化营销费用,营业利润环比显著增长,利润率稳定在10%以上。下半年预计利润率仍将承受一定压力,但公司已采取多项措施应对,包括调整产品结构、优化成本控制和提升运营效率。此外,医药包装板块营收约为12.54亿元,同比增长7.5%,预灌封注射器保持同比双位数增长,海外销售占比提升,进一步支撑了通用耗材业务的稳定发展。
威高股份在骨科领域的业务表现如何?
威高股份骨科板块上半年营收6.98亿元,同比下降4.7%。这主要受市场竞争加剧、临床手术量波动、脊柱类产品续标节奏等因素影响。尽管如此,公司预计下半年随着新标落地和新产品持续放量,收入同比表现将有所好转,利润率有望保持相对稳定。公司正在积极推进大外科、数字化AI等相关领域资产的外延并购与整合,加速集团资产的统一平台化,以提升骨科业务的竞争力。
威高股份当前的市场表现如何?
威高股份上半年实现营收68.49亿,同比增长3.1%,但归母净利润7.74亿,同比下降23.2%。尽管营收增长,利润下滑主要由于通用医疗器械板块同期基数较高和骨科板块受集采续约节奏影响。毛利率为46.3%,同比下降3.4个百分点,主要由于通用耗材受到集采降价影响。销售费用率为15.6%,管理费用率9.4%,研发开支达3.02亿,占营收比为4.4%。尽管面临挑战,公司经营性现金流净额为10.78亿元,归母净利润现金含量为139%,继续保持健康水平。
威高股份面临哪些主要风险?
威高股份面临的主要风险包括集采降价风险、药品包装订单不及预期以及新业务拓展不及预期。集采政策对通用耗材业务的影响持续存在,可能导致产品价格进一步下降,压缩利润空间。药品包装板块虽然营收增长,但冲管注射器因执行最新带量采购价格,销售价格大幅降低,拖累整体收入。此外,公司在推进大外科、数字化AI等相关领域资产的外延并购与整合过程中,新业务拓展的不确定性也可能带来风险。公司需密切关注政策变化,优化产品结构,提升运营效率,以应对潜在的市场风险。