猜你想问
威高股份上半年营收增长3.1%的具体原因是什么?
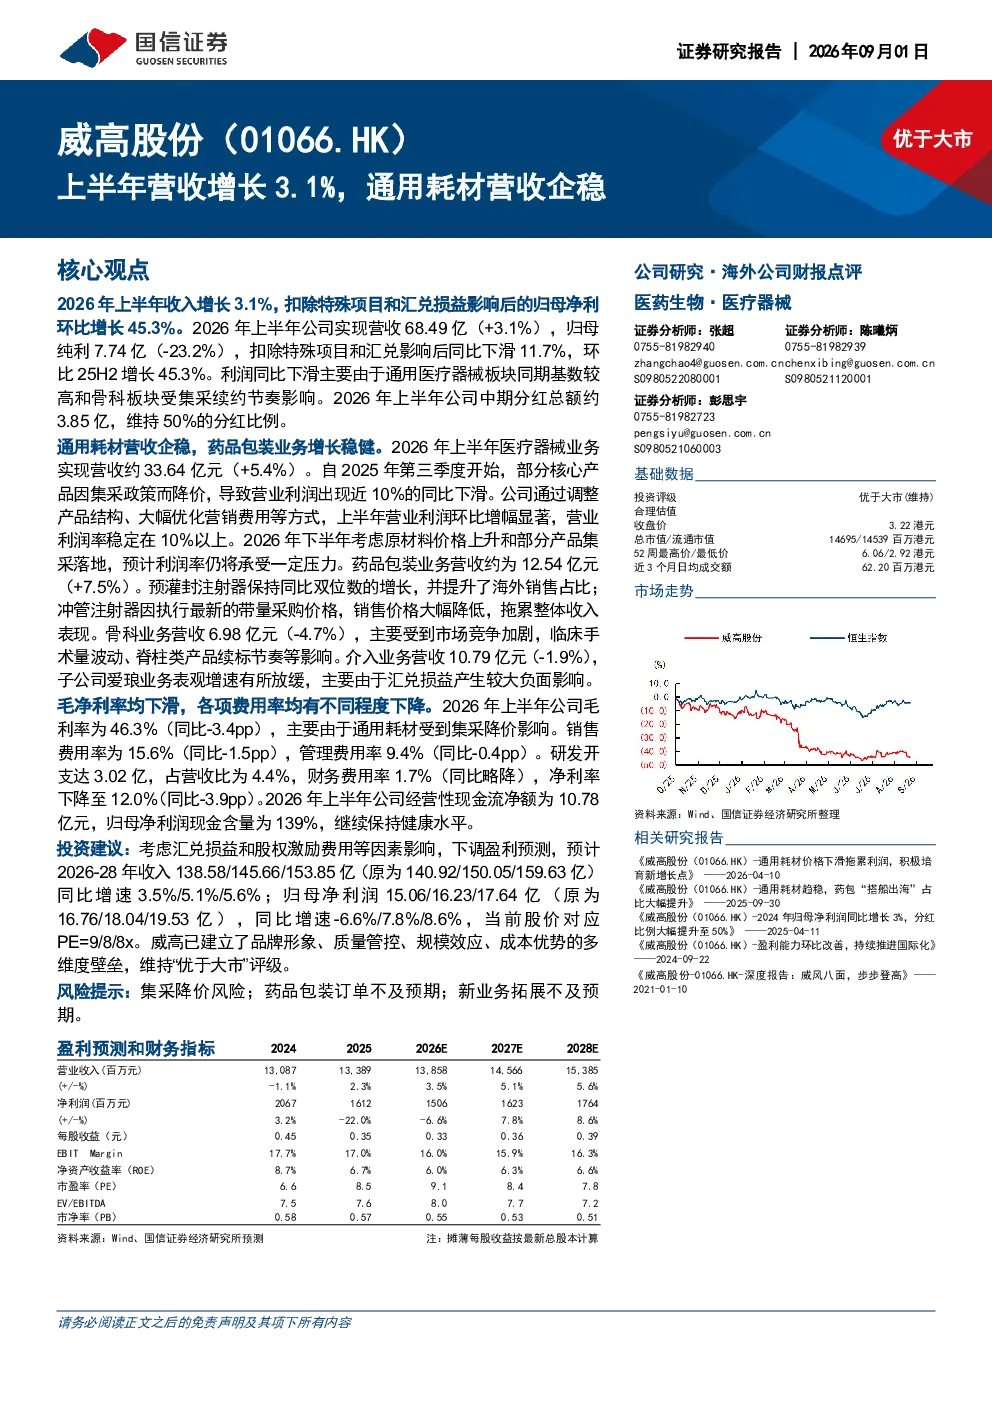
威高股份上半年营收增长3.1%主要得益于医疗器械板块的稳健表现,部分核心产品通过调整产品结构和优化营销费用实现了营业利润环比显著增长。同时,医药包装板块的预灌封注射器保持同比双位数增长,海外销售占比提升也贡献了收入增长。尽管通用耗材受到集采降价影响,但整体营收仍实现了小幅增长。
威高股份各业务板块的具体表现如何?
威高股份各业务板块表现各异:医疗器械营收约33.64亿元(+5.4%),但部分核心产品因集采政策降价导致营业利润同比下滑近10%;医药包装营收约为12.54亿元(+7.5%),预灌封注射器保持同比双位数增长,海外销售占比提升;骨科营收6.98亿元(-4.7%),受市场竞争加剧、临床手术量波动、脊柱类产品续标节奏等影响;介入营收10.79亿元(-1.9%),子公司爱琅业务表观增速放缓,主要由于汇兑损益产生较大负面影响,但新产品如CleanerVac按计划实现高速增长。
威高股份未来发展战略有哪些?
威高股份未来发展战略主要包括:推进大外科、数字化AI等相关领域资产的外延并购与整合,建立大外科医疗器械综合平台;预计完成与威高血液净化的资产置换交易,加速集团资产的统一平台化;推进印尼合资工厂启动试生产,逐步辐射东南亚市场;在西非科特迪瓦建设本地产能及本土化销售团队,辐射非洲市场。此外,公司还将继续优化产品结构,提升利润率。
威高股份当前面临哪些市场挑战?
威高股份当前面临的主要市场挑战包括:通用耗材受到集采降价影响,导致毛利率同比下滑3.4个百分点;骨科板块受集采续约节奏影响,收入和利润均出现下滑;子公司爱琅业务表观增速放缓,主要由于汇兑损益产生较大负面影响。此外,公司新业务拓展如CleanerVac的利润受到新产品投入费用影响,短期内仍面临一定压力。
威高股份研报中提示的主要风险有哪些?
威高股份研报中提示的主要风险包括:集采降价风险,通用耗材和骨科板块可能面临持续的价格压力;药品包装订单不及预期,海外市场拓展存在不确定性;新业务拓展不及预期,如印尼合资工厂和西非销售团队的推进可能面临挑战。这些风险因素可能对公司未来的经营业绩和盈利能力产生不利影响。