猜你想问
麦科田生物研报核心内容是什么?
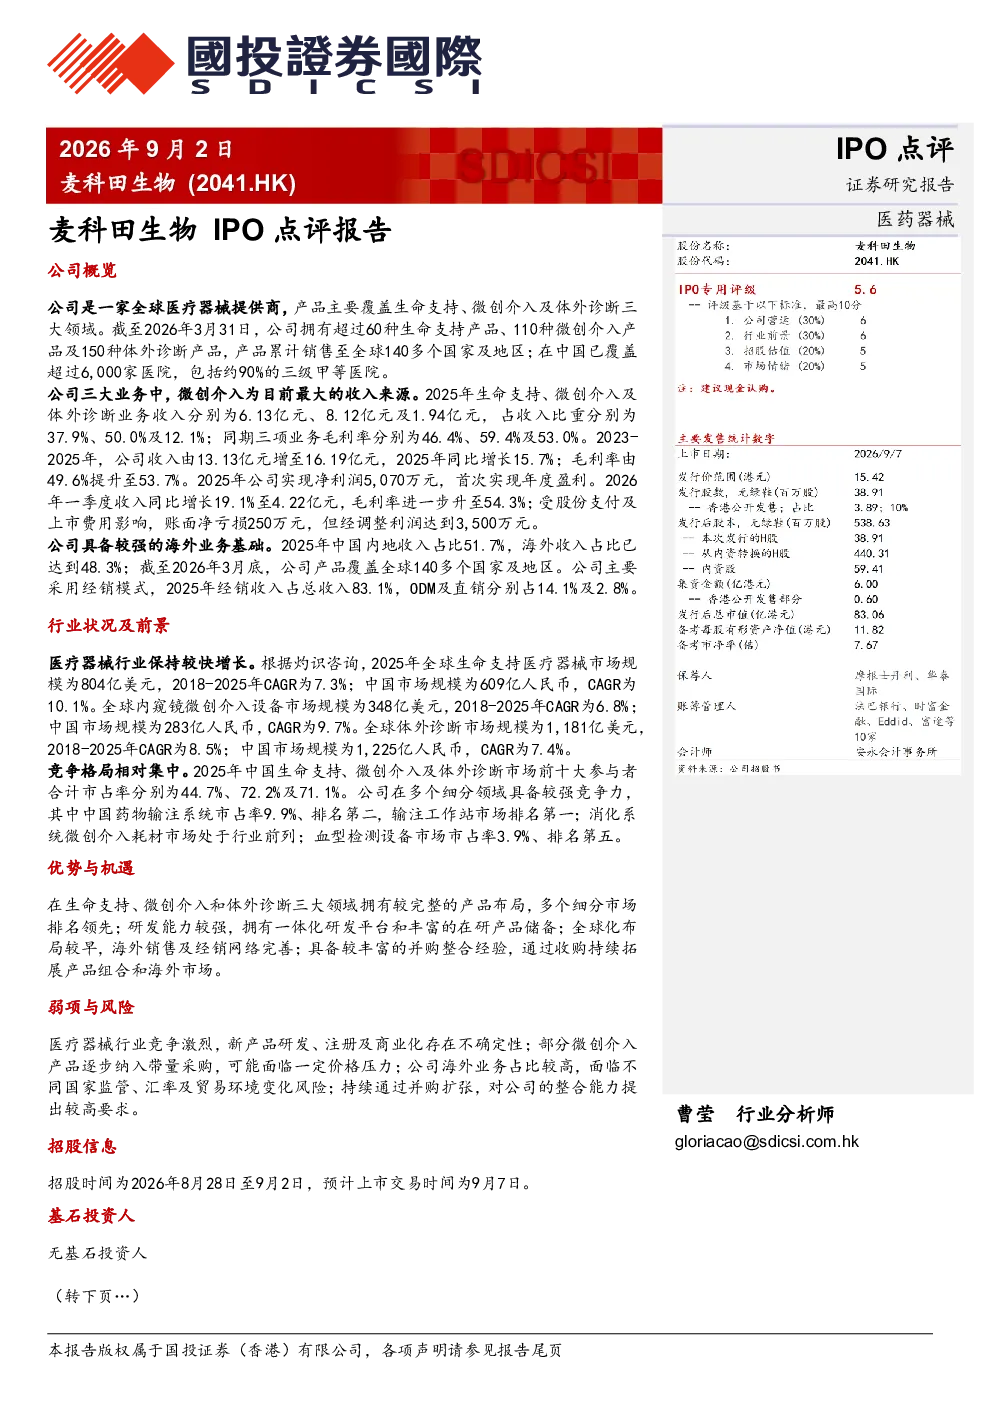
麦科田生物是一家全球医疗器械提供商,产品覆盖生命支持、微创介入及体外诊断三大领域。报告分析了公司业务结构、收入规模、毛利率变化及盈利能力。2025年公司实现净利润5,070万元,首次盈利。微创介入是主要收入来源,2025年收入8.12亿元,占比50%。公司产品销往全球140多个国家,在中国覆盖超6,000家医院。研发能力较强,拥有丰富在研产品储备。
医疗器械行业发展趋势如何?
医疗器械行业保持较快增长。全球生命支持医疗器械市场规模2025年为804亿美元,CAGR为7.3%;中国市场规模609亿人民币,CAGR为10.1%。全球内窥镜微创介入设备市场规模348亿美元,CAGR为6.8%;中国市场规模283亿人民币,CAGR为9.7%。全球体外诊断市场规模1,181亿美元,CAGR为8.5%;中国市场规模1,225亿人民币,CAGR为7.4%。竞争格局相对集中,前十大参与者合计市占率分别为44.7%、72.2%及71.1%。
报告重点分析了麦科田生物的哪些方面?
报告重点分析了麦科田生物在生命支持、微创介入和体外诊断三大领域的业务布局及竞争力。公司拥有较完整的产品线,多个细分市场排名领先,如药物输注系统市占率9.9%、输注工作站市场排名第一。研发能力突出,拥有一体化研发平台和丰富的在研产品储备。全球化布局较早,海外销售及经销网络完善。公司采用经销模式,经销收入占比83.1%。
麦科田生物所在市场现状如何?
麦科田生物所在医疗器械市场呈现快速增长态势,但竞争激烈。公司在中国市场已覆盖约90%的三级甲等医院,海外市场覆盖140多个国家。微创介入业务是主要收入来源,2025年收入8.12亿元,占比50%,毛利率59.4%。生命支持业务收入6.13亿元,占比37.9%,毛利率46.4%。体外诊断业务收入1.94亿元,占比12.1%,毛利率53.0%。公司在中国药物输注系统市占率9.9%、输注工作站市场排名第一,消化系统微创介入耗材市场处于行业前列,血型检测设备市场市占率3.9%、排名第五。
麦科田生物面临哪些风险?
麦科田生物面临多重风险。医疗器械行业竞争激烈,新产品研发、注册及商业化存在不确定性。部分微创介入产品逐步纳入带量采购,可能面临价格压力。公司海外业务占比较高,面临不同国家监管、汇率及贸易环境变化风险。持续通过并购扩张,对公司的整合能力提出较高要求。此外,行业政策变化、技术迭代加速等因素也可能对公司经营产生影响。