猜你想问
这份研报主要讲了什么内容?
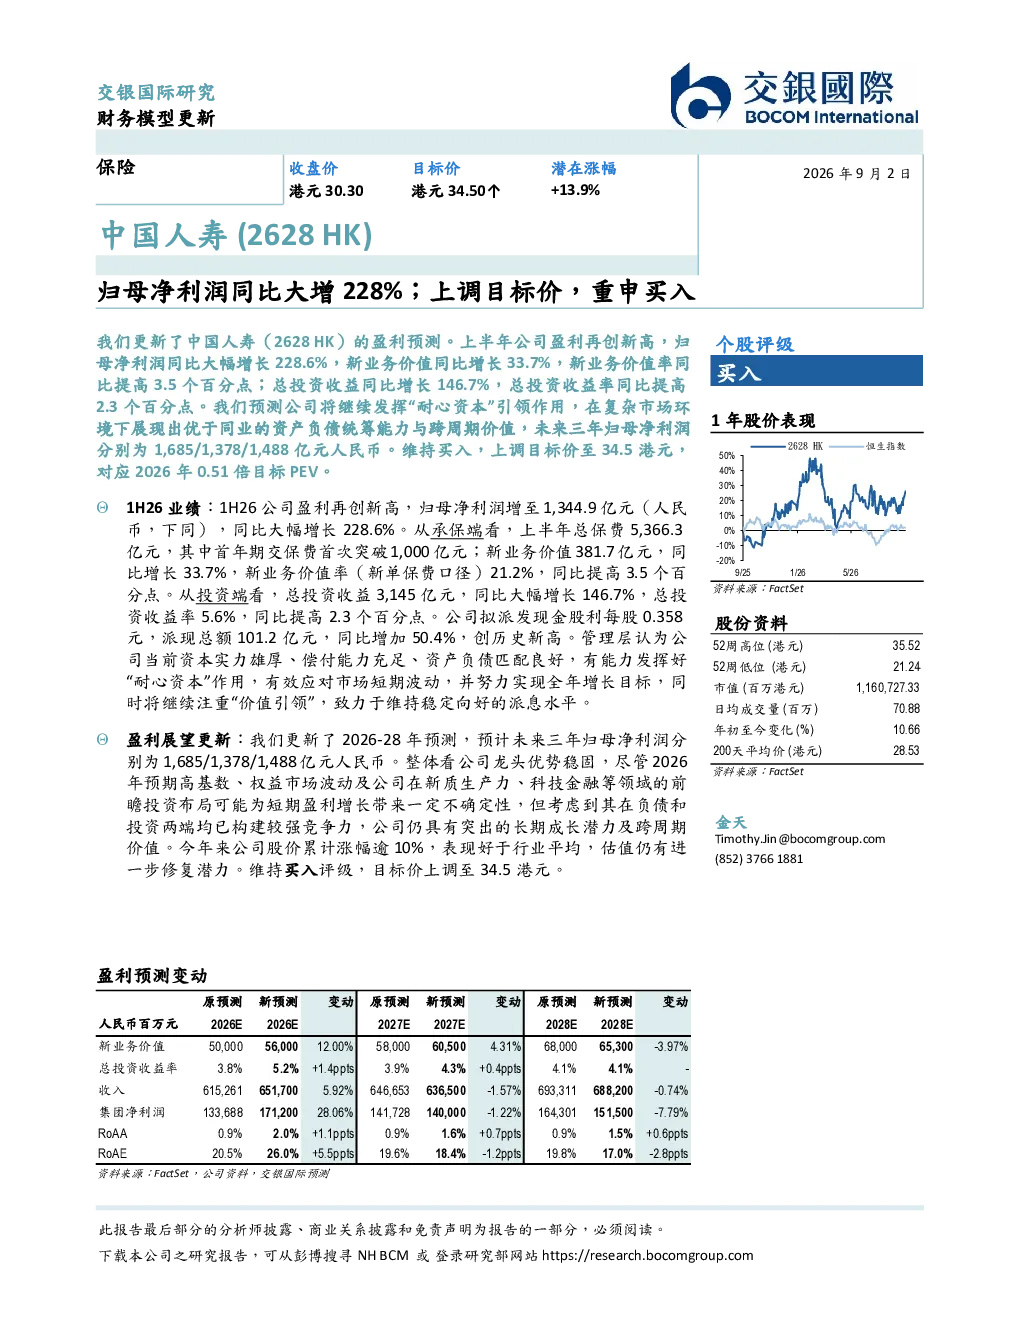
这份研报主要分析了中国人寿2023年上半年的业绩表现。报告显示,公司归母净利润同比增长228.6%,新业务价值同比增长33.7%,新业务价值率提高3.5个百分点。总投资收益同比增长146.7%,总投资收益率提高2.3个百分点。公司还拟派发现金股利每股0.358元,派现总额101.2亿元,同比增加50.4%,创历史新高。管理层认为公司资本实力雄厚、偿付能力充足、资产负债匹配良好,有能力发挥“耐心资本”作用,并致力于维持稳定向好的派息水平。
中国人寿所在的行业发展趋势如何?
中国人寿所在的保险行业正经历数字化转型和产品创新的关键时期。随着科技发展,保险科技(InsurTech)成为行业重要驱动力,大数据、人工智能等技术被广泛应用于产品设计、风险评估和客户服务。同时,监管政策逐步完善,推动行业向高质量发展转型。此外,人口老龄化和健康意识提升,为寿险业务带来长期增长空间。企业客户对风险管理需求增加,财险业务也面临新的机遇。
研报重点分析了哪些方面?
研报重点分析了中国人寿的业绩增长驱动因素和未来潜力。报告指出,公司新业务价值率提升是核心亮点,反映了其产品结构和渠道优化的成效。此外,总投资收益率的提高显示了公司资产配置能力和风险管理水平。分析师还关注了公司在新质生产力、科技金融等领域的布局,认为这些前瞻性投资将增强其长期竞争力。报告还评估了公司派息能力和资本实力,认为其具备维持稳定分红的能力。
当前市场对中国人寿的判断是怎样的?
当前市场对中国人寿的判断较为积极。公司作为行业龙头,其业绩稳健增长受到市场认可。尽管2026年预期存在高基数和权益市场波动等短期不确定性,但公司已在负债和投资两端构建了较强竞争力。市场关注其在新业务领域的布局,认为这些投资将为其带来长期增长动力。此外,公司股价今年以来累计涨幅逾10%,表现好于行业平均,显示出市场对其未来发展的信心。
研报提示了哪些风险?
研报提示的主要风险包括短期盈利增长的不确定性。由于2026年存在高基数效应,当年业绩增速可能放缓。此外,权益市场波动可能影响公司投资收益表现。公司在新质生产力、科技金融等领域的投资也存在一定风险,这些领域的市场变化可能影响其投资回报。此外,宏观经济波动和监管政策变化也可能对保险行业产生不确定性影响。