猜你想问
这份研报的核心内容是什么?
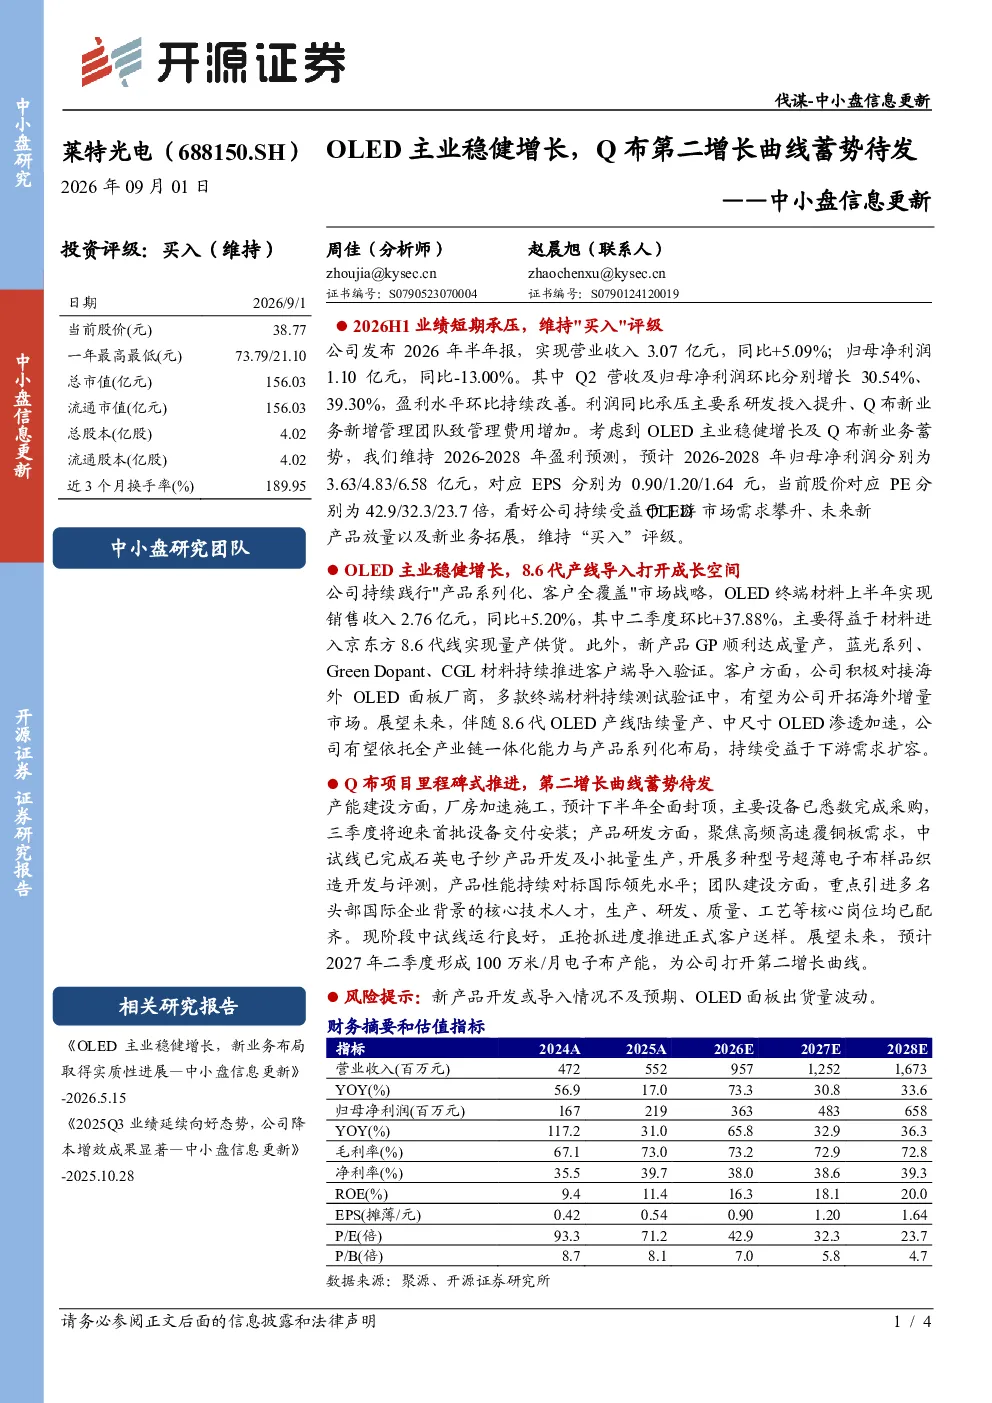
该研报显示公司2026年半年报营业收入3.07亿元(同比+5.09%),归母净利润1.10亿元(同比-13.00%)。Q2营收及归母净利润环比增长30.54%、39.30%,盈利水平持续改善。利润同比下滑主要因研发投入提升及Q布新业务管理费用增加。维持2026-2028年盈利预测:归母净利润分别为3.63/4.83/6.58亿元,EPS为0.90/1.20/1.64元,对应PE为42.9/32.3/23.7倍。
OLED赛道的发展趋势如何?
OLED终端材料上半年收入2.76亿元(同比+5.20%),Q2环比+37.88%,主要因进入京东方8.6代线量产供货。新产品GP已量产,蓝光系列、Green Dopant、CGL材料持续推进客户端验证。公司积极拓展海外市场,多款材料测试中。未来随8.6代产线量产及中尺寸OLED渗透加速,公司将受益于下游需求扩容。
报告重点分析了哪些方向?
报告重点分析了公司OLED主业增长与产能拓展,包括进入京东方8.6代线量产供货、新产品GP已量产、蓝光系列等材料推进客户端验证等。同时关注Q布新业务进展,包括产能建设、产品研发、团队建设等方面,预计2027年Q2形成100万米/月电子布产能。
当前市场对该公司有何判断?
市场判断公司受益于下游OLED市场需求攀升、新产品放量及新业务拓展,维持“买入”评级。公司盈利水平持续改善,但需关注新产品开发或导入不及预期、OLED面板出货量波动等风险。
研报提示了哪些风险?
研报提示的主要风险包括新产品开发或导入不及预期,可能导致业绩不及预期。此外,OLED面板出货量波动也可能对公司业绩产生影响。公司需持续关注市场变化,及时调整经营策略。
你可能感兴趣
开源中小盘 莱特光电 OLED主业稳健增长 Q布第二增长曲线蓄势待发
未知机构2026-09-14
开源中小盘 莱特光电OLED主业稳健增长 Q布第二增长曲线蓄
未知机构2026-09-14
中小盘信息更新:OLED主业稳健增长,新业务布局取得实质性进展
开源证券2026-05-15
开源中小盘 莱特光电OLED主业稳健增长 Q
未知机构2026-09-02
公司信息更新报告:2024年主业经营稳健,万代合作打开第二增长曲线
开源证券2025-04-09
开源中小盘莱特光电OLED龙头 拓展Q布打开新成长空间
未知机构2026-09-05
主业稳健增长,第二成长曲线蓄势待发
机械设备国泰海通证券2025-07-02
中小盘公司信息更新报告:主业稳健+增发获批,开启跨越式发展第一步
国泰君安证券2016-08-17
中小盘信息更新:复杂形势下业绩高速增长,新兴产品蓄势待发
电子设备开源证券2022-04-27
公司信息更新报告:Q3业绩稳健增长,ToB第二增长曲线加速拓展
家用电器开源证券2023-11-15