猜你想问
2026年8月尿素月度报告核心内容是什么?
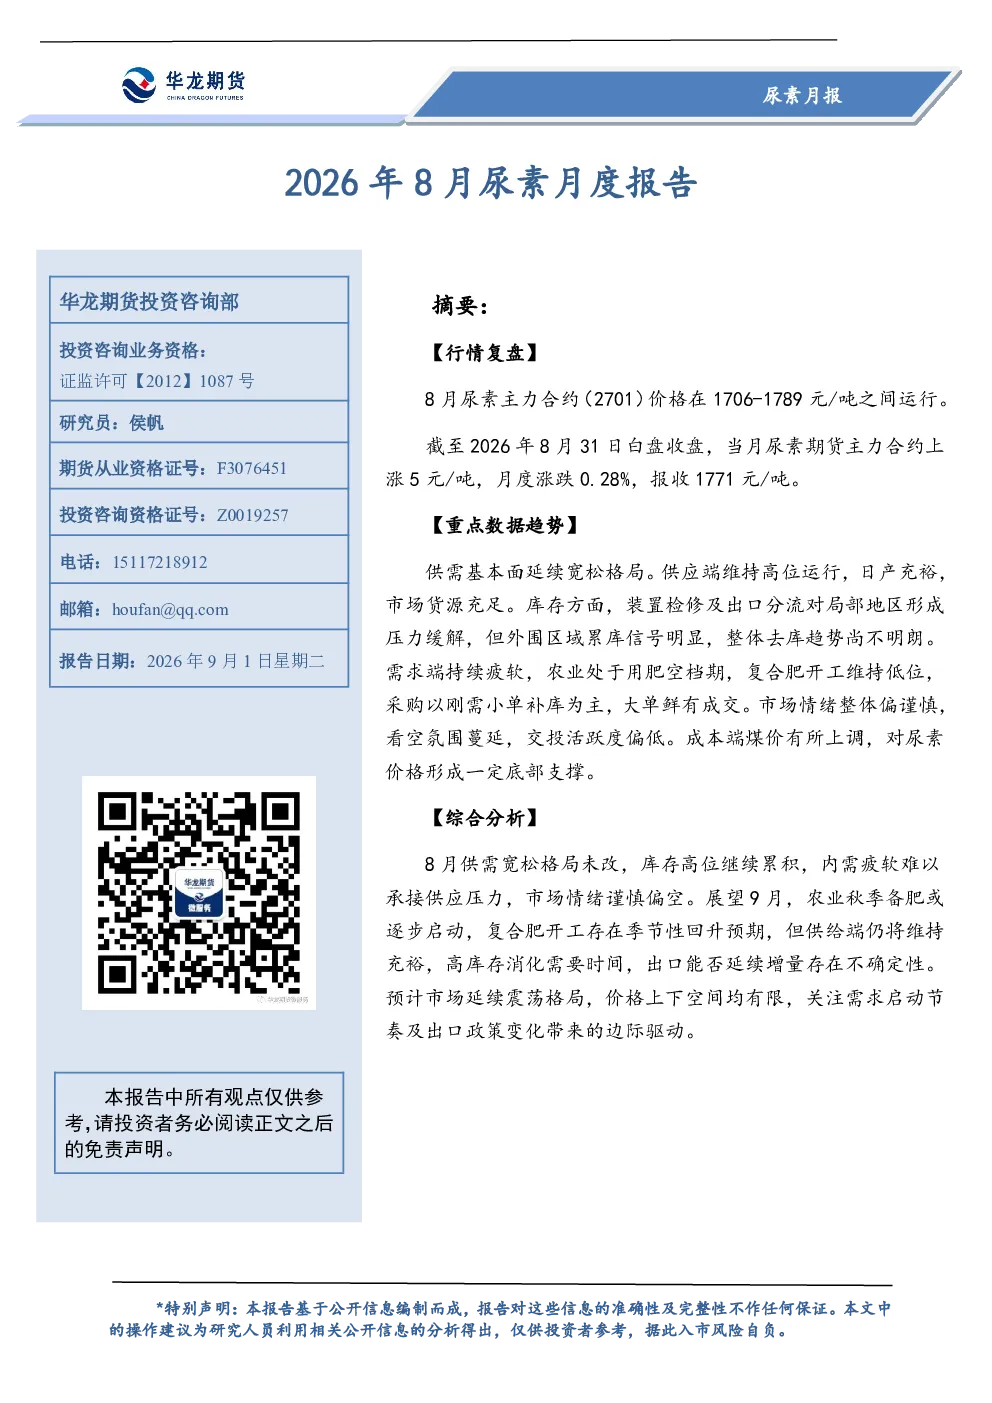
该报告显示8月尿素主力合约价格窄幅震荡于1706-1789元/吨,月度涨跌0.28%。供需基本面延续宽松格局,供应端高位运行,库存显著累积,需求端持续疲软。市场情绪谨慎偏空,煤价上调为成本端提供底部支撑。报告详细分析了产量、产能利用率、消费量、库存量及各工艺利润变化,指出尿素市场整体供大于求,价格缺乏明确方向性指引。
尿素赛道未来发展趋势如何?
尿素行业未来发展趋势受供需关系和政策影响。报告指出当前供需宽松格局将持续,高库存下市场消化需要时间。农业秋季备肥或逐步启动,复合肥开工存在季节性回升预期,但供应端仍将维持充裕。出口增量存在不确定性,国际招标、国内需求季节性走弱及法检政策等因素影响出口表现。整体看,市场延续震荡格局,价格上下空间均有限。
报告重点分析了哪些方向?
报告重点分析了尿素市场的供需基本面、行情回顾、供给端、需求端、库存情况、成本利润端及进出口情况。供给端显示产量及产能利用率回落,但整体供应依旧充足;需求端指出理论消费量环比回落,但同比大幅增长,内需不足仍是制约核心;库存情况显示库存量环比及同比均大幅增加;成本利润端各工艺利润走势分化。
当前尿素市场现状如何判断?
当前尿素市场现状为供需偏宽松,库存高位累积,内需疲软难以承接供应压力。供应端维持高位,货源充裕,检修和出口分流局部缓解库存压力,但整体去库仍不明显。需求端延续疲软,农业空档、复合肥开工偏低,采购以刚需补库为主。市场情绪谨慎偏空,成交清淡,价格窄幅波动,缺乏方向性指引。
研报提示哪些风险?
研报提示的主要风险包括:供需宽松格局未改,高库存消化需要时间,内需疲软难以承接供应压力;农业秋季备肥启动节奏存在不确定性,复合肥开工回升缓慢;出口能否延续增量存在不确定性,受国际招标、国内需求季节性走弱、法检政策等因素影响;各工艺利润走势分化,成本端煤价上调对部分工艺形成支撑,但整体利润空间受压制。
你可能感兴趣
尿素月度报告2024年8月
弘业期货2024-09-02
2025年8月尿素月度报告
冠通期货2025-07-28
尿素月报:2026年5月尿素月度报告
华龙期货2026-06-01
2026年7月尿素月度报告
华龙期货2026-08-03
TikTok shop 意大利:香水 2026年8月市场月度报告
商贸零售蔚云出海2026-08-15
意大利TikTok平台男女通用香水2026年8月市场月度报告
商贸零售蔚云出海2026-09-09
TikTok 英国:「口红与唇彩」2026年8月市场月度报告
商贸零售蔚云出海2026-08-15
一鲸落,万物生?——8月如何布局?西部研究月度金股报告系列(2026年8月)
西部证券2026-07-31
TikTok十五国全类目概览2026年8月市场月度报告
蔚云出海2026-09-02
申万宏源化工2026年8月炼化聚酯尿素氨纶新材料投资更新
未知机构2026-08-09