猜你想问
中际旭创研报核心内容是什么?
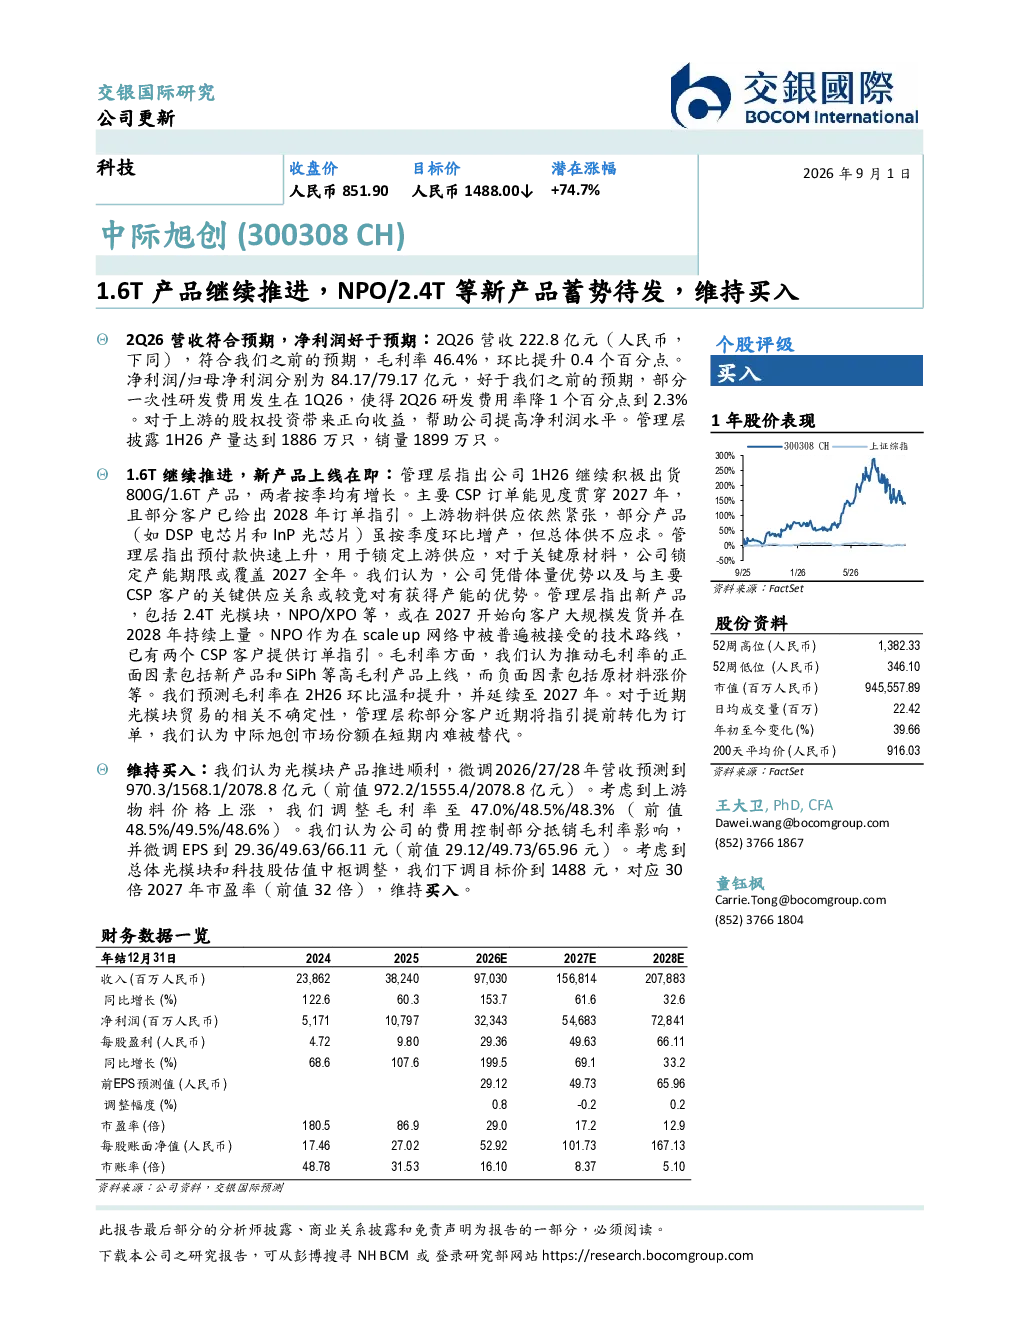
中际旭创研报维持“买入”评级,主要基于1.6T产品持续推进,NPO/2.4T等新产品即将放量。分析师认为公司凭借体量优势及与CSP客户的关键供应关系,在原材料供应紧张情况下具备产能锁定优势。
光模块赛道行业发展趋势如何?
光模块行业正经历技术升级,1.6T产品按季度增长,NPO/2.4T等新产品预计2027年大规模发货。上游物料供不应求,公司通过预付款快速锁定产能,行业竞争格局稳定,高毛利产品上线利好毛利率提升。
研报重点分析了哪些方向?
研报重点分析了中际旭创的产品与技术进展,特别是1.6T、NPO/2.4T等新产品的市场布局和产能锁定策略。同时关注了公司业绩表现,如2026年Q2营收和毛利率数据,以及财务预测和目标价调整。
当前光模块市场现状如何?
光模块市场存在贸易不确定性,部分客户提前转化指引为订单,中际旭创凭借体量优势和关键供应关系,市场份额短期难被替代。公司通过预付款锁定产能,应对上游物料供不应求的局面。
研报有哪些风险提示?
研报提示光模块贸易不确定性可能影响客户订单转化,原材料涨价对毛利率构成压力。新产品放量存在不确定性,需关注市场竞争格局变化及上游供应链波动风险。
你可能感兴趣
业绩符合预期,1.6T光引擎和CPO、NPO产品放量可期
山西证券2026-02-09
【机构龙虎榜解读】PCB+CPO+玻璃基板,1.6T光模块产品板目前处于量产爬坡阶段,超大尺寸ABF载板、玻璃基板研发推进中,IC封装基板业务收入大增50_,这家公司获机构净买入达2.8亿元-20260617
未知机构2026-06-17
GTC密集发布新产品,数据中心等产品继续升级
交银国际2025-03-19
【机构龙虎榜解读】800G光模块+PCB+AI服务器,已掌握800G光模块PCB生产工艺技术,采用ultra Low Loss等级高速板材,1.6T光模块PCB产品处于试样阶段,机构大额净买入这家公司-20260604
未知机构2026-06-04
【机构龙虎榜解读】数据安全信创半导体,产品覆盖高性能芯片、低功耗芯片等细分领域,与华为在云计算领域展开战略合作,并积极推进卫星互联网、数字货币等新场景业务,这家公司获净买入-20240217
未知机构2024-02-07
【财联社早知道】国家发改委等两部门联手布局人工智能计量能力建设,机构称AI产业发展带动算力需求激增,这家公司国内算力中心光模块在手订单较去年实现显著增长,公司1.6T光模块产品已批量交付-20260529
未知机构2026-05-29
FY26Q2业绩点评及业绩说明会纪要:业绩增长强劲,1.6T/CPO/OCS 产品稳步推进
华创证券2026-02-08