猜你想问
公司2026年上半年业绩增长的主要驱动因素是什么?
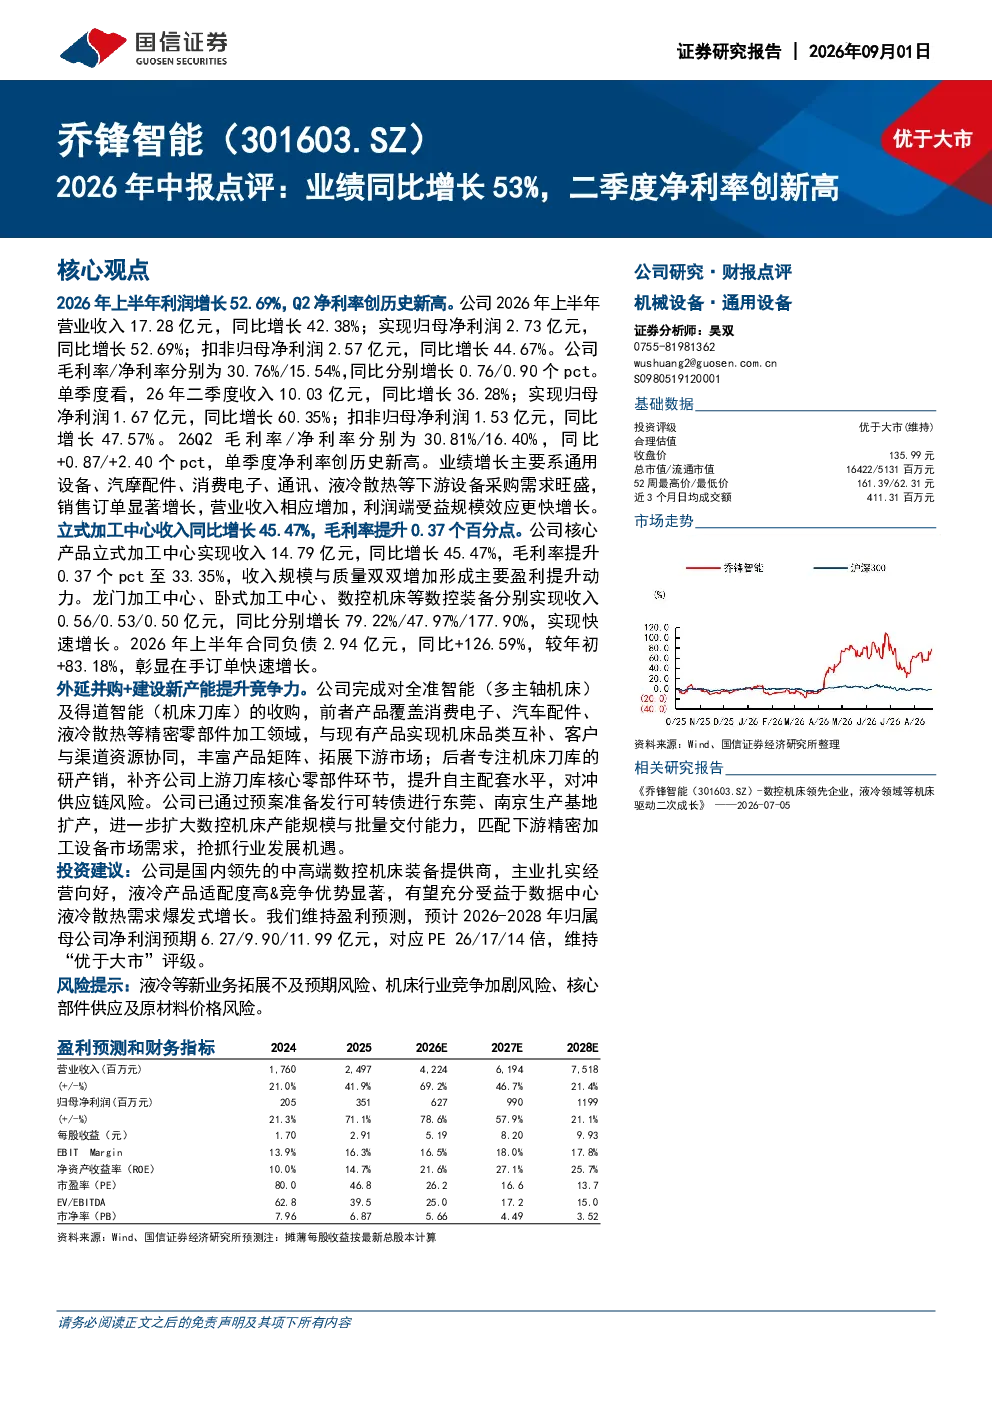
公司2026年上半年利润增长52.69%,主要得益于下游设备采购需求旺盛,销售订单显著增长,带动营业收入增加。同时,利润端受益规模效应更快增长,二季度净利率创历史新高,达到16.40%。具体来看,立式加工中心收入同比增长45.47%,成为主要盈利增长动力,同时毛利率提升0.37个百分点至33.35%
机床行业未来发展趋势如何?
机床行业未来发展趋势向好,随着制造业智能化、自动化升级,对高精度、高效率数控机床的需求持续增长。公司通过并购全准智能及得道智能,丰富产品矩阵,拓展下游市场,提升自主配套水平,有望受益于行业发展趋势。同时,公司准备发行可转债进行生产基地扩产,进一步扩大数控机床产能规模与批量交付能力
报告重点分析了哪些方面?
报告重点分析了公司核心产品立式加工中心的收入规模与质量提升对公司盈利的影响。此外,报告还分析了公司通过并购整合提升产品竞争力,以及通过扩产计划增强产能与交付能力的战略布局。这些方面共同构成了公司业绩增长的核心逻辑
当前机床市场竞争状况如何?
当前机床市场竞争激烈,但公司凭借技术积累和产品创新,在立式加工中心等核心产品上保持领先地位。报告提示需关注机床行业竞争加剧风险,但未提供具体竞争格局数据。公司通过并购整合和产能扩张,有望进一步巩固市场地位
研报提示了哪些风险?
研报提示了液冷等新业务拓展不及预期风险、机床行业竞争加剧风险、核心部件供应及原材料价格风险。其中,新业务拓展风险需关注液冷等新兴业务的市场接受度和盈利能力;行业竞争风险需关注主要竞争对手的动态;核心部件供应和原材料价格风险需关注供应链稳定性和成本控制能力
你可能感兴趣
半导体行业二季度业绩综述暨9月投资策略:板块净利率创新高,持续看好本地化和高端化趋势
电子设备国信证券2026-09-04
中直股份:2018H1归母净同比增长16%,预收款同比增长53%
国防军工安信证券2018-08-25
- 23 年第三季度收益同比增长 53% ; 利润率意外增长 , 净胜
招银国际2023-10-30
2024H1净利率创新高,Q2业绩环比增长亮眼
家用电器山西证券2024-08-30
中航沈飞2023年一季报点评:业绩超预期,净利率创新高,军机龙头高速增长
国泰君安证券2023-05-04
业绩增长提速,净利率创新高
医药生物国联证券2014-10-24
2024年三季报点评:24Q3归母净利同比增长35%,业绩超预期,看好公司净利率可持续提升,持续强推
交通运输华创证券2024-10-29
2025年中报业绩点评:25H1营收同比增长4348%,Q2净利率环比快速提升
电子设备东吴证券2025-08-31
前三季度业绩同比增长41%,净利率提升4.2pct
医药生物广证恒生2018-10-29