猜你想问
罗斯百货2026年季度报告核心内容有哪些?
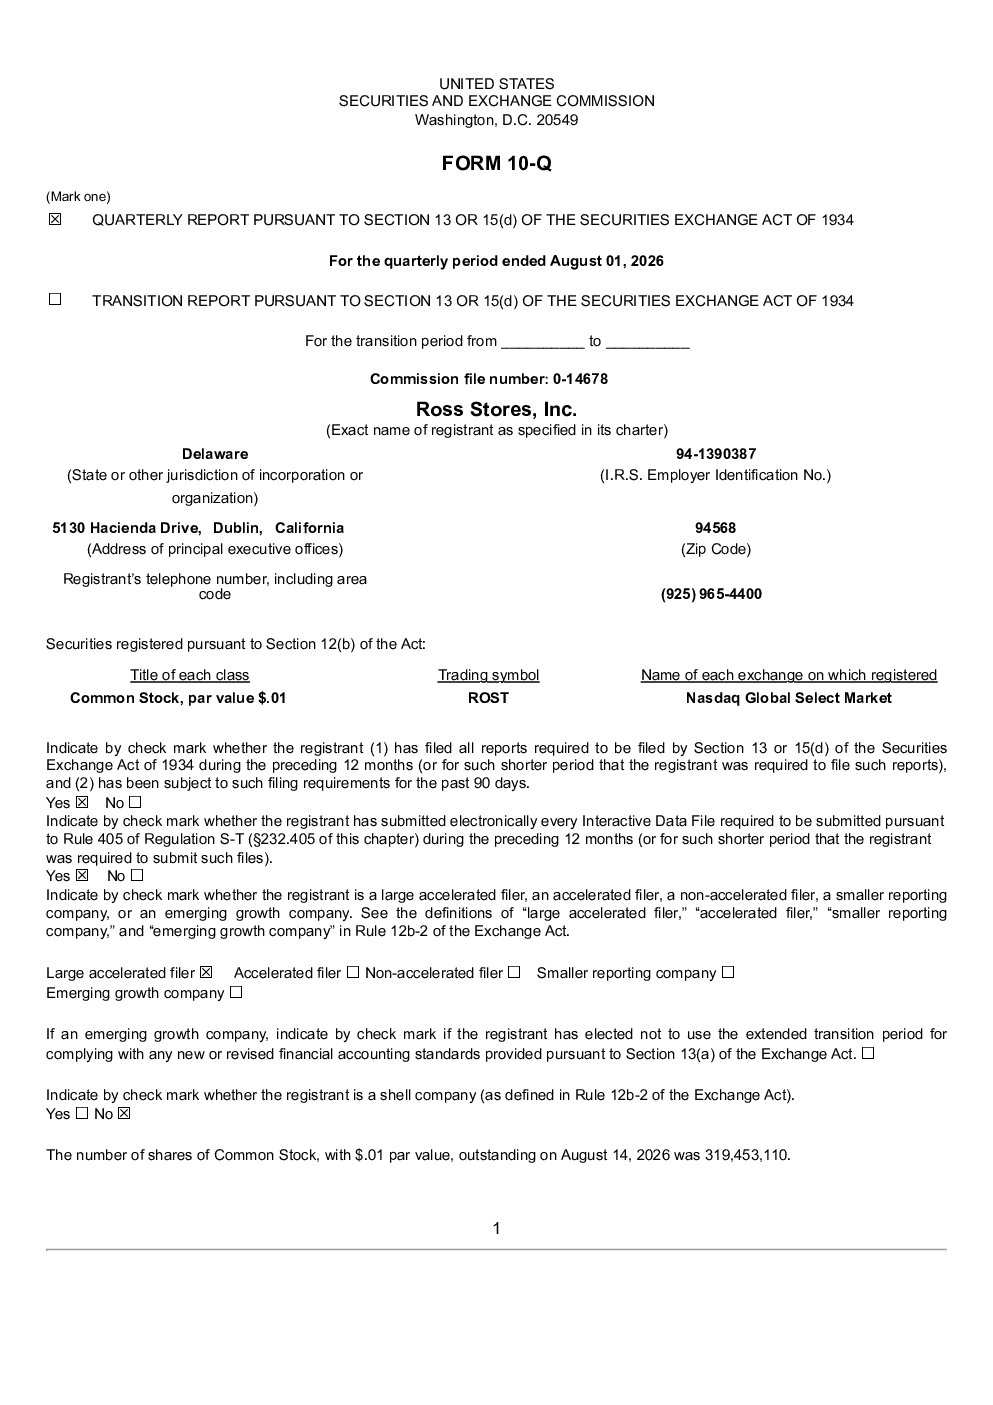
报告显示2026财年第二季度销售额62.65亿美元,同比增长10%,主要得益于可比门店销售额增长1亿美元(增幅10%)和非可比门店销售额增长2亿美元。同店销售额增长13%,受客流量增长7%和每单平均消费额增长3%推动。商品毛利率提高100个基点,分销成本下降60个基点。经营活动产生的净现金流增长约6.34亿美元。
折扣零售行业发展趋势如何?
折扣零售行业持续受益于消费者对性价比的追求,罗斯百货通过丰富商品品类、提升品牌吸引力及优化运营效率保持竞争力。行业面临宏观经济波动、竞争加剧及供应链挑战,但头部企业凭借规模效应和供应链管理能力仍能保持增长。
报告重点分析了哪些方面?
报告重点分析了销售增长驱动因素、成本结构变化、门店扩张计划及现金流状况。公司通过提升客流量和客单价实现销售增长,同时优化成本结构提高盈利能力。未来三年计划新开约115家门店,资本支出相应增加。
当前罗斯百货的市场表现如何?
罗斯百货市场表现稳健,第二季度销售额和同店销售额均实现显著增长,现金流状况良好。公司在美国市场拥有广泛布局,品牌认知度高,但需关注竞争压力和宏观经济环境变化对业绩的影响。
该研报存在哪些风险提示?
研报提示未来业绩可能受宏观经济环境、政策法规、地缘政治、通货膨胀、关税、竞争、消费者支出及供应链等多重因素影响。公司对未来的展望存在不确定性,实际结果可能与预期存在差异。
你可能感兴趣
罗斯百货 2025年季度报告
美股财报2025-06-11
普罗斯佩克特资本 2026年季度报告
美股财报2026-05-07
雪隆·罗斯柴尔德收购公司-A 2026年季度报告
美股财报2026-07-17
梅西百货 2026年季度报告
美股财报2026-06-04
伯灵顿百货 2026年季度报告
美股财报2026-05-28
迪拉德百货 2026年季度报告
美股财报2026-09-04
罗斯百货 2025年度报告
美股财报2026-04-07
罗斯百货 2024年度报告
美股财报2025-04-01
普罗斯佩克特资本 2025年季度报告
美股财报2025-11-06
汉默森:初步观点:丽塔-罗斯·加涅将于2026年辞去首席执行官职务
Jefferies2025-06-04