猜你想问
这份研报主要讲了什么内容?
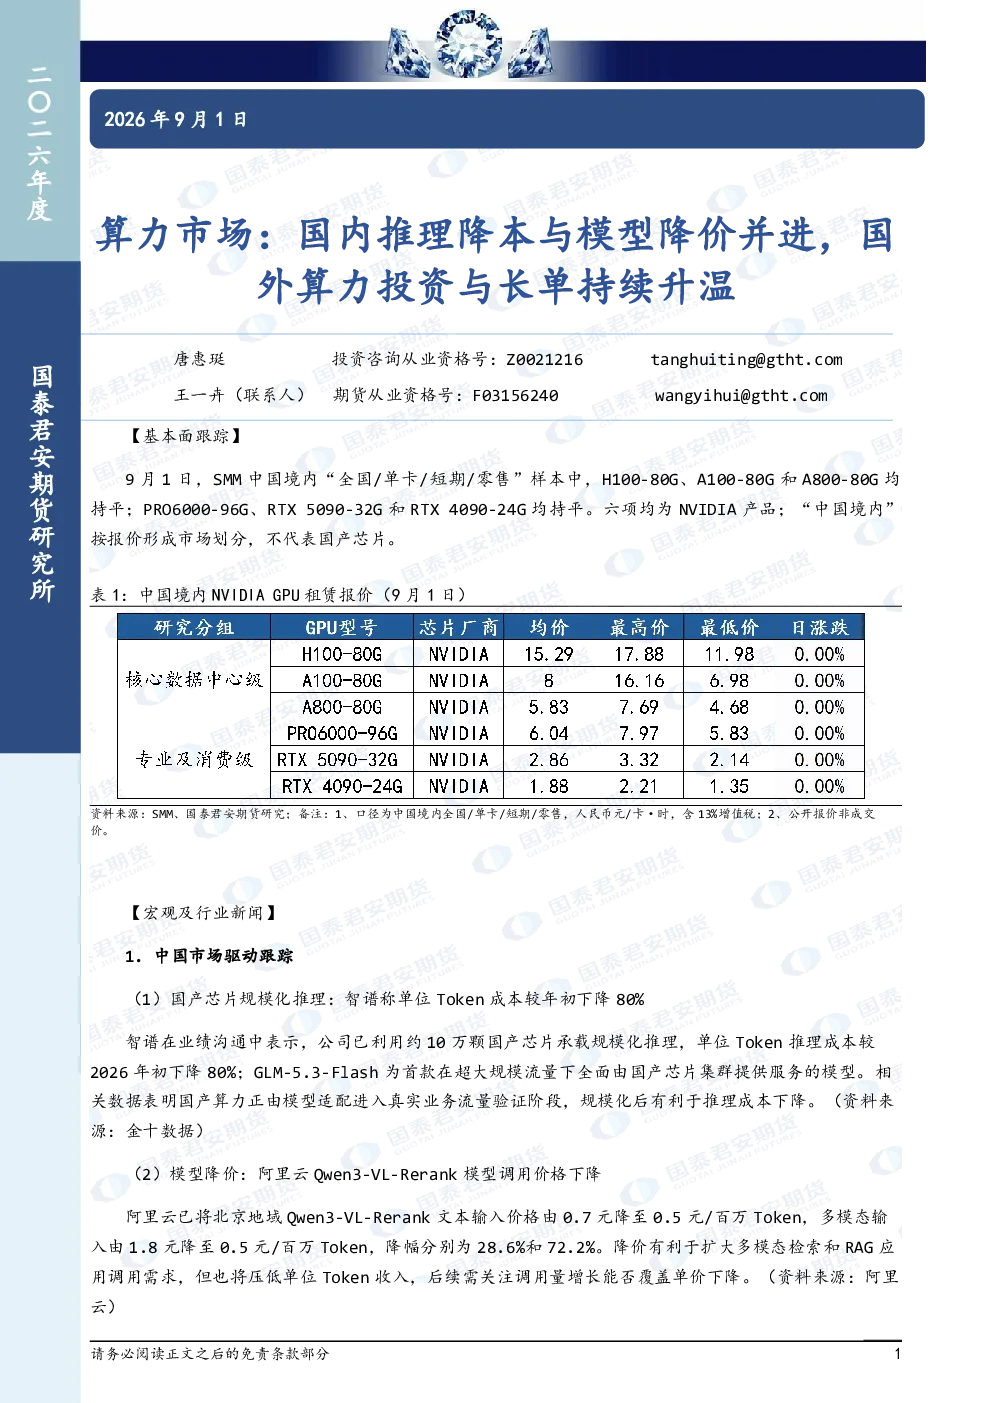
本报告聚焦算力市场动态,分析了中国国内推理降本与模型降价趋势,以及国外算力投资和长单持续升温的现象。报告指出,智谱利用国产芯片实现规模化推理成本下降80%,阿里云下调模型调用价格以扩大多模态应用需求,同时英伟达投资联发科推动AI芯片生态扩展,Anthropic与Lambda签署长单云协议显示算力需求稳定。这些变化表明算力市场正经历结构性调整,国产算力逐步验证业务价值,国际市场则通过生态投资和长单锁定需求。
算力赛道未来发展趋势如何?
算力赛道呈现国内外差异化发展趋势。国内方面,国产芯片规模化推理和模型降价将推动算力需求增长,加速国产算力在真实业务中的渗透;国际市场则通过AI芯片生态投资和长单合同巩固市场地位。未来,随着AI应用场景丰富,算力需求将持续分化,数据中心级算力增长放缓,专业及消费级算力需求有望提升。同时,算力供应链整合、技术创新和成本控制将是行业竞争的关键,国内外企业需在生态构建和效率优化上持续发力。
报告重点分析了哪些方向?
报告重点分析了国内外算力市场的核心驱动因素。在中国市场,报告关注国产芯片规模化推理带来的成本下降,以及模型降价对多模态应用需求的促进作用。在国际市场,报告聚焦英伟达通过投资推动AI芯片生态扩展,以及Anthropic与Lambda签署长单云协议反映的算力需求稳定性。此外,报告还对比了国内外算力价格走势和生态竞争格局,揭示了算力市场从价格战向生态合作的转变趋势。
当前算力市场现状如何判断?
当前算力市场呈现国内外双轨运行态势。国内市场以成本优化和需求验证为主,国产算力通过规模化推理和模型降价逐步进入商业应用阶段,但整体算力价格仍面临下行压力。国际市场则通过资本投入和长期合作锁定算力需求,英伟达与联发科的生态合作以及Anthropic的长单协议均显示算力需求长期化趋势。然而,算力市场整体趋势强度尚未达到峰值,数据中心级算力需求增长乏力,专业及消费级算力尚未形成规模效应。
研报提示哪些风险需要注意?
本报告提示算力市场需关注以下风险:首先,国产算力规模化应用仍面临技术成熟度和生态完善性挑战,成本下降效果可能受限于芯片性能和适配效率。其次,模型降价可能导致服务商利润空间压缩,需关注调用量增长能否覆盖单价下降带来的收入损失。再次,国际市场算力投资存在地缘政治风险,长单合同可能因市场环境变化而调整。最后,算力供应链依赖性较高,上游芯片产能和价格波动可能影响下游服务商的稳定运营。