猜你想问
这份研报主要分析了什么内容?
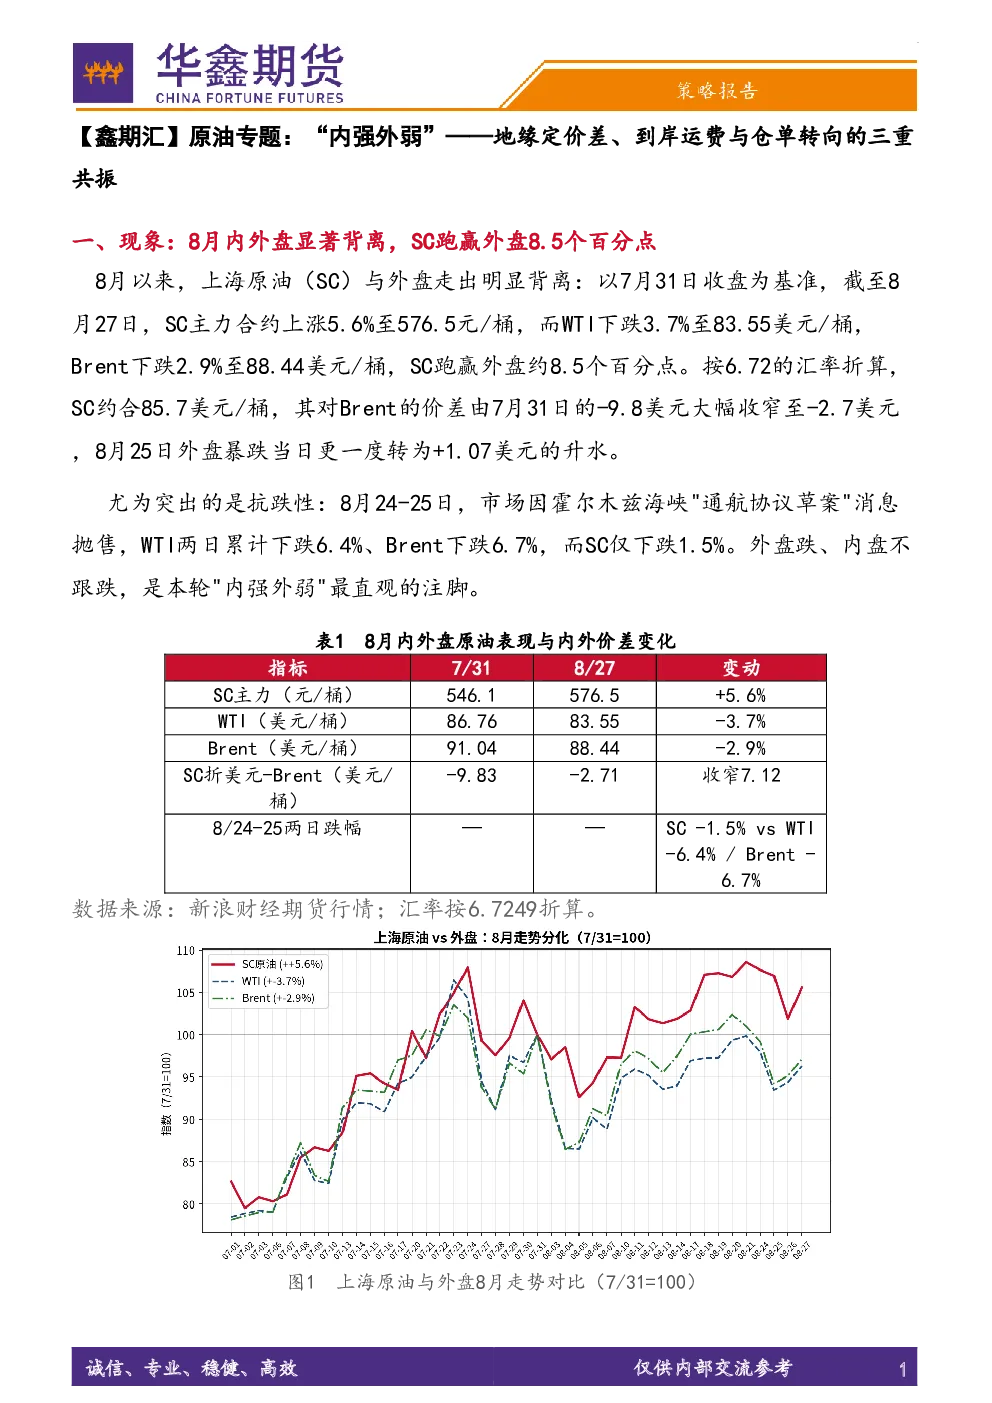
这份研报主要分析了上海原油(SC)与外盘(WTI、Brent)的显著背离现象,探讨了地缘定价差、到岸运费成本以及仓单转向对SC相对外盘溢价的影响。报告指出,地缘溢价导致中东原油定价基准差异、到岸运费成本上升以及国内进口利润收缩和仓单低位共同作用,支撑了SC的内盘强势地位。
当前原油赛道的发展趋势如何?
当前原油赛道的发展趋势主要体现在地缘风险对定价基准的影响加剧,中东原油的‘装船可得性’溢价推动SC相对外盘溢价。同时,到岸定价模式下的运费成本上升进一步强化了内盘支撑,而国内进口利润收缩和仓单转向也限制了SC的下跌空间。未来需关注霍尔木兹海峡通航协议的实质进展、VLCC运费持续性以及进口利润修复节奏等因素对市场的影响。
研报重点分析了哪些方向?
研报重点分析了四个方向:一是SC与外盘的背离现象及数据对比;二是地缘溢价导致的定价基准差异,强调SC更贴近实物定价;三是到岸定价模式下的运费成本对SC成本中枢的支撑作用;四是国内进口利润收缩和仓单转向对SC近月供给的抽紧效应。这些因素共同构成了SC相对外盘强势的三重共振机制。
当前原油市场的现状如何判断?
当前原油市场的现状表现为SC相对外盘显著溢价,内盘抗跌性强。地缘风险推高中东原油溢价,到岸运费成本上升,国内进口利润收缩压制需求,仓单低位强化实物支撑,共同支撑了SC的强势。市场需关注霍尔木兹海峡通航协议的进展、VLCC运费的高位持续性以及进口利润的修复节奏,这些因素将影响SC相对外盘的价差走势。
研报提到了哪些风险提示?
研报提示了四个主要风险:一是蒙煤燃油供应恢复超预期或国内煤矿复产提速可能导致供应缺口快速回补;二是终端需求不及预期可能引发钢厂负反馈减产;三是交易所风控措施升级或监管关注可能影响市场流动性;四是临近交割月流动性下降及近月合约波动放大可能增加交易风险。这些风险需持续关注,以评估SC相对外盘强势的可持续性。
你可能感兴趣
【鑫期汇】原油专题:地缘迷雾与美元逆风交织 价格面临高波动
华鑫期货2026-05-19
【鑫期汇】焦煤专题报告:强预期,弱现实,用煤炭替代原油与天然气的新增需求或有限
华鑫期货2026-03-27
【鑫期汇】沪铜专题:2610-2611跨期价差变化解析:从交割月挤仓到主力月常态升水,月差逻辑的切换与延续
华鑫期货2026-09-03
【鑫期汇】油脂油料周报:油强粕弱,豆棕价差倒挂程度加深
华鑫期货2025-08-24
【鑫期汇】钢材专题:卷螺价差高位运行,“金九银十”逐步进入收敛窗口期——螺纹热卷价差分析与9—10月套利逻辑
华鑫期货2026-08-27
【鑫期汇】油脂油料周报:粕强油弱,关注原油走势
华鑫期货2026-04-12
【鑫期汇】铜专题报告:铜重返10万之上是宏观修复、供应硬约束与结构性需求共振下的铜超级周期再确认
华鑫期货2026-05-07
【鑫期汇】甲醇专题报告:供给冲击与新增需求共振,甲醇强于化工品的逻辑与后市展望
华鑫期货2026-09-01
【鑫期汇】玻璃期货专题分析报告:低估值与行业亏损下的修复窗口:供需、成本、地产新政与后市展望
华鑫期货2026-09-01
【鑫期汇】股指专题:A股风格切换下的防御逻辑——上证50(IH)估值优势与配置价值
华鑫期货2026-07-27