猜你想问
双汇发展2026年中报核心数据有哪些?
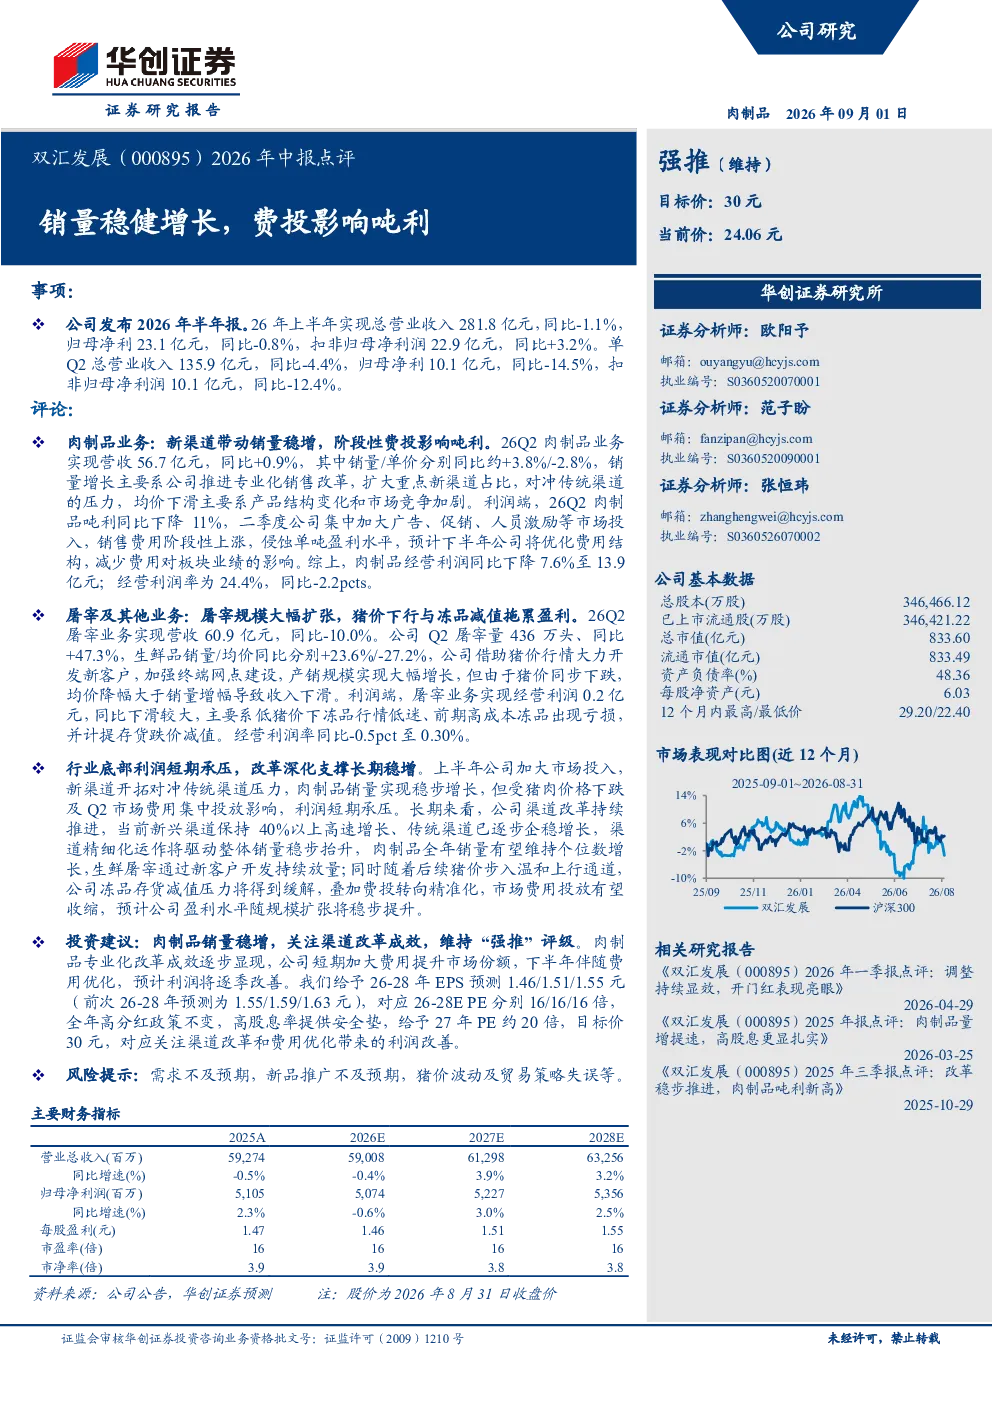
双汇发展2026年中报显示,上半年总营业收入281.8亿元,同比-1.1%;归母净利23.1亿元,同比-0.8%;扣非归母净利润22.9亿元,同比+3.2%。Q2总营业收入135.9亿元,同比-4.4%;归母净利10.1亿元,同比-14.5%;扣非归母净利润10.1亿元,同比-12.4%。肉制品业务Q2营收56.7亿元,同比+0.9%,销量/单价分别同比约+3.8%/-2.8%。屠宰及其他业务Q2屠宰量436万头,同比+47.3%,生鲜品销量/均价同比分别+23.6%/-27.2%。
肉制品行业发展趋势如何?
肉制品行业短期利润承压,但渠道改革持续推进,新兴渠道占比超40%,传统渠道企稳。肉制品全年销量有望维持个位数增长,生鲜屠宰持续放量。猪价温和上行后冻品减值压力缓解,费用优化后盈利水平将稳步提升。行业面临需求波动、新品推广挑战,但渠道多元化及成本控制将推动行业长期健康发展。
研报重点分析了哪些业务板块?
研报重点分析了肉制品和屠宰及其他业务板块。肉制品业务Q2营收56.7亿元,销量/单价分别同比约+3.8%/-2.8%,吨利同比下降11%,主要因市场费用加大。屠宰及其他业务Q2屠宰量436万头,同比+47.3%,生鲜品销量/均价同比分别+23.6%/-27.2%,收入同比-10.0%。报告关注渠道改革成效及各业务板块盈利能力变化。
当前市场对双汇发展的判断是什么?
当前市场关注双汇发展渠道改革进展及各业务板块盈利能力变化。报告显示,公司短期利润承压主要因市场费用加大及低猪价影响,但渠道改革持续推进,新兴渠道占比超40%,传统渠道企稳。肉制品销量稳增,屠宰业务放量,猪价温和上行后冻品减值压力缓解,费用优化将推动盈利水平稳步提升。
研报提示哪些风险?
研报提示需求不及预期、新品推广不及预期、猪价波动及贸易策略失误等风险。短期内,公司面临市场费用加大、低猪价影响等挑战,但通过渠道改革及成本控制有望逐步改善。长期需关注市场需求波动、新品推广效果及猪价周期性变化,这些因素可能影响公司业绩表现及盈利稳定性。