猜你想问
InPost SA 2026年第二季度财报主要业绩数据有哪些?
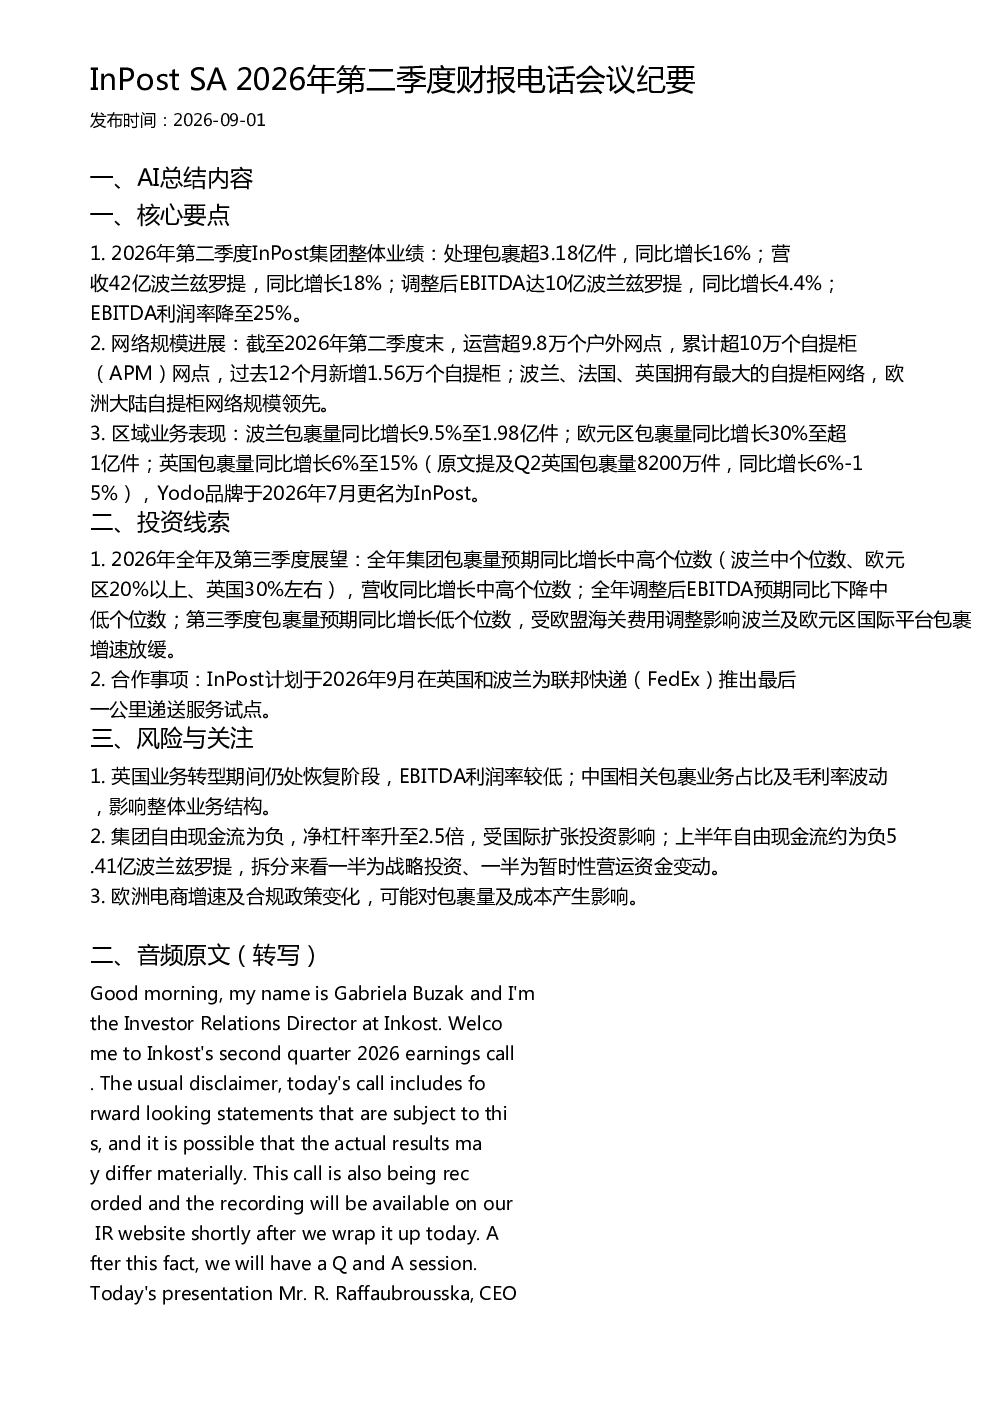
InPost集团2026年第二季度处理包裹超3.18亿件,同比增长16%;营收42亿波兰兹罗提,同比增长18%;调整后EBITDA达10亿波兰兹罗提,同比增长4.4%,但EBITDA利润率降至25%。这些数据反映了公司在快递处理量和营收方面的增长,但利润率下降值得关注。
InPost SA 2026年第二季度自提柜网络规模及增长情况如何?
截至2026年第二季度末,InPost运营超9.8万个户外网点,累计超10万个自提柜(APM)网点,过去12个月新增1.56万个。波兰、法国、英国拥有最大的自提柜网络,欧洲大陆自提柜网络规模领先。这一增长表明公司在扩大服务覆盖范围,提升用户便利性。
InPost SA 2026年第二季度区域业务表现有何亮点?
波兰包裹量同比增长9.5%至1.98亿件;欧元区包裹量同比增长30%至超1亿件;英国包裹量同比增长6%至15%。这些数据显示公司在不同区域的业务增长存在差异,欧元区表现尤为突出,但英国业务增速相对较慢。Yodo品牌已于2026年7月更名为InPost,进一步整合品牌形象。
InPost SA 2026年全年及第三季度业绩展望如何?
全年集团包裹量预期同比增长中高个位数,营收同比增长中高个位数,但调整后EBITDA预期同比下降中低个位数。第三季度包裹量预期同比增长低个位数,受欧盟海关费用调整影响波兰及欧元区国际平台包裹增速放缓。这些展望表明公司面临一定的挑战,需要关注成本控制和业务增长平衡。
InPost SA 2026年第二季度财报存在哪些风险提示?
英国业务转型期间仍处恢复阶段,EBITDA利润率较低;中国相关包裹业务占比及毛利率波动,影响整体业务结构;欧洲电商增速及合规政策变化可能对包裹量及成本产生影响。这些风险提示表明公司在国际市场和特定业务领域面临不确定性,需要密切关注政策变化和市场动态。
你可能感兴趣
Voltalia SA VLTAF 2026年第二季度财报电话会议纪要
未知机构2026-09-03
CD Projekt Red SA OTGLY 2026年第二季度财报电话会议纪要
未知机构2026-09-03
Globe Trade Centre SA GBCEY 2026年第二季度财报电话会议纪要
未知机构2026-09-04
Cosan SA CSAN 2026年第二季度财报电话会议记录
未知机构2026-08-18
TAURON Polska Energia SA TNPGY 2026年第二季度财报电话会议记录
未知机构2026-09-12
KGHM Polska Miedz SA 2026年Q2财报及业务进展电话会议纪要
未知机构2026-08-20
Zevia PBC 2026年第二季度财报电话会议纪要
未知机构2026-08-06
三井住友飞机租赁2026年第二季度财报电话会议纪要
未知机构2026-08-11
万国数据2026年第二季度财报及8月投资者电话会议纪要
未知机构2026-08-16
微博2026年第二季度财报电话会议纪要
未知机构2026-08-20