猜你想问
名创优品最新研报核心内容是什么?
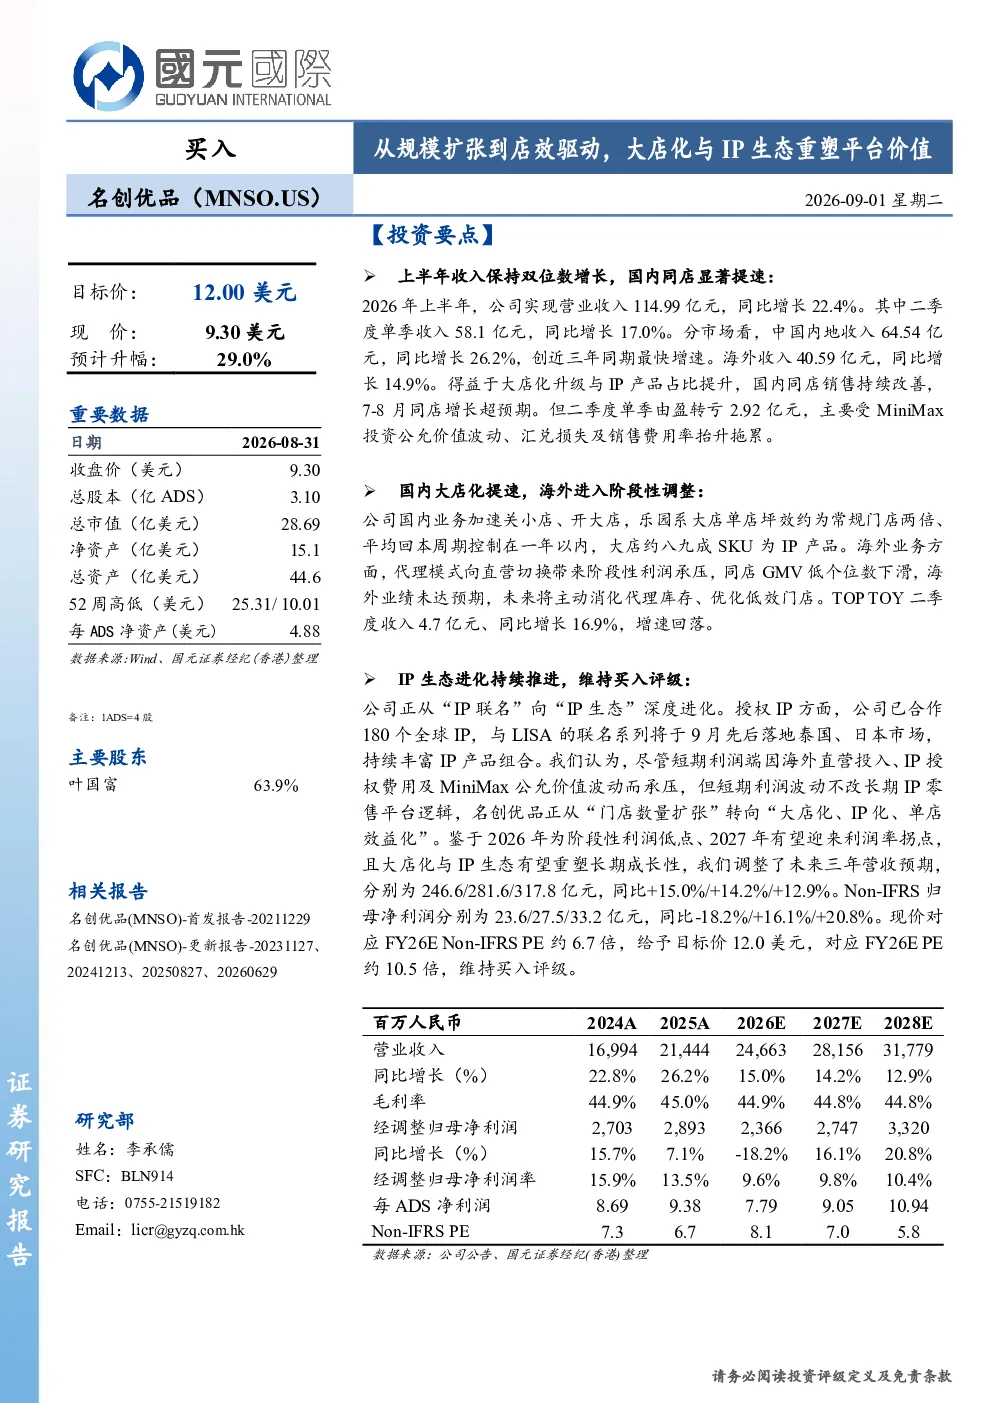
名创优品最新研报显示,公司上半年营收114.99亿元,同比增长22.4%,国内收入增长26.2%。国内同店销售提速,但二季度单季由盈转亏,主要受MiniMax投资公允价值波动、汇兑损失及销售费用率上升影响。公司加速关小店、开大店,乐园系大店坪效提升,未来5年计划将乐园系门店增至1200-1500家。海外业务调整,同店GMV低个位数下滑,未来将聚焦核心市场并优化低效门店。TOP TOY业务表现良好,上半年收入9.85亿元,同比增长32.7%,自研IP“糯米”销售额超2亿元。公司正从IP联名向IP生态深度进化,短期利润承压,但长期成长性有望重塑。
报告分析名创优品所在的赛道/行业发展趋势如何?
报告指出,名创优品正推动零售行业从规模扩张向店效驱动转型。国内市场通过大店化策略提升坪效和客单价,聚焦一、二线城市。海外市场则优化扩张节奏,聚焦核心市场并减少代理模式带来的费用前置问题。IP生态的深度进化是关键趋势,公司已合作180个全球IP,自研IP“糯米”已实现盈利,未来IP业务占比有望持续提升,成为驱动长期估值提升的重要引擎。这一趋势反映了零售行业对品牌化、IP化、体验化的需求升级。
研报重点分析了名创优品的哪些方面?
研报重点分析了名创优品的业绩表现、国内业务策略、海外业务调整、TOP TOY业务表现以及IP生态进化。在业绩方面,报告关注营收增长、同店销售表现及利润波动原因。国内业务策略上,聚焦大店化、乐园系门店坪效提升及IP产品占比。海外业务调整方面,分析同店GMV下滑、代理模式切换及市场聚焦策略。TOP TOY业务作为增长新引擎,其收入增长和盈利能力备受关注。IP生态进化方面,报告强调公司从IP联名向IP生态的转型,及自研IP的进展。
报告对当前名创优品的市场现状有何判断?
报告判断,名创优品正处于从规模扩张向店效驱动的转型期。国内市场通过大店化策略提升单店效益,但面临短期利润波动压力。海外市场扩张节奏调整,聚焦核心市场以优化效率。TOP TOY业务已跑通商业模式并实现盈利,成为新的增长动力。IP生态建设是长期价值重塑的关键,公司正积极深化IP合作与自研IP布局。整体来看,名创优品正通过多维度策略应对市场变化,寻求长期可持续增长。
研报提示了哪些相关风险?
研报提示了名创优品面临的多重风险。海外同店销售可能走弱,影响海外市场整体表现。销售费用率刚性上升和IP授权成本增加,可能对短期利润造成压力。拓店及大店模型复制若不及预期,将影响扩张策略的成效。此外,汇率波动与国际关系风险也可能对业务造成不利影响。这些风险需关注,但报告认为长期IP零售平台逻辑不变,转型方向仍具价值。