猜你想问
这份研报的核心内容是什么?
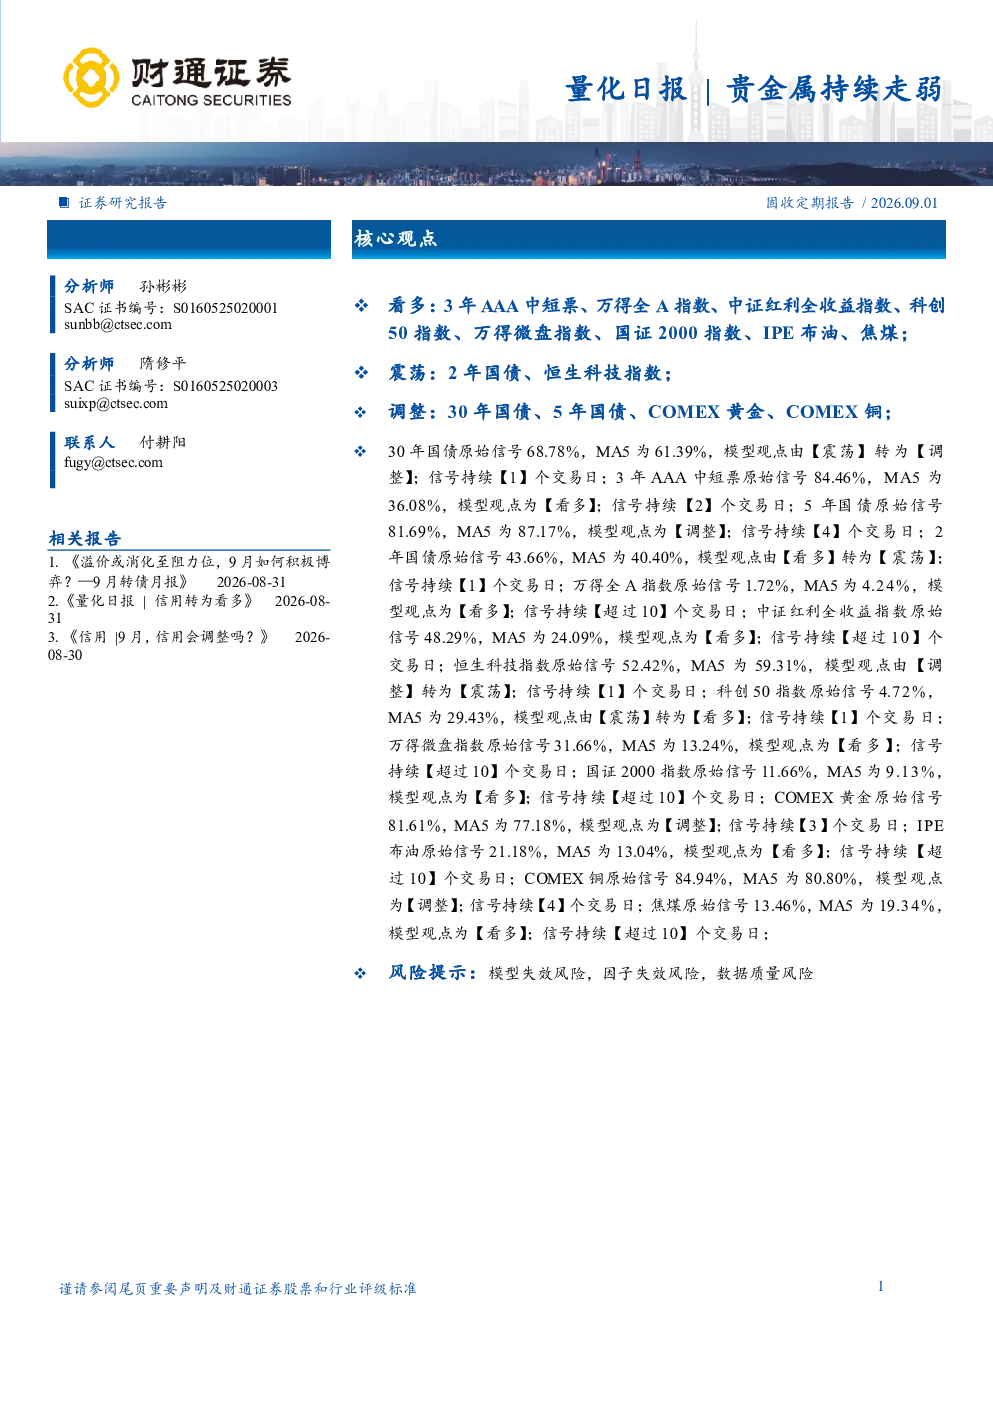
这份研报的核心内容是分析当前市场环境下不同资产的量化信号和观点变化。报告显示看多3年AAA中短票、万得全A指数、中证红利全收益指数、科创50指数、万得微盘指数、国证2000指数、IPE布油、焦煤;震荡2年国债、恒生科技指数;调整30年国债、5年国债、COMEX黄金、COMEX铜。模型信号及观点变化方面,30年国债由震荡转为调整,3年AAA中短票维持看多,5年国债维持调整,2年国债由看多转为震荡,万得全A指数等维持看多,恒生科技指数由调整转为震荡,科创50指数由震荡转为看多,COMEX黄金维持调整。这些分析基于量化模型信号和MA5指标的变化,但具体信号持续时间和变化细节需参考完整报告。
有色金属行业的发展趋势如何?
研报未直接分析有色金属行业整体发展趋势,但通过量化模型对相关资产的观点变化可以间接反映行业情况。报告看多焦煤,调整COMEX铜,显示部分有色金属资产表现分化。建议结合宏观经济、供需关系、政策环境等多维度信息综合判断有色金属行业未来走势,并关注报告中提到的具体有色金属资产的表现。
这份报告重点分析了哪些方向?
这份报告重点分析了量化模型对不同资产的信号和观点变化,涵盖债券、股票、商品等多个资产类别。具体包括30年国债、5年国债、2年国债、3年AAA中短票、万得全A指数、中证红利全收益指数、科创50指数、万得微盘指数、国证2000指数、COMEX黄金、COMEX铜、IPE布油、焦煤等。报告通过分析原始信号和MA5移动平均信号的对比,展示了模型观点的动态调整过程。
当前市场现状如何判断?
研报通过量化模型对市场资产的信号和观点变化进行分析,反映了当前市场环境下不同资产的表现。例如看多资产如万得全A指数、中证红利全收益指数等,震荡资产如恒生科技指数,调整资产如30年国债、COMEX黄金等。这些信号和观点变化基于量化模型计算,但市场现状判断需结合更广泛的信息,包括宏观经济数据、政策动向、行业基本面等。
这份研报有哪些风险提示?
研报提示了模型失效风险、因子失效风险和数据质量风险。模型失效风险指量化模型可能因市场环境变化或模型本身缺陷导致分析结果不准确;因子失效风险指模型依赖的因子可能因市场变化而失效;数据质量风险指数据错误或缺失可能影响分析结果。投资者在使用研报进行分析决策时需注意这些风险,并结合自身风险承受能力进行判断。