猜你想问
中国秦发2026年8月31日投资者问答会议纪要核心内容有哪些?
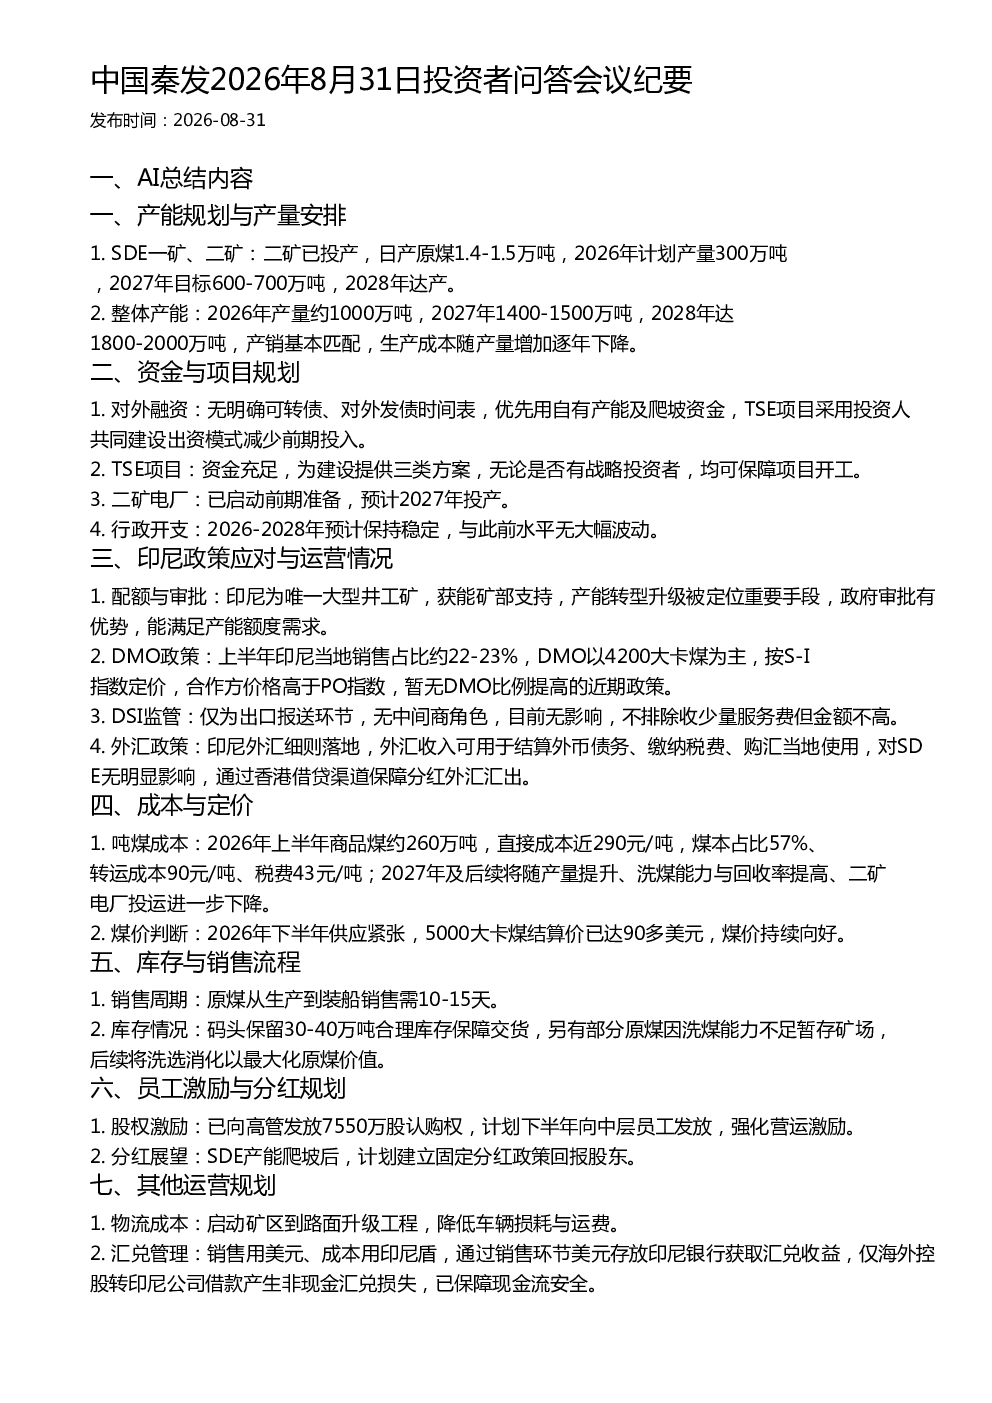
本次会议主要涵盖产能规划与产量安排、资金与项目规划、印尼政策应对与运营情况、成本与定价、库存与销售流程、员工激励与分红规划、其他运营规划等七个方面。其中重点介绍了SDE一矿、二矿的产能进度,2026至2028年的整体产量目标,以及印尼DMO、DSI政策的具体影响。同时披露了公司资金使用计划、股权激励措施及未来分红政策,并对成本控制、销售周期、物流优化等运营细节进行了说明。
报告反映的煤炭行业发展趋势如何?
报告显示,煤炭行业正经历产能扩张与技术升级阶段。中国秦发通过二矿投产及后续产能爬坡计划,预计2026至2028年产量将逐年提升至1800-2000万吨,同时生产成本随规模效应显现而下降。印尼政策方面,政府支持产能转型升级,为大型井工矿提供审批优势,但DMO政策短期内无重大调整。行业整体来看,供应紧张预期支撑煤价,但具体价格走势受多种因素影响,需持续关注市场供需变化。
报告重点分析了哪些方面?
报告重点分析了产能爬坡与成本控制。公司明确SDE二矿已投产,并规划2026年产量300万吨、2027年600-700万吨、2028年达产的路径,同时预计产销匹配度将提升。成本方面,2026年上半年直接成本近290元/吨,煤本占比57%,未来通过产量提升、洗煤能力提高及二矿电厂投运将实现进一步下降。此外,报告还详细解读了印尼政策环境、资金使用策略及物流优化措施。
当前煤炭市场现状如何?
当前煤炭市场呈现供应偏紧态势。报告指出,2026年下半年供应紧张预期已显现,5000大卡煤结算价已达90多美元。中国秦发凭借印尼大型井工矿优势及政府支持,确保产能额度满足需求。印尼DMO政策以4200大卡煤为主,按S-I指数定价,合作方价格高于PO指数,但短期内无DMO比例提高政策。整体看,煤炭供需关系持续紧张,但具体价格波动需结合国内外经济形势及政策调整进行综合判断。
报告提示了哪些风险?
报告提示的主要风险集中在印尼政策变动及汇率波动方面。印尼DMO政策虽暂无重大调整,但未来可能存在政策调整不确定性。DSI监管目前仅涉及出口报送环节,但存在未来可能收取少量服务费的风险。汇率方面,印尼外汇细则落地后,虽对SDE无明显影响,但海外控股转印尼公司借款仍可能产生非现金汇兑损失,需持续关注印尼外汇政策变化及国际金融市场波动对现金流的影响。