猜你想问
这份研报主要分析了哪些核心内容?
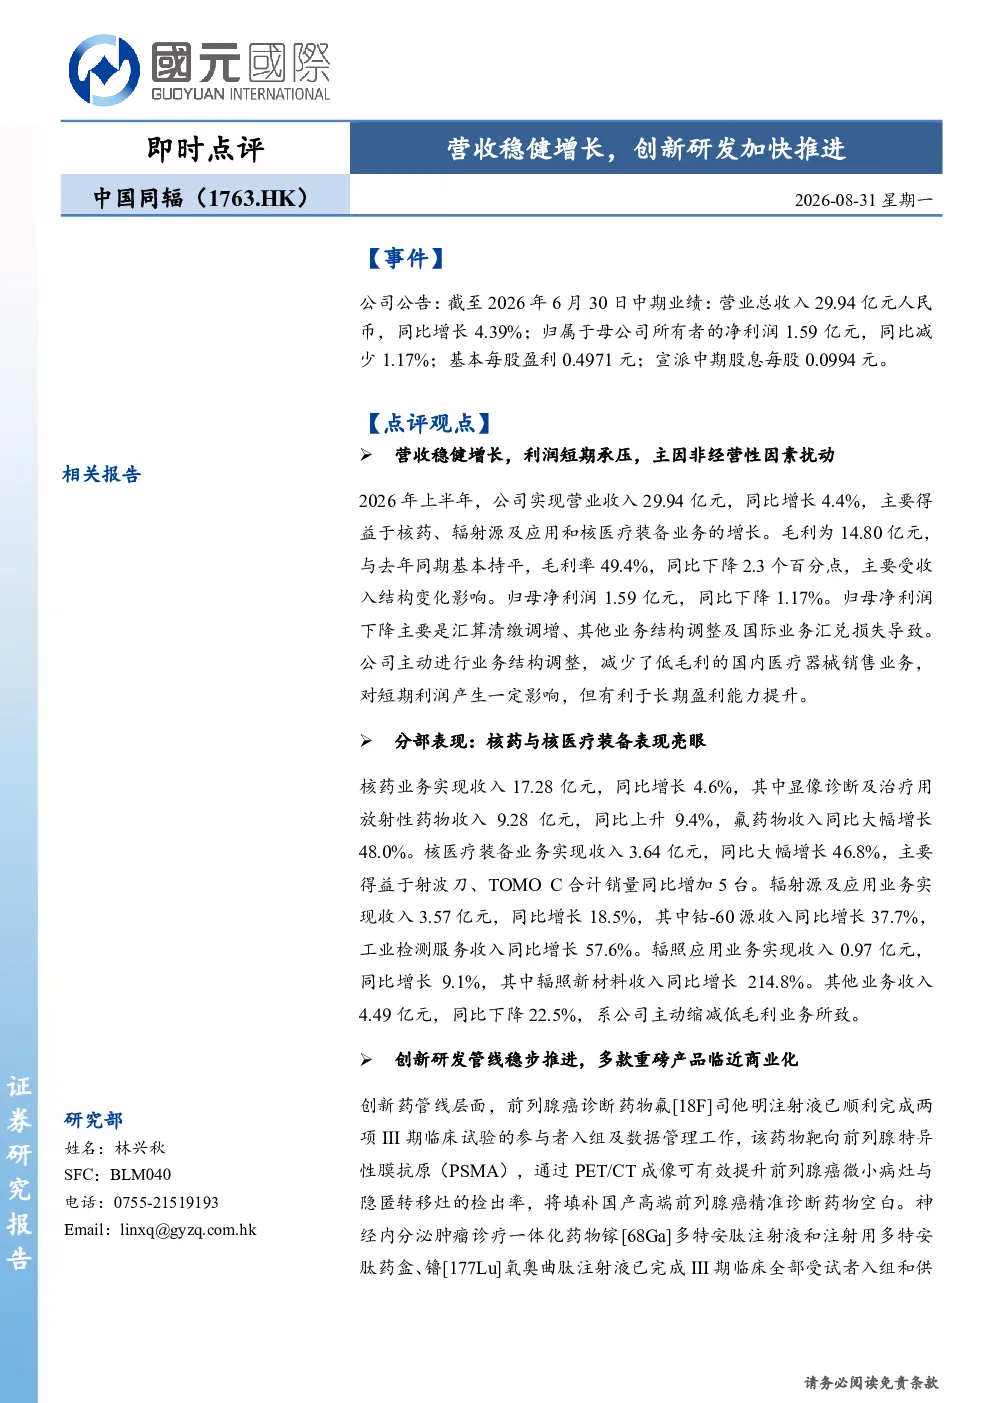
本报告重点分析了01763中国同辐2026年上半年的经营表现,包括营收与利润数据、各分部业务增长情况、创新研发进展及产能建设。报告显示公司营收稳健增长,核药业务、核医疗装备业务、辐射源及应用业务等核心板块表现突出,创新药管线丰富且多款产品临近商业化。同时,公司产能优势显著,财务结构稳健,但短期利润受非经营性因素影响有所承压。
核技术应用行业的发展趋势如何?
核技术应用行业正经历快速发展,尤其在核药和核医疗装备领域。随着精准医疗和肿瘤诊断技术的进步,核药市场需求持续扩大,创新药物研发成为行业焦点。同时,高端医疗装备如射波刀等销量增长迅速,推动行业技术升级。未来,行业将受益于政策支持、技术突破及人口老龄化带来的医疗需求增长,但需关注同质化竞争和研发投入压力。
报告最值得关注的分析方向是什么?
报告最值得关注的是公司在创新研发方面的进展。公司拥有多条创新核药管线,涵盖前列腺癌、神经内分泌肿瘤、乳腺癌及阿尔茨海默病等领域,部分产品已进入III期临床或即将申报上市。此外,公司产能建设成效显著,亚洲规模最大的密封放射源研发生产基地已投产,将进一步巩固其行业领先地位。这些亮点显示公司具备长期成长潜力。
当前核技术应用市场的现状如何?
当前核技术应用市场呈现多元化和高端化趋势。一方面,核药市场受益于精准医疗发展,显像诊断及治疗用放射性药物需求旺盛,氟药物等创新产品增长迅速。另一方面,核医疗装备市场以射波刀等高端设备为代表,技术壁垒高,市场集中度逐步提升。同时,辐射源及应用、辐照应用等领域也展现出良好的增长势头,但行业整体面临人才短缺、审批流程复杂等挑战。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:短期利润受非经营性因素影响波动、部分创新药物研发存在不确定性、市场竞争加剧可能导致价格压力、以及国际业务受汇率波动影响等。此外,行业监管政策变化、技术迭代风险以及关键原材料价格波动也可能对公司经营产生影响。投资者需关注这些因素对长期业绩的潜在影响。