猜你想问
焦煤和焦炭的最新市场走势如何?
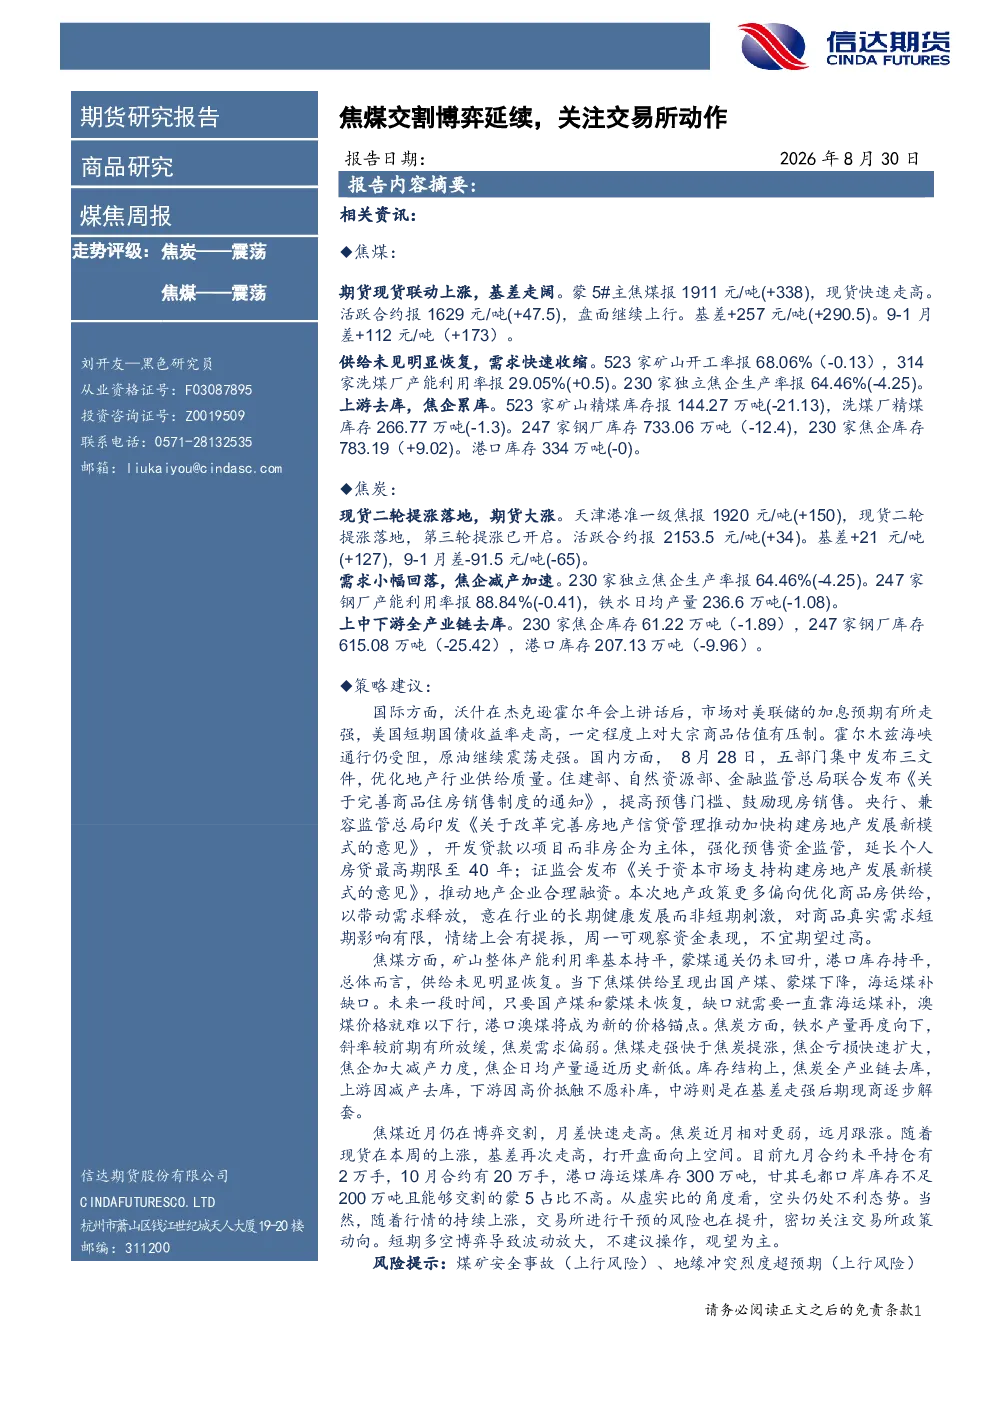
焦煤和焦炭市场近期呈现震荡走势。蒙5#主焦煤期货现货联动上涨,活跃合约报1629元/吨,基差走阔。焦炭现货二轮提涨落地,天津港准一级焦报1920元/吨,基差同样走强。供需方面,焦煤供给未见明显恢复,需求快速收缩;焦炭需求小幅回落,但全产业链库存均下降。上游矿山和洗煤厂库存下降,下游钢厂和焦企库存也同步减少。市场观点认为,国产煤和蒙煤未恢复,海运煤补缺口,澳煤价格难以下行,港口澳煤成为价格锚点。焦炭需求偏弱,焦企亏损扩大,减产加速,库存结构显示全产业链去库。
焦煤和焦炭行业的发展趋势是什么?
焦煤和焦炭行业发展趋势呈现震荡态势。焦煤方面,国产煤和蒙煤恢复缓慢,海运煤填补缺口,澳煤价格受制于供应,港口澳煤成为价格锚点。焦炭方面,需求小幅回落,但全产业链库存去库明显,显示供需关系趋紧。国际宏观上,美联储加息预期走强,大宗商品估值受压制;霍尔木兹海峡通行受阻,原油震荡走强。国内政策方面,五部门发布文件优化地产行业供给,短期内对商品真实需求影响有限,但情绪上有所提振。整体来看,焦煤和焦炭行业供需关系复杂,价格波动受多种因素影响。
本报告重点分析了哪些方面?
本报告重点分析了焦煤和焦炭的供需关系、库存变化、市场走势以及策略建议。焦煤方面,分析了期货现货联动上涨情况、矿山和洗煤厂开工率、钢厂和焦企库存变化,以及国产煤和蒙煤的供应情况。焦炭方面,分析了现货提涨落地情况、独立焦企和钢厂生产率、全产业链库存去库情况。此外,还分析了国际宏观环境和国内政策对行业的影响,以及交易所干预风险。报告建议投资者关注焦煤近月交割博弈和月差变化,以及焦炭短期多空博弈和交易所干预风险。
当前焦煤和焦炭的市场现状如何判断?
当前焦煤和焦炭市场现状呈现震荡态势,但供需关系趋紧。焦煤方面,供给端恢复缓慢,需求端收缩明显,库存下降,澳煤价格成为价格锚点。焦炭方面,需求小幅回落,但全产业链库存去库显著,显示供需关系趋紧,焦企亏损扩大,减产加速。市场观点认为,焦煤和焦炭价格受多种因素影响,包括国际宏观环境、国内政策、供需关系和库存变化等。交易所干预风险提升,投资者需谨慎关注市场动态。
本报告提示了哪些风险?
本报告提示了焦煤和焦炭行业的主要风险,包括煤矿安全事故和地缘冲突烈度超预期。煤矿安全事故可能导致供应中断,影响焦煤和焦炭价格。地缘冲突加剧可能引发能源供应紧张,推高原油价格,进而影响焦煤和焦炭成本。此外,国际宏观环境变化,如美联储加息预期走强,也可能对大宗商品估值产生压制效应。国内政策调整,如房地产政策优化,短期内对商品真实需求影响有限,但需关注其对市场情绪的潜在影响。投资者需密切关注这些风险因素,做好风险管理。