猜你想问
这份研报主要分析了什么内容?
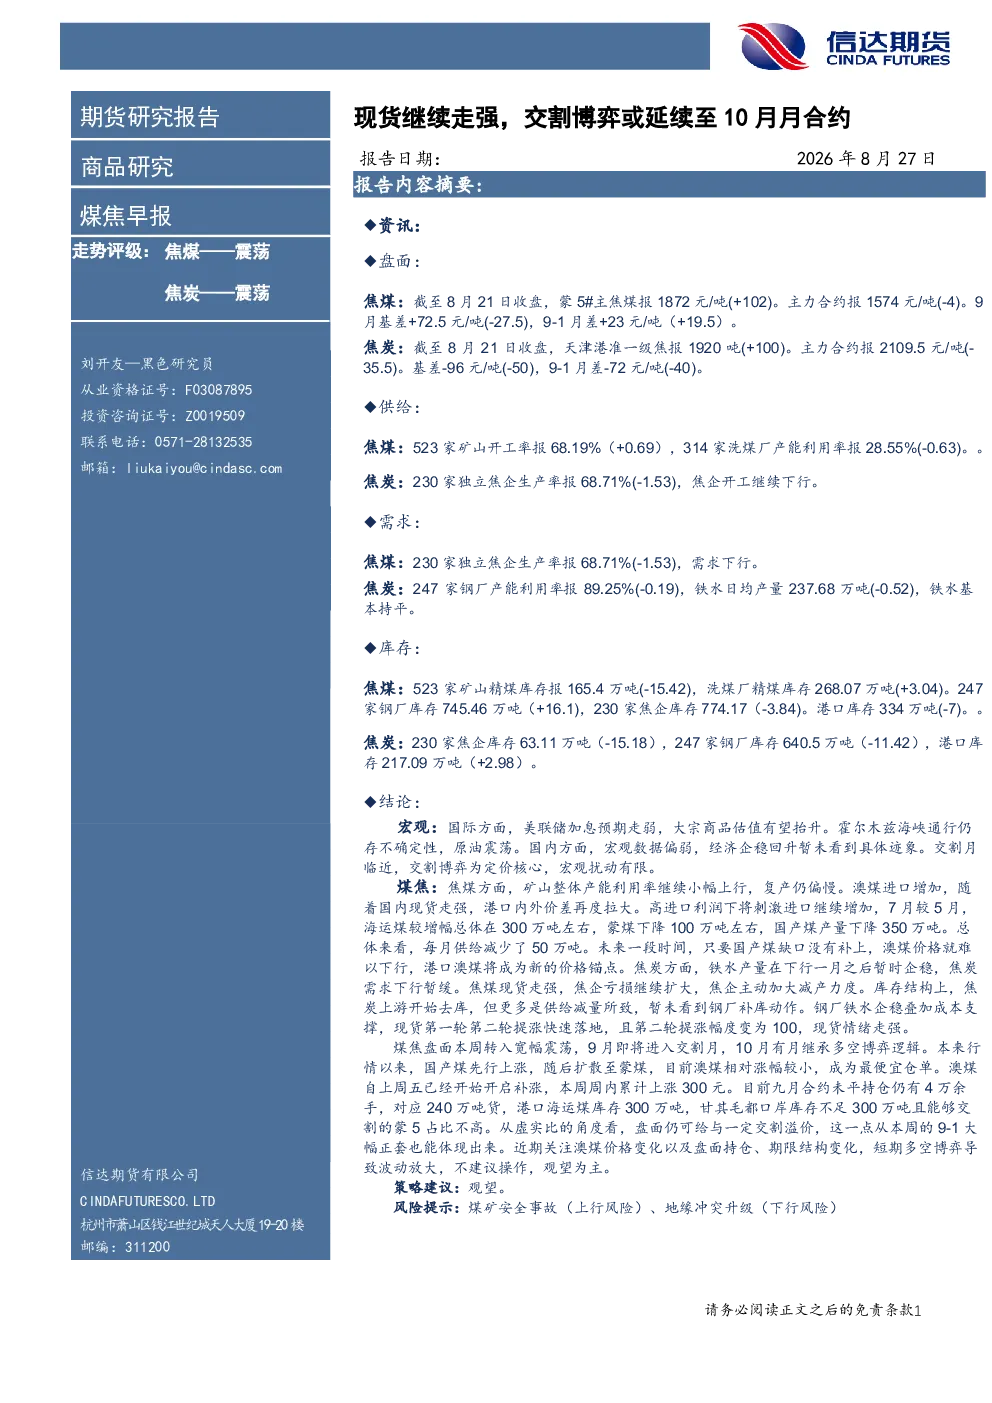
这份研报主要分析了焦煤和焦炭的现货、期货市场走势,包括价格、供需关系、库存情况以及宏观环境等因素。报告指出焦煤和焦炭价格呈现震荡态势,焦煤现货走强,交割博弈可能延续至10月月合约。焦煤方面,矿山产能利用率小幅上行,澳煤进口增加成为新的价格锚点;焦炭方面,铁水产量企稳,焦企因焦煤现货走强而主动减产,库存结构上上游去库但更多是供给减量所致。报告还分析了盘面情况,指出煤焦盘面宽幅震荡,9月进入交割月,10月月合约将继承多空博弈。
煤焦行业未来发展趋势如何?
煤焦行业未来发展趋势呈现震荡态势。焦煤方面,矿山产能利用率小幅上行但复产偏慢,澳煤进口增加对价格形成支撑,每月供给减少50万吨。焦炭方面,铁水产量企稳但需求下行暂缓,焦企因成本支撑和现货情绪走强而主动减产。宏观环境方面,国际方面美联储加息预期走弱可能利好大宗商品估值,但国内宏观数据偏弱,经济企稳回升暂未看到具体迹象。交割博弈和宏观扰动是影响价格的重要因素。
研报重点分析了哪些方面?
研报重点分析了焦煤和焦炭的供需关系、库存情况、现货与期货价格走势以及宏观环境等因素。在供需方面,焦煤矿山产能利用率小幅上行,澳煤进口增加;焦炭铁水产量企稳,焦企主动减产。在库存方面,焦煤和焦炭上下游库存均出现变化,但更多是供给减量所致。在价格方面,焦煤和焦炭现货走强,期货盘面宽幅震荡,9月进入交割月,10月月合约将继承多空博弈。
当前煤焦市场现状如何判断?
当前煤焦市场现状呈现震荡态势,交割博弈可能延续至10月月合约。焦煤方面,现货走强,澳煤进口增加成为新的价格锚点,矿山产能利用率小幅上行,每月供给减少50万吨。焦炭方面,铁水产量企稳,焦企因焦煤现货走强而主动减产,库存结构上上游去库但更多是供给减量所致,钢厂补库动作不明显。盘面方面,煤焦期货宽幅震荡,9月进入交割月,10月月合约将继承多空博弈。
研报提到了哪些风险提示?
研报提到了煤矿安全事故和地缘冲突升级两个主要风险。煤矿安全事故可能导致焦煤供应中断或减产,对价格形成上行压力;地缘冲突升级可能影响国际能源市场波动,对大宗商品估值产生负面影响。此外,宏观环境的不确定性也是需要关注的风险因素,如美联储加息预期变化、霍尔木兹海峡通行不确定性等,这些都可能对煤焦价格产生影响。