猜你想问
东吴宏观地产828房地产系列政策解读核心内容是什么?
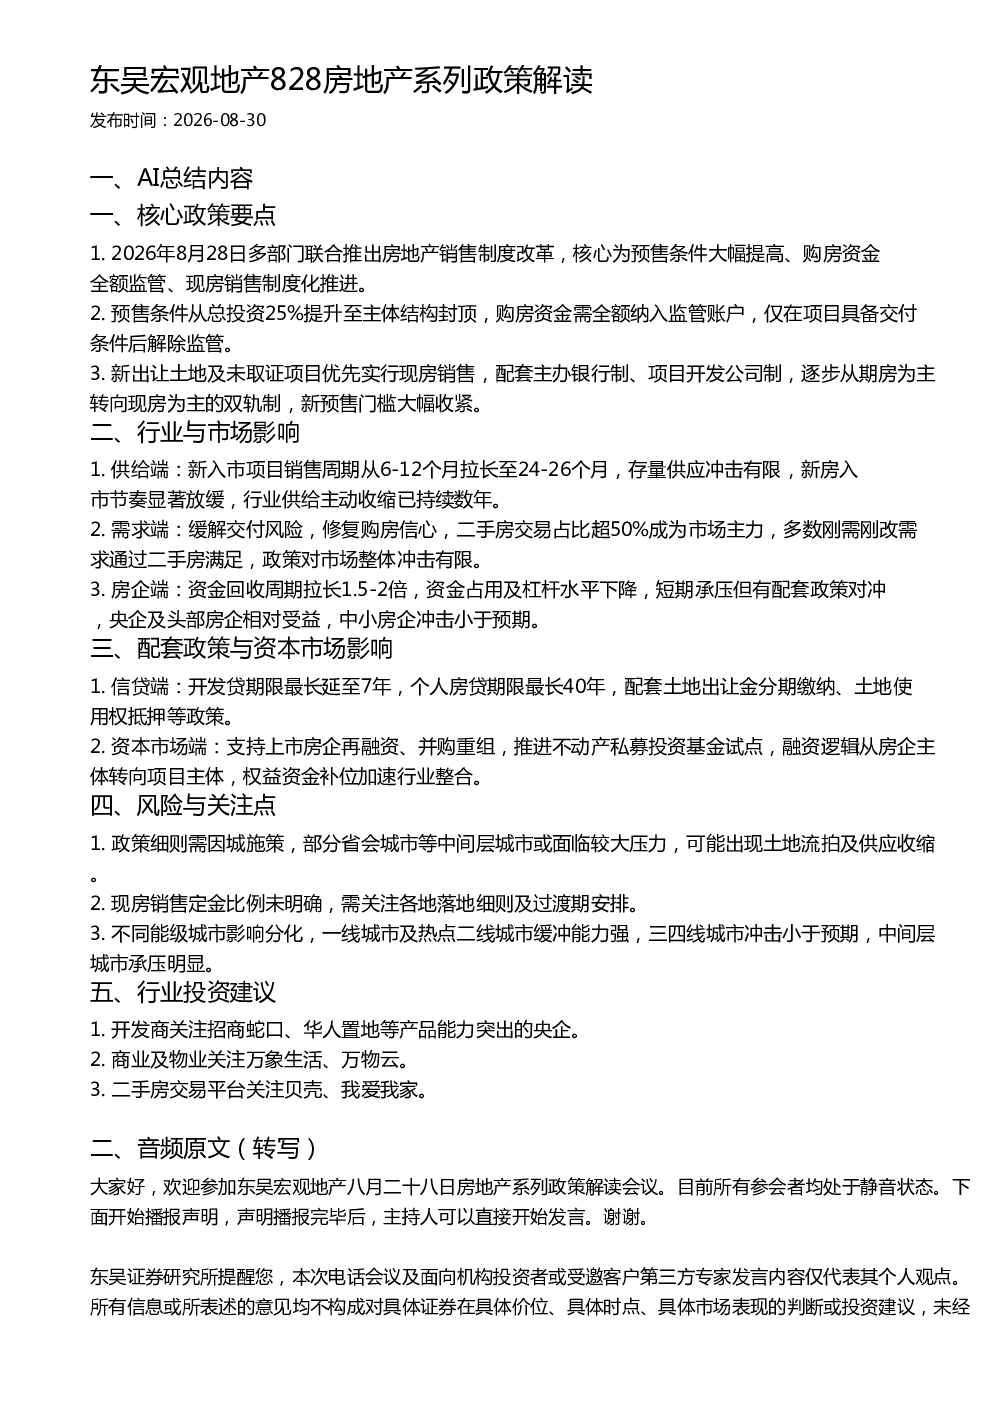
研报核心内容指出预售条件大幅提高,从总投资25%提升至主体结构封顶,购房资金需全额纳入监管账户,仅在项目具备交付条件后解除监管。现房销售制度化推进,新出让土地及未取证项目优先实行现房销售,配套主办银行制、项目开发公司制,逐步从期房为主转向现房为主的双轨制,新预售门槛大幅收紧。
房地产赛道未来发展趋势如何?
行业发展趋势显示,新房入市节奏显著放缓,存量供应冲击有限,行业供给主动收缩已持续数年。二手房交易占比超50%成为市场主力,多数刚需刚改需求通过二手房满足。政策对市场整体冲击有限,但资金回收周期拉长1.5-2倍,资金占用及杠杆水平下降,短期承压但有配套政策对冲。
研报重点分析了哪些方向?
报告重点分析了供给端、需求端、房企端、信贷端、资本市场端等多个方向。供给端新房入市节奏放缓,存量供应冲击有限;需求端缓解交付风险,修复购房信心;房企端资金回收周期拉长,资金占用及杠杆水平下降;信贷端开发贷期限最长延至7年,个人房贷期限最长40年;资本市场端支持上市房企再融资、并购重组,推进不动产私募投资基金试点。
当前房地产市场现状如何判断?
市场现状判断显示,二手房交易占比超50%成为市场主力,多数刚需刚改需求通过二手房满足。政策对市场整体冲击有限,但不同能级城市影响分化,一线城市及热点二线城市缓冲能力强,三四线城市冲击小于预期,中间层城市承压明显。
研报提示了哪些风险点?
研报风险提示指出,政策细则需因城施策,部分省会城市等中间层城市或面临较大压力,可能出现土地流拍及供应收缩。现房销售定金比例未明确,需关注各地落地细则及过渡期安排。不同能级城市影响分化,一线城市及热点二线城市缓冲能力强,三四线城市冲击小于预期,中间层城市承压明显。
你可能感兴趣
东吴地产828房地产系列政策解读会议纪要
未知机构2026-08-30
西部策略首席解读828地产系列政策及投资建议
未知机构2026-08-29
招商地产:关注828房地产一揽子政策下的行业现金流重塑
未知机构2026-08-30
828地产系列政策快评:地产政策,反转了吗?
房地产西部证券2026-08-31
长江地产链解读828楼市新政的行业影响
未知机构2026-08-30
828新政后房地产开发投资与政策新变局
未知机构2026-09-07
东财宏观 资产解码大咖对话 828新政后房地产房地产开发投资和政策新变局
未知机构2026-09-07
东吴宏观2026年7月政治局会议解读 存量政策优先增量政策谨慎推进
未知机构2026-07-31
国泰海通地产十五五系列研究:房地产高质量发展解读
未知机构2026-08-18
房地产行业2023年7月住建部企业座谈会地产表述解读:政策持续释放积极信号,关注高能级城市优化调整
房地产德邦证券2023-07-28