猜你想问
安捷伦科技2026财年第三季度业绩表现如何?
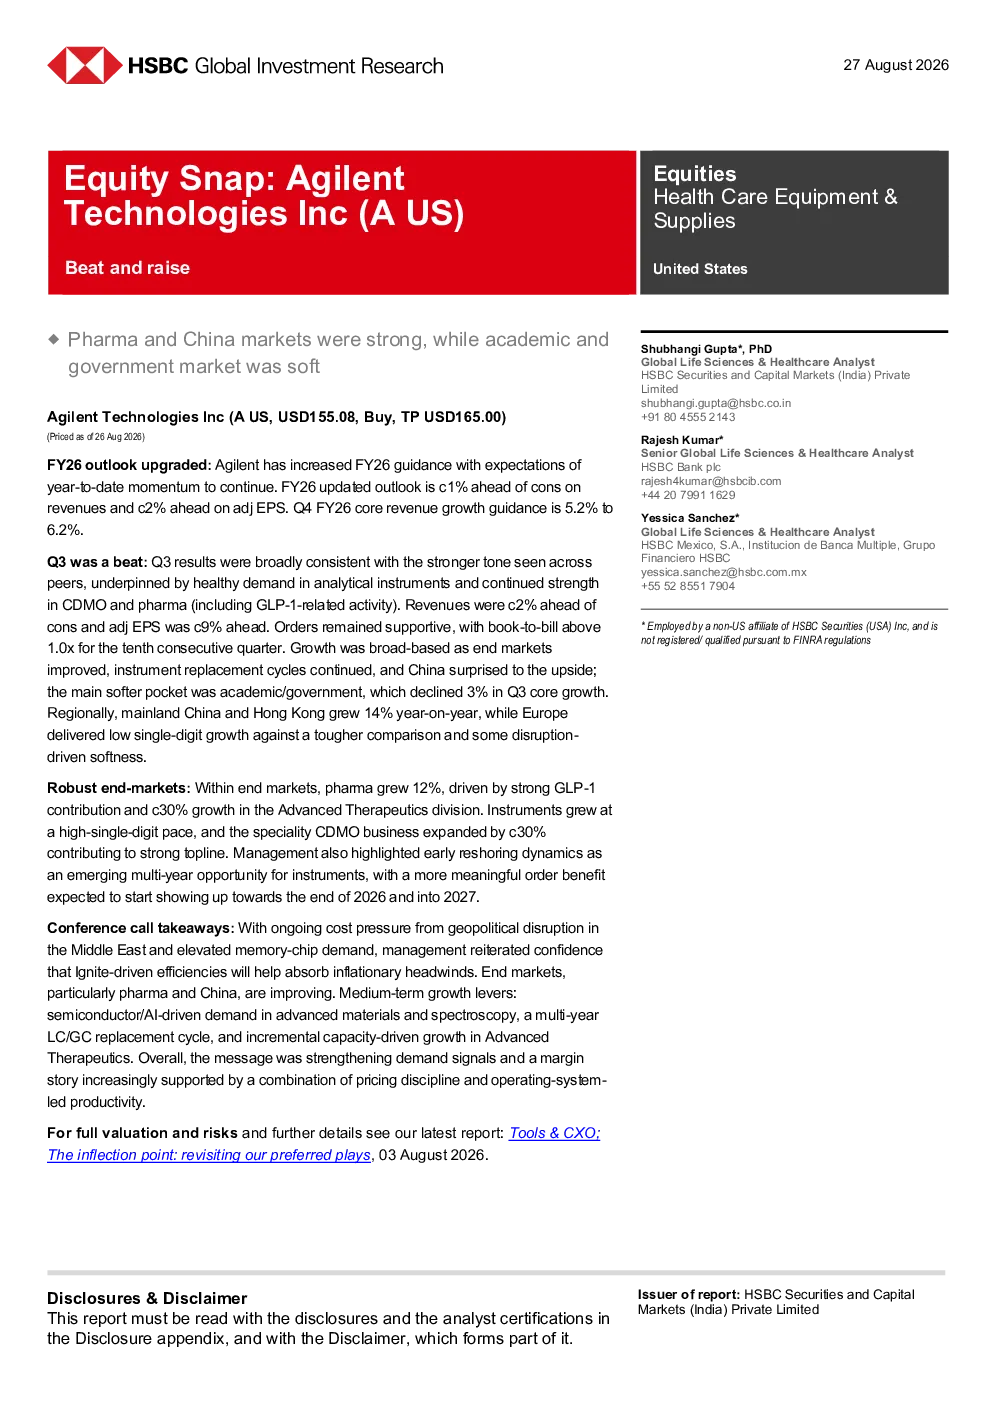
安捷伦科技2026财年第三季度营收较预期高约2%,调整后每股收益较预期高约9%。订单保持良好,连续第十个季度出货量高于订单量(1.0倍以上)。终端市场改善,仪器更换周期持续,中国市场超出预期增长,但学术和政府市场相对疲软,核心增长下降3%。区域方面,中国大陆和香港同比增长14%,欧洲低增长。
安捷伦科技第四季度增长指引是多少?
安捷伦科技上调2026财年指引,预计营收同比增长约1%,调整后每股收益同比增长约2%。2026财年第四季度核心营收增长指引为5.2%至6.2%。
安捷伦科技终端市场哪些领域表现突出?
安捷伦科技制药领域增长12%,主要得益于GLP-1和先进疗法部门约30%的增长。仪器业务高个位数增长,专业CDMO业务扩张约30%。中国市场超出预期增长,但学术和政府市场相对疲软。
安捷伦科技未来增长动力是什么?
安捷伦科技未来增长动力包括早期回流生产动态为仪器业务带来新兴多年度机遇,预计2026年底至2027年订单效益显著显现。此外,先进材料与光谱领域的半导体/AI驱动需求、液相色谱/气相色谱替代周期、先进疗法中增量产能驱动的增长也将提供增长动力。
安捷伦科技研报有哪些风险提示?
安捷伦科技研报提示,学术和政府市场相对疲软,核心增长下降3%。区域方面,欧洲低增长。此外,报告指出通胀压力可能影响终端市场需求,但管理层重申信心,Ignite驱动的效率有助于抵御通胀压力。具体估值与风险及更多详情,请参阅最新报告《拐点:重访我们的首选投资标的》。
你可能感兴趣
英飞凌2026财年第三季度财报及第四季度展望
英飞凌科技2026-08-05
e.l.f.美妆(ELF):模型更新:第四季度业绩超预期;未给出2026财年指引;宣布收购Rhode
Jefferies2025-05-29
通用汽车发布2024年全年及第四季度业绩和2025年盈利指引
美股财报2025-01-28
科技:苹果2026财年第一财季及业绩指引超预期;看好强劲的iPhone周期和谷歌AI,尽管内存承压
招银国际2026-02-02
中国电动汽车初创企业2025年第三季度业绩前瞻及第四季度展望
-2025-11-10
英飞凌2026财年第二季度财报及全年指引更新
英飞凌2026-05-06
纺织服装行业2月第一周周报:LVMH集团发布2020财年及第四季度财报,销售额、净利润同比下降,时装皮具部门第四季度增长18%
纺织服装长城证券2021-02-01
巴泰科技(2149 HK)- 指数纳入、战略调整及第四季度定价能力;重申买入
招银国际2025-11-04
重申买入评级及132美元目标价:迪士尼第二财季业绩超预期并重申2026财年指引
德意志银行2026-05-07
思科2026财年Q4业绩及2027财年AI业务指引纪要
未知机构2026-08-13