猜你想问
英飞凌2026财年第二季度财报核心数据有哪些?
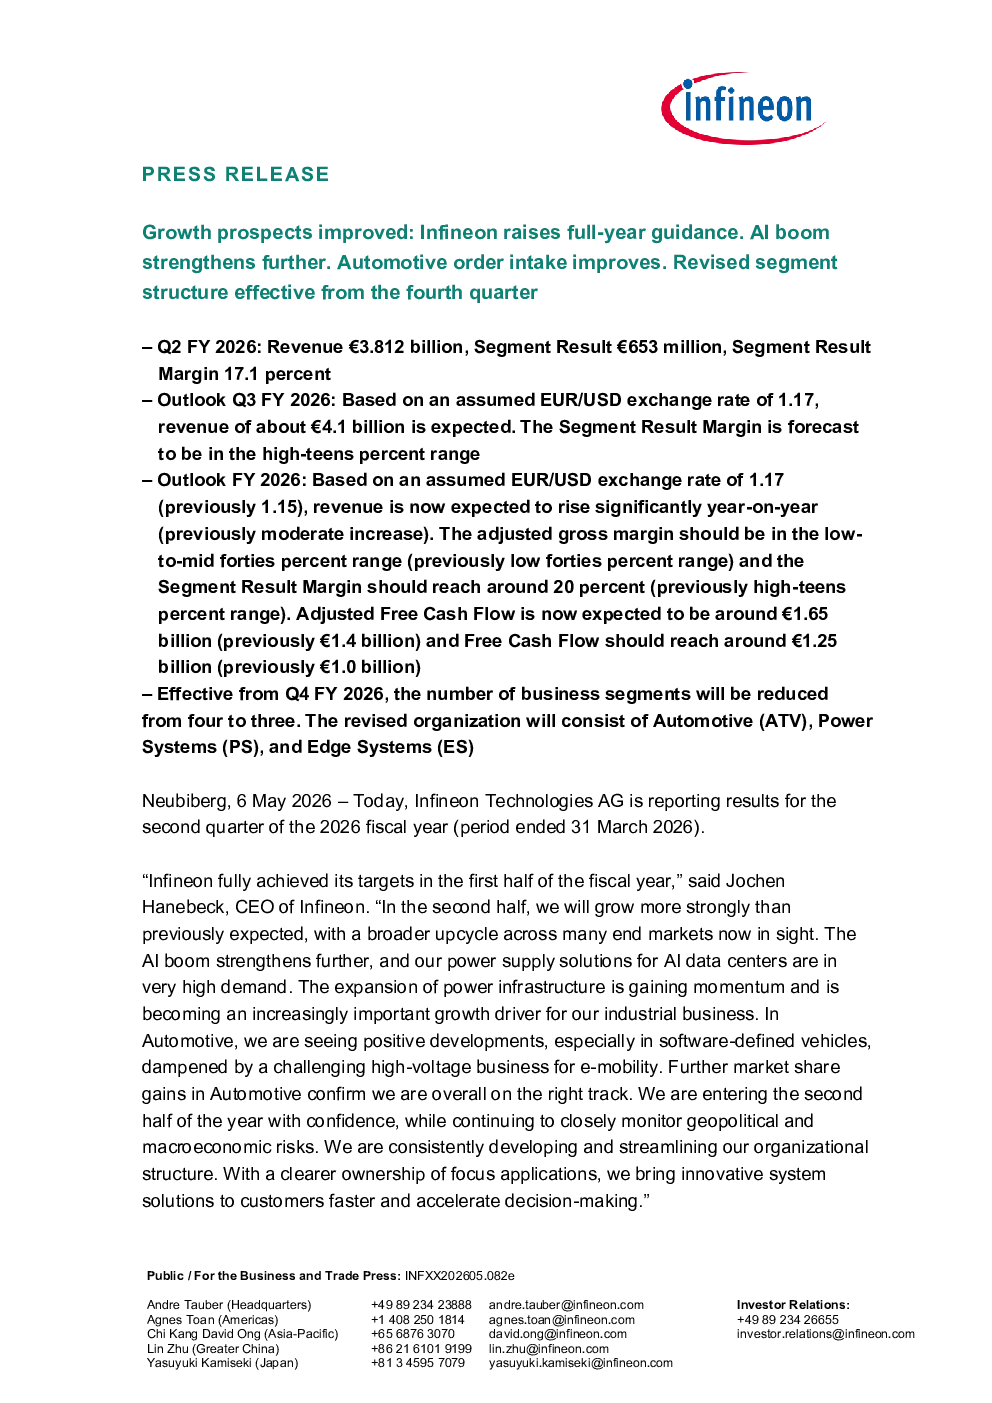
英飞凌2026财年第二季度财报显示,公司收入38.12亿欧元,环比增长4%;部门利润6.53亿欧元,持平;毛利率38.7%(调整后41.0%),环比下降;营业利润4.58亿欧元,环比增长;非分割结果显示亏损19.5亿欧元,环比减少;自由现金流-6300万欧元,环比改善。分部业绩方面,汽车业务收入18.30亿欧元,环比略增,利润率18.1%;绿色工业动力收入4.03亿欧元,环比增长15%,利润率11.7%;电力与传感器系统收入12.6亿欧元,环比增长8%,利润率20.4%;互联安全系统收入3.19亿欧元,持平,利润率5.6%
英飞凌2026财年展望及行业发展趋势如何?
英飞凌预计2026财年营收将显著同比增长,尽管存在汇率负面影响。公司上调全年指引,AI热潮和汽车订单额提升为主要驱动因素。分部方面,ATV业务增长低于集团平均水平,PS业务显著快于集团平均水平。调整后毛利率预计在四十年代中低区间,业务板块利润率预计达到约20%。自由现金流预计约为16.5亿欧元。投资计划仍约为27亿欧元,重点关注AI数据中心电源解决方案制造投资。预期资产周转率(RoCE)达到个位数中位水平。行业发展趋势显示,AI和汽车领域需求持续旺盛,推动半导体企业增长。
英飞凌报告重点分析了哪些方向?
英飞凌报告重点分析了公司业绩增长驱动因素、分部业务表现及未来发展战略。报告显示,AI热潮和汽车订单提升是主要增长动力,汽车业务和绿色工业动力表现突出。公司调整组织架构,自第四季度起分为汽车业务部门(ATV)、动力系统部门(PS)和边缘系统部门(ES),以提升业务协同效率。此外,报告还关注了公司自由现金流改善、投资计划及资产周转率预期,为投资者提供了全面的公司运营和发展方向信息。
当前英飞凌市场现状如何?
当前英飞凌市场现状显示,公司业绩增长前景改善,AI和汽车领域需求强劲。第二季度收入和营业利润均实现环比增长,分部业务表现稳健。公司上调全年指引,预计营收显著同比增长。然而,毛利率环比下降,主要受电动汽车高压组件业务收入下降及重组成本增加影响。整体来看,英飞凌在行业景气度提升的背景下,展现出较强的增长潜力,但仍需关注成本控制和汇率风险。
英飞凌研报存在哪些风险提示?
英飞凌研报提示的主要风险包括:1)AI和汽车行业需求波动可能影响公司业绩;2)毛利率环比下降,重组成本增加可能持续影响盈利能力;3)汇率波动对财务表现产生不利影响;4)投资计划规模较大,可能增加财务压力。此外,公司组织架构调整可能带来短期运营不确定性。投资者需关注这些风险因素,结合公司长期发展战略进行综合判断。