猜你想问
这份研报的核心内容是什么?
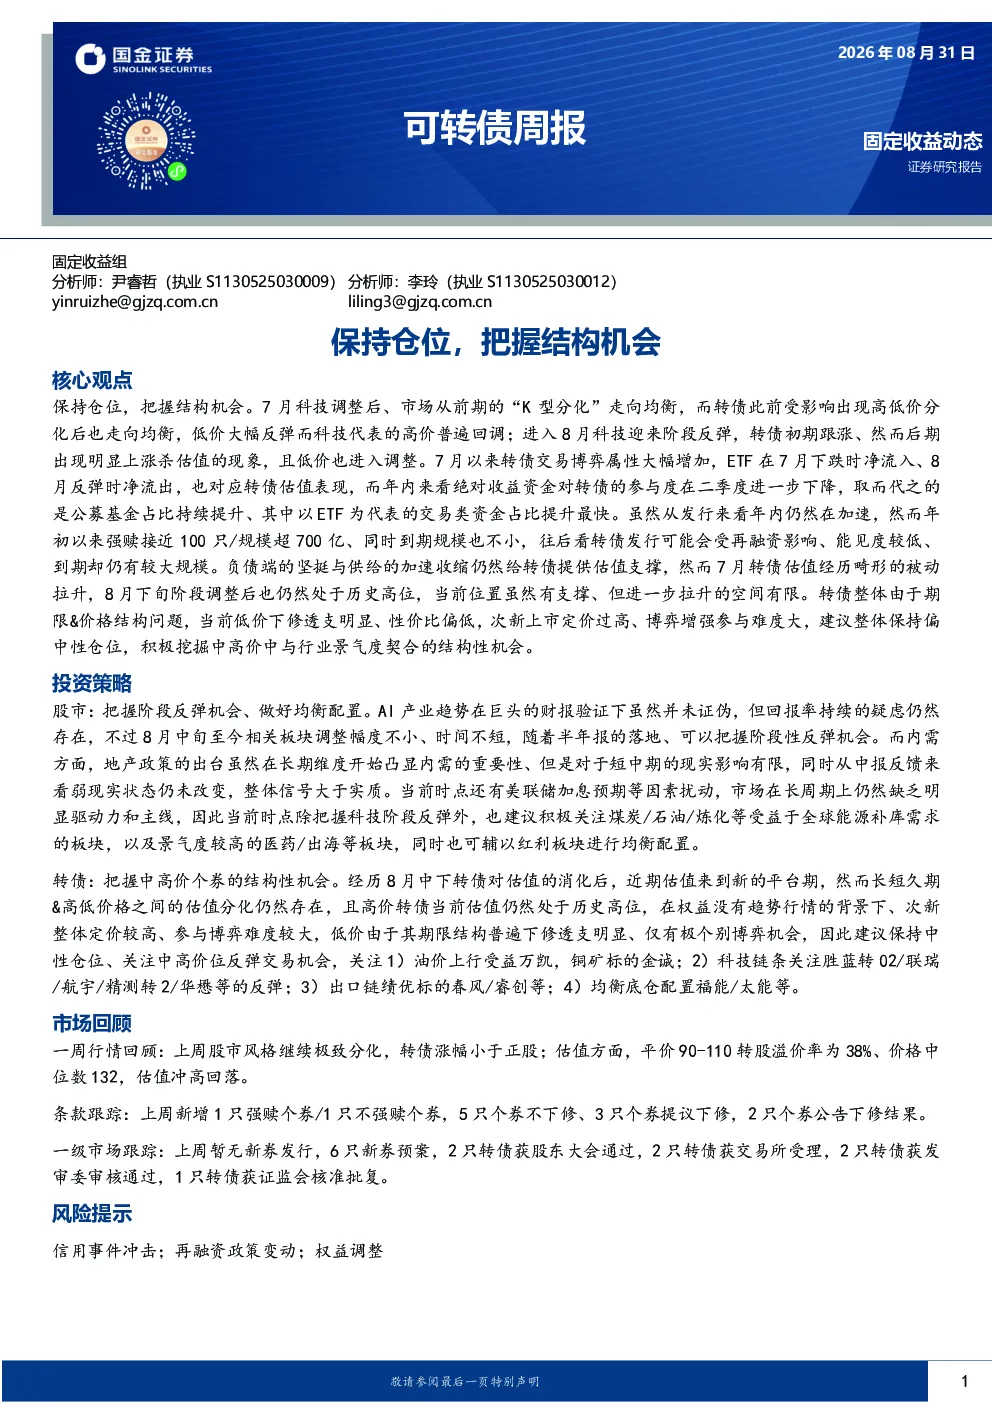
本报告建议保持仓位,把握结构机会。报告指出,7月科技调整后市场走向均衡,转债也出现高低价分化后走向均衡,低价大幅反弹而科技代表的高价普遍回调;8月科技迎来阶段反弹,转债初期跟涨、后期出现明显上涨杀估值现象,且低价也进入调整。报告强调转债交易博弈属性大幅增加,ETF在7月下跌时净流入、8月反弹时净流出,对应转债估值表现。同时,报告分析转债发行可能受再融资影响、能见度较低,但到期规模仍较大。负债端的坚挺与供给的加速收缩给转债提供估值支撑,但7月转债估值经历畸形的被动拉升,8月下旬阶段调整后仍处于历史高位,当前位置虽有支撑但进一步拉升空间有限。转债整体由于期限&价格结构问题,当前低价下修透支明显、性价比偏低,次新上市定价过高、博弈增强参与难度大,建议整体保持偏中性仓位,积极挖掘中高价中与行业景气度契合的结构性机会。
报告对科技赛道的分析有哪些?
报告指出,7月科技赛道经历调整,市场从前期的“K型分化”走向均衡,科技代表的高价普遍回调。8月科技迎来阶段反弹,转债初期跟涨、后期出现明显上涨杀估值现象。报告分析,虽然AI产业趋势在巨头的财报验证下并未证伪,但回报率持续的疑虑仍然存在。8月中旬至今相关板块调整幅度不小、时间不短,随着半年报的落地,可以把握阶段性反弹机会。报告建议关注科技链条的反弹机会,如胜蓝转02/联瑞/航宇/精测转2/华懋等。同时,报告也提到当前时点除把握科技阶段反弹外,也建议积极关注煤炭/石油/炼化等受益于全球能源补库需求的板块,以及景气度较高的医药/出海等板块。
报告重点分析了哪些转债方向?
报告建议保持中性仓位,关注中高价位反弹交易机会,并关注以下转债方向:1)油价上行受益的万凯,铜矿标的金诚;2)科技链条的胜蓝转02/联瑞/航宇/精测转2/华懋等反弹机会;3)出口链绩优标的春风/睿创等;4)均衡底仓配置福能/太能等。报告指出,经历8月中下转债对估值的消化后,近期估值来到新的平台期,但长短久期&高低价格之间的估值分化仍然存在,且高价转债当前估值仍然处于历史高位。在权益没有趋势行情的背景下、次新整体定价较高、参与博弈难度较大,低价由于其期限结构普遍下修透支明显、仅有极个别博弈机会。
报告对当前市场现状有何判断?
报告指出,上周上证指数上涨1.2%、创业板指下跌3.42%,板块之间出现较大分化,受外围影响以及海外政策冲击、电力设备/通信板块大幅走弱、带动创业板指出现较大幅度下跌;受厄尔尼诺现象以及煤价上涨影响农林牧渔、煤炭板块领涨。指数估值继续回落,全部A股PE(TTM)为17.73X,环比回落,处于2005年以来历史估值水平的60%分位数。创业板PE(TTM)为39.43X、环比回落明显,处于2009年以来历史估值水平的30%分位数。各板块估值分化明显收敛。转债市场方面,上周中证转债指数收于495.87、反弹0.92%,涨幅不弱于主要股指;成交量方面,日均成交额456.32亿、环比下行12.28%。个券方面,奥普(18.99%)、超达(15.24%)、联瑞(15.09%)涨幅靠前,平煤(-8.72%)、电化(-8.12%)、恒逸转2(-6.9%)领跌。估值冲高回落,平价90-110之间的转债转股溢价率为44.14%,当前平衡型转债估值处于历史95%分位数以上;平价80以下的转债平均YTM(剔除信用负面个券)为-2.53%,仍处于历史低位。绝对价位来看,可转债收盘价中位数为134.2元,处于20年以来90%分位数。
研报提示了哪些相关风险?
报告提示了以下相关风险:1)信用事件冲击,可能对转债市场造成不利影响;2)再融资政策变动,可能影响转债发行节奏和市场供需关系;3)权益调整,市场波动可能对转债估值和交易表现产生影响。报告指出,转债整体由于期限&价格结构问题,当前低价下修透支明显、性价比偏低,次新上市定价过高、博弈增强参与难度大,建议整体保持偏中性仓位,积极挖掘中高价中与行业景气度契合的结构性机会。同时,报告也强调当前转债估值虽有支撑但进一步拉升空间有限,需谨慎评估投资风险。