猜你想问
这份研报主要讲了什么内容?
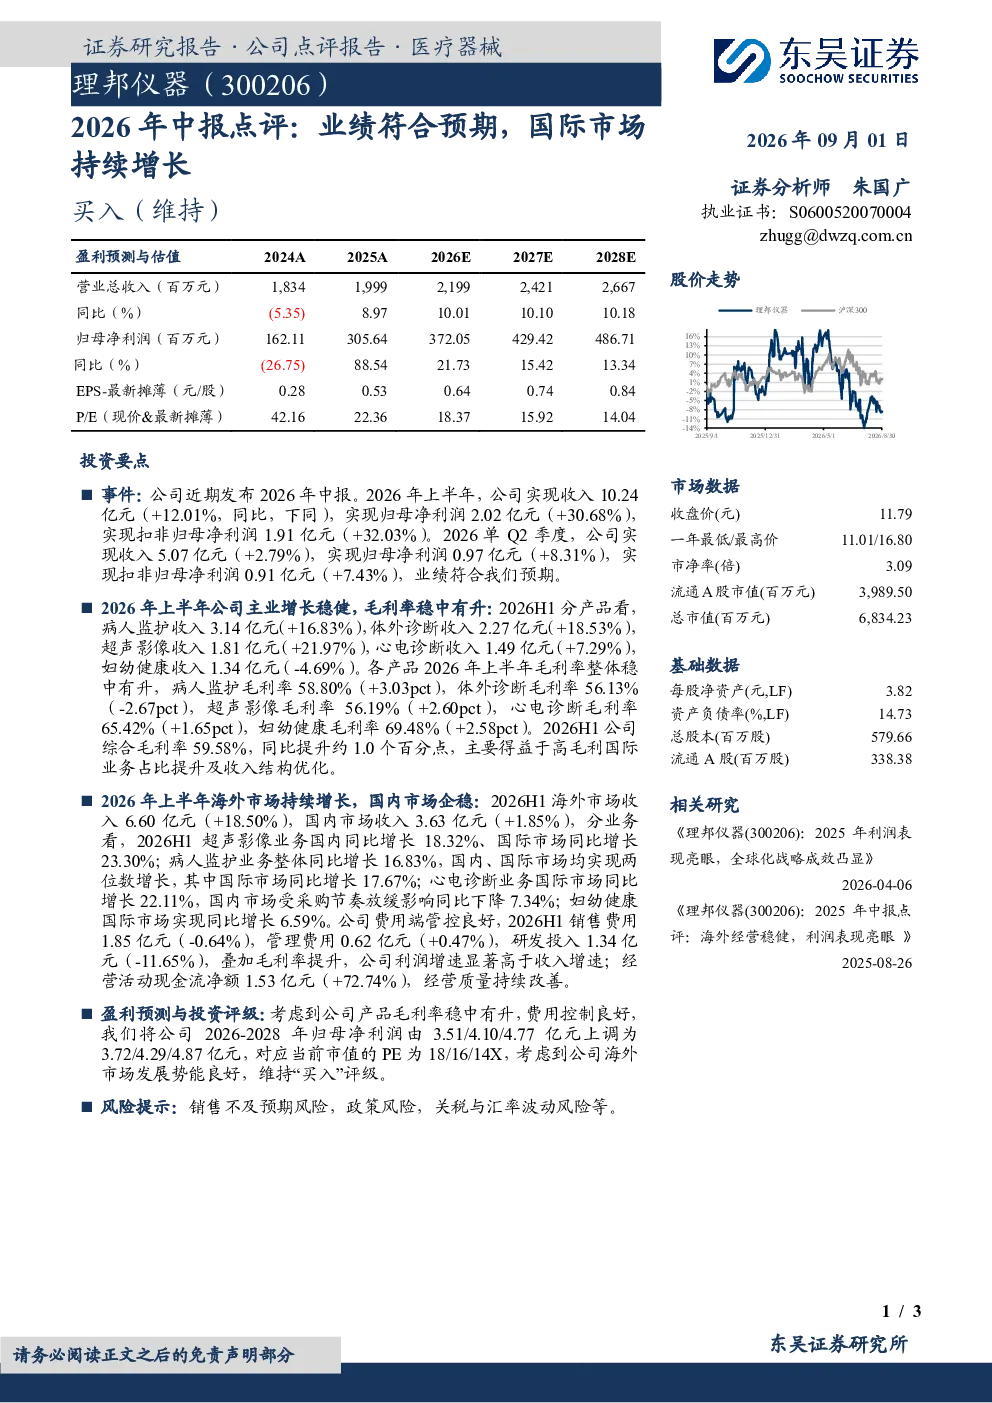
这份研报主要分析了理邦仪器2026年上半年的中报数据。报告显示公司业绩符合预期,上半年实现收入10.24亿元,同比增长12.01%,归母净利润2.02亿元,同比增长30.68%。报告重点指出国际市场持续增长,海外市场收入同比增长18.50%,达到6.60亿元。同时,国内市场收入也实现小幅增长,达到3.63亿元。报告还详细分析了各产品线的收入和毛利率情况,以及费用端的管控情况。综合来看,公司经营质量持续改善,利润增速显著高于收入增速。
医药生物行业目前的发展趋势如何?
从这份研报可以看出医药生物行业的发展趋势。首先,国际市场持续增长是行业的重要特点,像理邦仪器这样的企业,海外市场收入占比不断提升,显示出医药生物产品在全球市场的竞争力。其次,国内市场企稳,虽然增速放缓,但依然保持增长态势,说明国内市场需求依然旺盛。此外,各产品线的毛利率稳中有升,特别是高毛利产品的占比提升,反映出行业向高附加值产品发展的趋势。最后,费用端管控良好,研发投入虽然有所减少,但整体费用率下降,有利于提升盈利能力。这些特点都表明医药生物行业正朝着高质量发展方向迈进。
研报重点分析了哪些方面?
这份研报重点分析了理邦仪器的业绩表现、产品线增长情况、国内外市场表现以及费用管控等方面。在业绩表现方面,报告详细披露了公司上半年的收入、净利润等关键财务数据,并与去年同期进行对比,显示出公司业绩符合预期。在产品线增长方面,报告分别分析了病人监护、体外诊断、超声影像、心电诊断和妇幼健康等产品的收入和毛利率情况,指出各产品线均实现增长,其中超声影像和病人监护表现突出。在国内外市场表现方面,报告重点强调了国际市场的持续增长,以及国内市场的企稳。在费用管控方面,报告指出公司销售费用、管理费用均实现控制,研发投入虽然有所减少,但整体费用率下降,有利于提升盈利能力。
目前市场对医药生物行业的整体判断是什么?
从这份研报以及医药生物行业的发展趋势来看,市场对医药生物行业的整体判断是积极向上的。首先,国际市场持续增长表明医药生物产品在全球市场具有较强竞争力,随着全球人口老龄化和健康意识的提升,医药生物产品的需求将持续增长。其次,国内市场企稳,虽然增速放缓,但依然保持增长态势,说明国内市场需求依然旺盛。此外,各产品线的毛利率稳中有升,特别是高毛利产品的占比提升,反映出行业向高附加值产品发展的趋势。最后,费用端管控良好,研发投入虽然有所减少,但整体费用率下降,有利于提升盈利能力。这些特点都表明医药生物行业正朝着高质量发展方向迈进,市场对其未来发展充满信心。
研报提到了哪些风险提示?
这份研报提到了几个风险提示。首先,销售不及预期风险,虽然公司业绩符合预期,但医药生物行业竞争激烈,如果公司销售策略或市场环境发生变化,可能会影响未来的业绩表现。其次,政策风险,医药生物行业受到政策影响较大,如果相关政策发生变化,可能会对公司经营产生影响。最后,关税与汇率波动风险,随着公司国际业务的持续增长,关税和汇率波动可能会对公司财务状况产生影响。此外,报告还提到研发投入减少可能带来的技术风险,以及市场竞争加剧带来的市场份额风险。这些风险都需要公司管理层密切关注并采取相应措施加以应对。