猜你想问
王府井26Q2报告核心内容是什么?
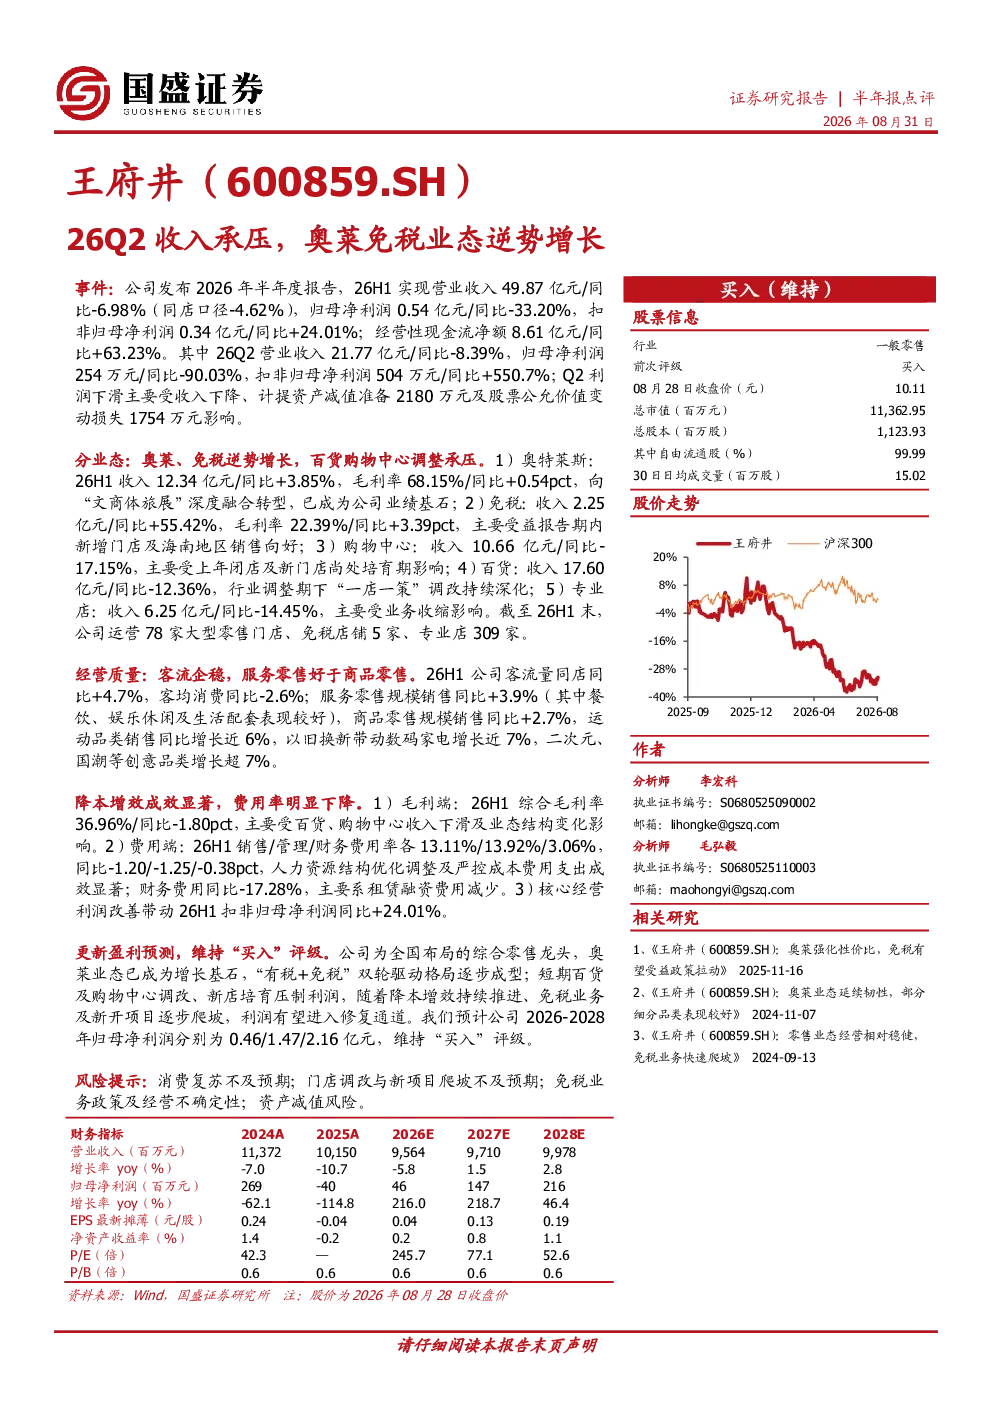
公司2026年半年度报告显示,整体收入承压,26H1营业收入49.87亿元,同比-6.98%;归母净利润0.54亿元,同比-33.20%。Q2收入21.77亿元,同比-8.39%,归母净利润254万元,同比-90.03%,主要受收入下降及资产减值准备影响。奥莱和免税业态逆势增长,奥莱收入12.34亿元,同比+3.85%,免税收入2.25亿元,同比+55.42%
当前商贸零售赛道发展趋势如何?
当前商贸零售行业处于调整期,传统百货和专业店收入下滑明显,购物中心受闭店和新店培育影响。但奥莱和免税业态表现亮眼,奥莱收入增长3.85%,免税收入增长55.42%,主要受益于业态结构优化和消费升级。运动品类、数码家电、二次元等细分领域增长较快,显示消费需求向多元化、个性化转变
报告重点分析了哪些方面?
报告重点分析了各业态表现及经营质量。奥莱和免税业态成为业绩增长引擎,购物中心、百货、专业店收入下滑。客流量同店增长4.7%,但客均消费下降2.6%。服务零售和商品零售规模销售分别增长3.9%和2.7%。降本增效成效显著,费用率明显下降,核心经营利润改善带动扣非归母净利润同比+24.01%
当前市场对王府井的判断是什么?
市场对王府井的判断显示,公司短期面临百货调改、新店培育等挑战,但长期受益于免税业务增长和降本增效。分析师维持“买入”评级,预计2026-2028年归母净利润分别为0.46/1.47/2.16亿元。公司通过业态调整和经营优化,逐步修复利润,未来增长潜力较大
研报提示了哪些风险?
研报提示的主要风险包括:消费复苏不及预期、门店调改与新项目爬坡不及预期、免税业务政策及经营不确定性、资产减值风险。这些风险可能影响公司短期业绩表现,需密切关注行业政策变化和市场竞争态势
你可能感兴趣
2019年中报点评:奥莱业态推动营收增长,利润同比有所承压
商贸零售东方财富2019-09-02
奥莱业态拉动西北东北地区营收增长,整体利润有所承压
商贸零售信达证券2019-09-02
疫情扰动经营承压,收购海南旅业布局奥莱业态
华安证券2022-07-16
2024年中报点评:业绩承压,购物中心、奥莱业务韧性较强,低基数下免税快速增长
商贸零售民生证券2024-08-31
申万计算机周报 26Q2计算机业绩回顾 国产算力继续引领收入增长 利润仍承压 20260905
未知机构2026-09-05
申万计算机周报 26Q2计算机业绩回顾 国产算力继续引领收入增长 利润仍承压 2026090
未知机构2026-09-06
王府井2023年半年报点评:奥莱业态发力,免税成长可期
国泰君安证券2023-08-27
休闲服务行业:收入和利润增长承压,免税成为中坚力量
休闲服务国联证券2019-05-10
22年报点评:疫情反复下线下业态承压,看好免税业务成长空间
商贸零售信达证券2023-04-17
=收入逆势增长,原材料影响毛利率承压
建筑建材华创证券2022-04-28