猜你想问
这份聚酯产业链月度报告的核心内容是什么?
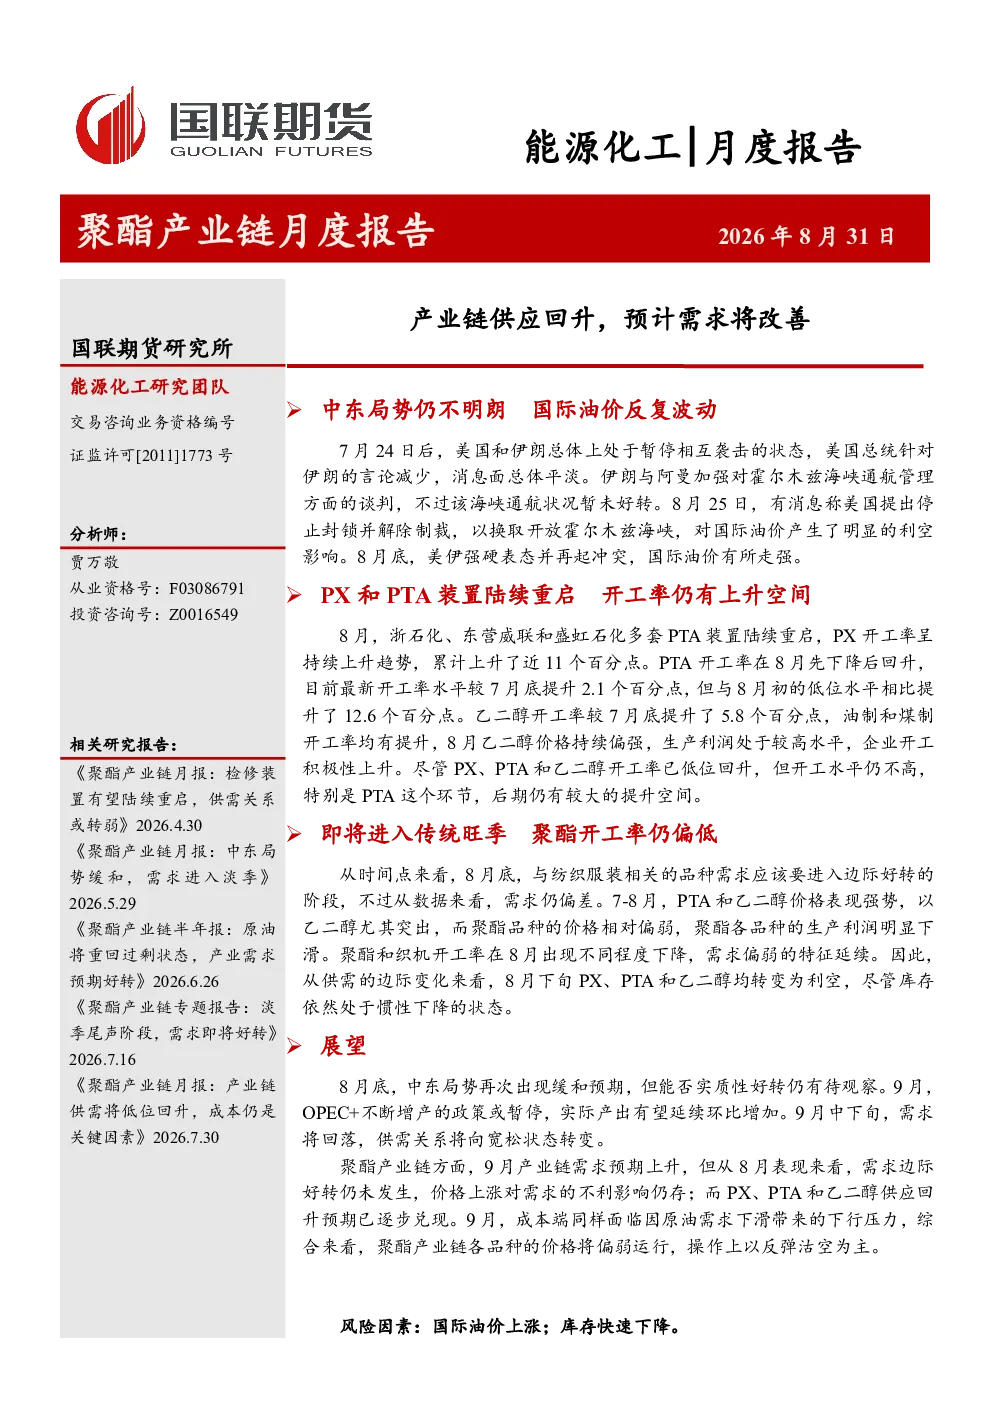
本报告回顾了聚酯产业链各环节的行情,重点分析了PX、PTA、MEG、短纤和瓶片的供应、需求和价格走势。报告指出,8月产业链供应端呈现低位回升态势,但需求端改善预期未兑现,聚酯产品价格被动跟涨,利润普遍大幅下降。供应端方面,PX、PTA和乙二醇开工率回升,但库存仍惯性下降。需求端方面,传统旺季来临,但长丝开工率表现平淡,下游需求好转迹象不明显。报告还分析了OPEC+政策对原油市场的影响,以及中东局势对原油产量的影响。
聚酯赛道未来发展趋势如何?
聚酯赛道未来发展趋势呈现供需双弱的特征。供应端,PX、PTA和乙二醇开工率预计将进一步提升,但库存去库速度放缓,或在9月出现库存拐点。需求端,9月进入传统旺季,但价格上涨对需求端存在抑制作用,需求改善空间预计不大。产业链利润方面,长丝和短纤利润有望在需求上升阶段表现较强,瓶片利润波动将收窄。国际油价方面,预计9月需求面临拐点,油价将冲高回落。
报告中重点分析了哪些方向?
报告重点分析了聚酯产业链各品种的供需平衡、价格走势和利润变化。具体包括PX、PTA、MEG、短纤和瓶片的供应端开工率、库存变化、价格波动和利润水平。同时,报告还分析了OPEC+政策对原油市场的影响,以及中东局势对原油产量的影响。此外,报告还关注了聚酯产业链下游需求的变化,特别是纺织服装行业的需求情况。
当前聚酯市场现状如何判断?
当前聚酯市场现状呈现供需双弱的特征。供应端,PX、PTA和乙二醇开工率回升,但库存仍惯性下降。需求端,传统旺季来临,但长丝开工率表现平淡,下游需求好转迹象不明显。产业链利润方面,聚酯产品价格被动跟涨,利润普遍大幅下降。国际油价方面,受OPEC+政策和中东局势影响,油价波动较大,预计9月需求面临拐点,油价将冲高回落。
本报告有哪些风险提示?
本报告提示的风险包括:中东局势持续紧张可能影响原油产量恢复,进而影响聚酯产业链供需平衡;国际油价波动可能对聚酯产品价格和利润产生影响;下游需求改善预期未兑现可能拖累产业链利润修复;聚酯产品价格波动可能影响下游采购意愿,进而影响需求恢复。此外,报告还提示投资者关注聚酯产业链各品种的库存变化和价格走势,以及相关政策的调整可能带来的影响。