猜你想问
这份研报的核心内容是什么?
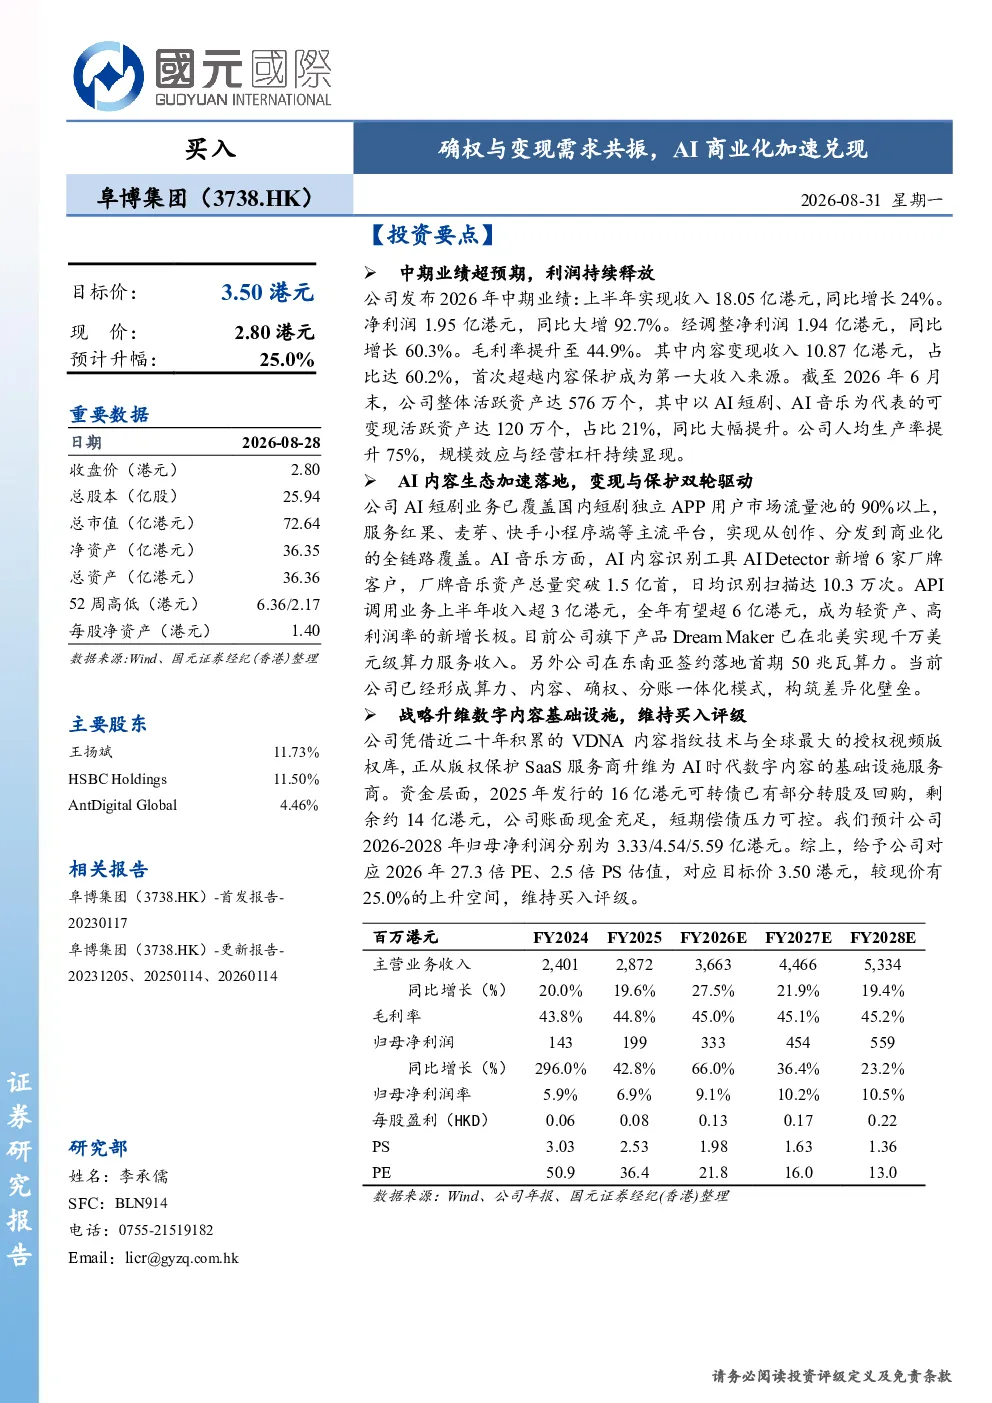
该研报指出阜博集团2026年中期业绩超预期,上半年收入同比增长24%,净利润同比增长92.7%。内容变现收入首次超越内容保护成为第一大收入来源,达到10.87亿港元,占比60.2%。公司整体活跃资产达576万个,可变现活跃资产同比大幅提升。人均生产率提升75%,规模效应与经营杠杆持续显现。
AI内容生态赛道的发展趋势如何?
AI内容生态赛道正加速商业化兑现,以阜博集团为例,其AI短剧业务覆盖国内短剧独立APP用户市场流量池的90%以上,实现全链路覆盖。AI音乐方面,AI内容识别工具新增6家厂牌客户,厂牌音乐资产总量突破1.5亿首。API调用业务成为轻资产、高利润率的新增长极,旗下产品DreamMaker在北美实现千万美元级算力服务收入。
研报重点分析了哪些方向?
研报重点分析了阜博集团从版权保护SaaS服务商升维为AI时代数字内容的基础设施服务商的战略升级。公司凭借VDNA内容指纹技术与全球最大授权视频版权库,形成算力、内容、确权、分账一体化模式。同时,研报还分析了公司资金层面情况,2025年发行的16亿港元可转债已有部分转股及回购,账面现金充足。
当前市场对AI商业化有哪些判断?
当前市场对AI商业化持积极判断,阜博集团的业绩表现印证了AI商业化的加速兑现。公司AI短剧、AI音乐等业务实现快速增长,API调用业务成为新增长极,DreamMaker在海外市场取得成功。这表明AI技术在内容创作、识别、分发等环节的应用潜力巨大,商业化路径逐渐清晰。
研报提到了哪些风险提示?
研报提示了三方面风险:一是收入增长表现不及预期,二是海外广告市场规模下降,三是公司商业化场景拓展进程放缓。这些风险主要涉及市场环境变化和公司自身业务拓展的挑战,需要关注其应对措施的效果。
你可能感兴趣
AI内容爆发助力商业化加速,有望受益确权需求增长
国元国际2026-01-14
公司动态研究报告:AI算力需求爆发与国产替代共振,GPGPU稀缺龙头加速商业变现
华鑫证券2026-06-02
2025H1利润率持续改善,AI视频确权与变现开启
开源证券2025-08-29
模型开源与应用商业化共振,产业价值加速向云与AI应用迁移
信息技术未知机构2026-08-02
多重利好共振AI应用进入商业化加速期AI应用产业链核心环节与A股标的业务布局简析
未知机构2026-09-05
AI商业化加速兑现,生活与生产力场景共促业绩增长
华安证券2026-09-14
通信行业研究:云厂商财报验证AI回报兑现,算力需求与开源浪潮共振升级
信息技术国金证券2026-08-02
AI赋能成效显著,可灵AI商业化变现加速
开源证券2025-05-29
豆包商业化开启 多点数智AI变现加速
未知机构2026-08-27