猜你想问
这份油脂周度报告的核心内容是什么?
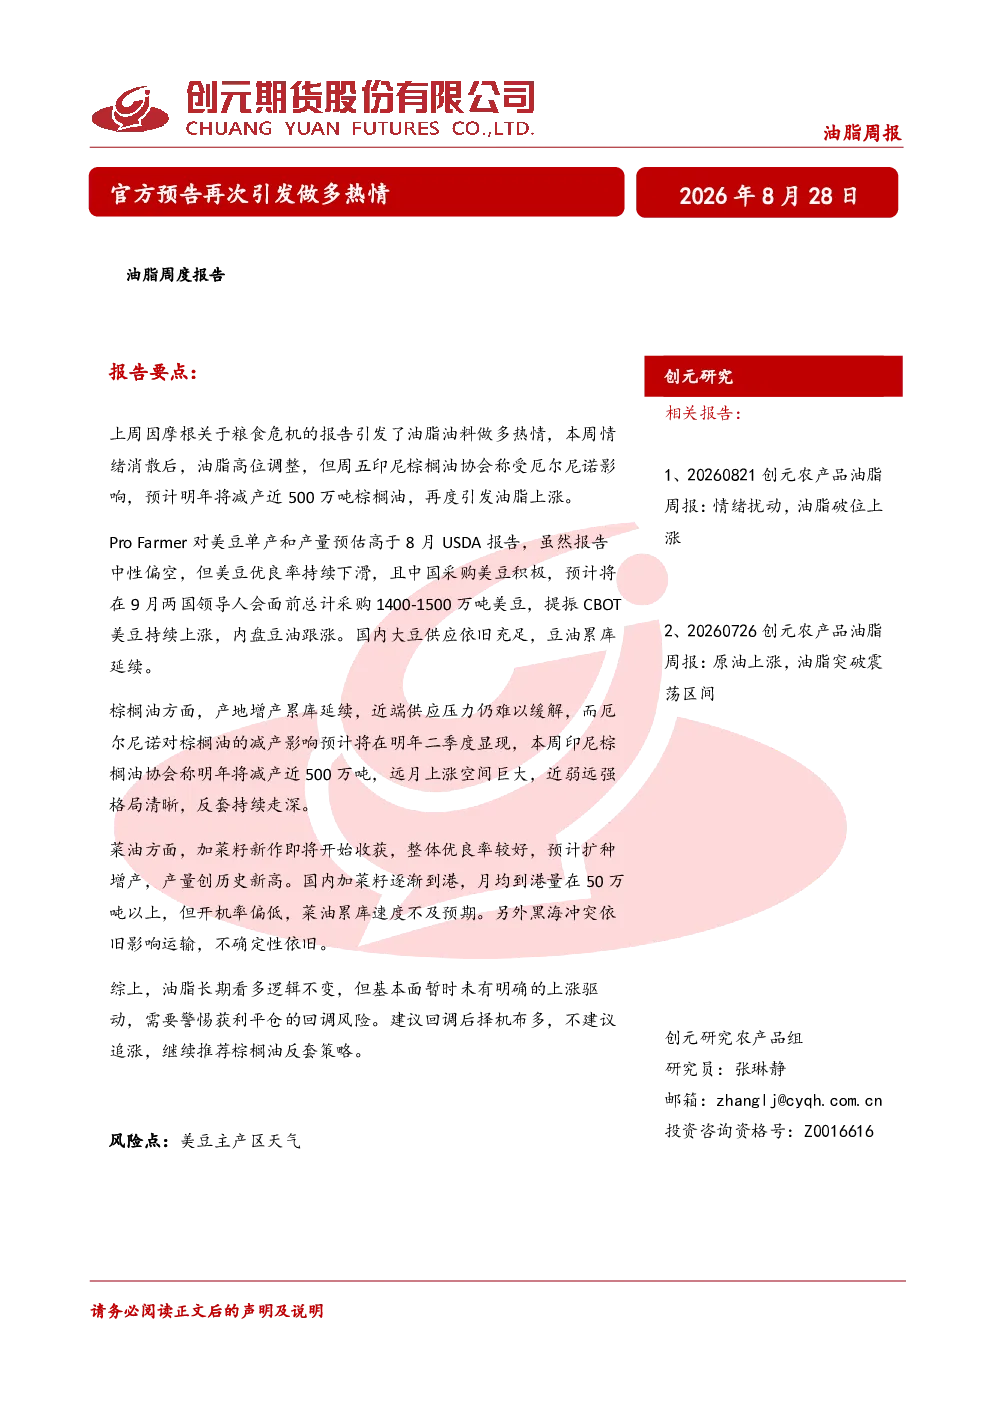
本报告分析了豆油和棕榈油的供需情况。国际豆油方面,Pro Farmer预估美豆产量高于USDA,但优良率下滑;特朗普政府拟翻倍生物柴油豁免配额可能减少需求;巴西大豆预计增产。国内豆油方面,大豆进口持续增加,8月预估1097.2万吨;油厂压榨量下降,8月实际压榨量221.72万吨,开机率61.05%;重启每周一拍的大豆进口拍卖。国际棕榈油方面,马来西亚8月预计累库,产量增幅小出口差;印尼预计2027年因厄尔尼诺减产近500万吨,国企将垄断出口。国内棕榈油方面,7月进口34万吨,1-7月累计进口同比增长29.37%;9月买船增加,预计到港量大幅增加。库存方面,全国重点地区豆油库存环比增加0.39%,棕榈油库存环比增0.96%,菜油库存环比增加8.38%,三大油脂库存总量环比增加4.31万吨。市场表现上,油脂高位调整,印尼棕榈油协会称明年减产近500万吨引发上涨;美豆CBOT持续上涨,内盘豆油跟涨;棕榈油近弱远强,反套持续走深;菜油累库速度不及预期,黑海冲突影响运输。长期看多逻辑不变,但短期需警惕获利平仓回调风险,建议回调后择机布多,不建议追涨,继续推荐棕榈油反套策略。美豆主产区天气为关键风险点。
油脂行业未来发展趋势如何?
油脂行业未来发展趋势需关注供需变化。国际豆油方面,美豆产量预估高于USDA但优良率下滑,巴西大豆增产,生物柴油政策调整可能影响需求。国际棕榈油方面,马来西亚产量增幅小出口差,印尼预计2027年因厄尔尼尼减产近500万吨,国企将垄断出口。国内大豆进口持续增加,棕榈油进口同比增长29.37%,9月买船增加预示到港量将大幅增加。库存方面,豆油、棕榈油、菜油库存均环比增加,显示供应压力。市场表现上,油脂高位调整,印尼棕榈油减产预期引发上涨,美豆CBOT上涨带动内盘豆油跟涨,棕榈油近弱远强反套持续走深,菜油累库速度不及预期受黑海冲突影响。长期看多逻辑不变,短期需警惕获利平仓回调风险,建议回调后择机布多,不建议追涨,继续推荐棕榈油反套策略。美豆主产区天气为关键风险点。
报告中重点分析了哪些方向?
本报告重点分析了豆油和棕榈油的供需情况及库存变化。国际豆油方面,关注美豆产量预估、优良率变化、生物柴油政策调整及巴西大豆增产情况。国内豆油方面,关注大豆进口量、油厂压榨量及开机率、大豆进口拍卖重启情况。国际棕榈油方面,关注马来西亚产量出口及印尼减产预期和国企出口垄断情况。国内棕榈油方面,关注进口量及到港量变化。库存方面,分析全国重点地区豆油、棕榈油、菜油库存环比变化情况。市场表现上,分析油脂高位调整、印尼棕榈油减产预期、美豆CBOT上涨、棕榈油近弱远强反套、菜油累库速度及黑海冲突影响。结论上,长期看多逻辑不变,短期需警惕获利平仓回调风险,建议回调后择机布多,不建议追涨,继续推荐棕榈油反套策略。美豆主产区天气为关键风险点。
当前油脂市场现状如何判断?
当前油脂市场处于高位调整阶段。豆油方面,大豆进口持续增加,油厂压榨量下降,库存环比微增。棕榈油方面,进口量同比增长,9月买船增加预示到港量将大幅增加,库存环比微增。菜油方面,库存环比大幅增加。国际市场方面,印尼棕榈油协会称明年减产近500万吨引发上涨,美豆CBOT持续上涨带动内盘豆油跟涨,棕榈油近弱远强反套持续走深,菜油累库速度不及预期受黑海冲突影响。长期看多逻辑不变,但短期需警惕获利平仓回调风险,建议回调后择机布多,不建议追涨,继续推荐棕榈油反套策略。美豆主产区天气为关键风险点。库存方面,全国重点地区豆油、棕榈油、菜油库存均环比增加,显示供应压力。
研报提示哪些风险点需要注意?
本报告提示的风险点包括:美豆主产区天气变化可能影响美豆产量和价格;国际棕榈油市场,马来西亚产量增幅小出口差,印尼预计2027年因厄尔尼尼减产近500万吨但国企垄断出口可能改变市场格局;国内油脂市场,大豆进口持续增加,棕榈油进口同比增长,9月买船增加预示到港量将大幅增加可能加剧供应压力;库存方面,豆油、棕榈油、菜油库存均环比增加,显示供应压力;市场表现上,油脂高位调整,短期需警惕获利平仓回调风险;长期看多逻辑不变,但基本面暂无明确上涨驱动。建议回调后择机布多,不建议追涨,继续推荐棕榈油反套策略。