猜你想问
毛戈平2026年中期业绩主要表现如何?
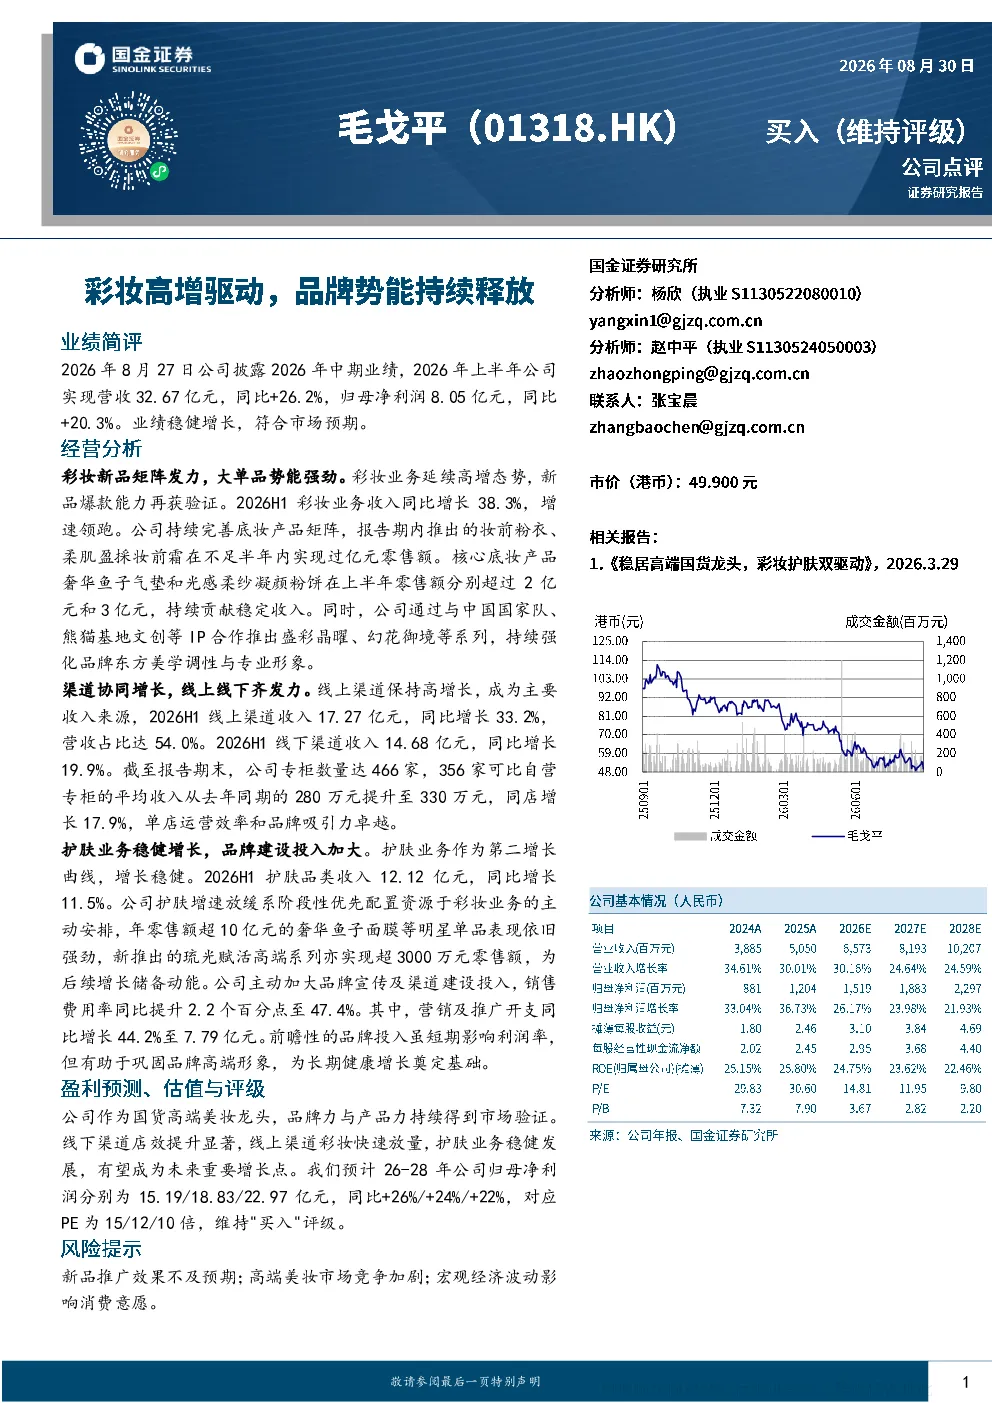
2026年上半年,毛戈平实现营收32.67亿元,同比增长26.2%;归母净利润8.05亿元,同比增长20.3%。彩妆业务表现亮眼,收入同比增长38.3%,线上渠道收入17.27亿元,同比增长33.2%。新品如妆前粉衣、奢华鱼子气垫等零售额突出,品牌通过IP合作强化东方美学调性。护肤业务作为第二增长曲线,收入12.12亿元,同比增长11.5%。公司专柜数量达466家,可比自营专柜平均收入提升至330万元,同店增长17.9%
彩妆行业发展趋势如何?
彩妆行业持续高增长,毛戈平彩妆业务2026H1收入同比增长38.3%,线上渠道增速达33.2%。行业趋势显示,品牌通过新品研发、IP合作及渠道协同实现增长。高端彩妆市场潜力大,消费者对东方美学和专业形象需求提升,品牌需强化产品力与品牌调性。线上渠道占比持续提升,专柜运营效率优化成为关键。
报告重点分析了哪些业务方向?
报告重点分析了彩妆业务的增长驱动因素,包括新品爆款能力(妆前粉衣、奢华鱼子气垫等零售额超亿元)、IP合作(如中国国家队、熊猫基地文创)及线上渠道高增长(营收占比达54.0%)。同时关注线下渠道专柜扩张与效率提升(专柜数量达466家,同店增长17.9%),以及护肤业务作为第二增长曲线的发展(收入12.12亿元,同比增长11.5%)。
当前高端美妆市场现状如何?
当前高端美妆市场呈现品牌集中与竞争加剧态势,消费者对产品功效、品牌调性及东方美学需求提升。毛戈平彩妆业务增速领跑,通过新品研发(如奢华鱼子系列)和IP合作强化品牌形象,线上渠道占比持续提升。线下专柜运营效率优化,但高端美妆市场竞争激烈,品牌需持续投入研发与渠道建设以保持竞争力。
报告提示了哪些风险?
报告提示的主要风险包括:新品推广效果不及预期,可能导致增长放缓;高端美妆市场竞争加剧,品牌需持续投入以维持市场份额;宏观经济波动可能影响消费意愿,尤其对非必需品消费如彩妆影响较大。此外,销售费用率同比提升2.2个百分点至47.4%,需关注费用控制效果。