猜你想问
这份研报主要讲了什么内容?
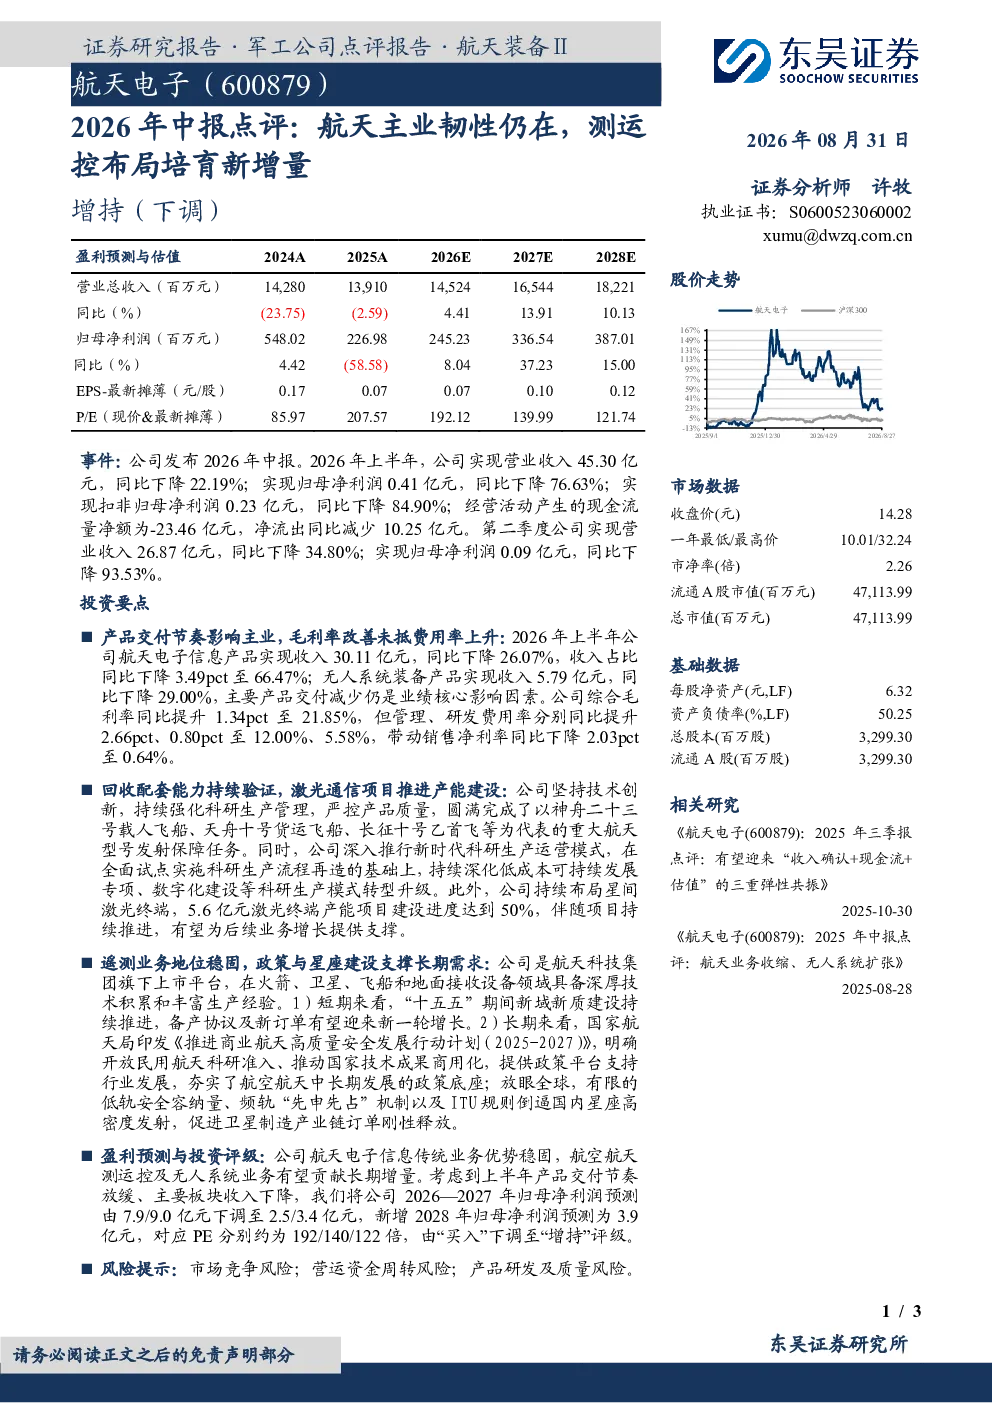
这份研报主要分析了航天电子2026年上半年的业绩表现。报告指出,公司航天电子信息产品和无人系统装备产品收入分别同比下降26.07%和29.00%,主要原因是产品交付减少。尽管如此,公司综合毛利率同比提升了1.34个百分点至21.85%。此外,公司5.6亿元激光终端产能项目建设进度达50%,有望为后续业务增长提供支撑。报告还强调了公司在遥测业务领域的深厚技术积累,以及短期和长期的发展机遇。短期来看,“十五五”期间新域新质建设将推动备产协议及新订单增长;长期来看,国家航天局政策支持行业发展,全球低轨安全容纳量有限及ITU规则倒逼国内星座高密度发射,促进卫星制造产业链订单刚性释放。
航天电子所属赛道的发展趋势如何?
航天电子所属的航天测运控赛道具有长期发展潜力。报告指出,国家航天局政策持续支持航天行业发展,为相关企业提供了良好的政策环境。同时,全球低轨安全容纳量有限,以及ITU规则倒逼国内星座高密度发射,将促进卫星制造产业链订单刚性释放。此外,“十五五”期间新域新质建设将推动航天测运控领域的新订单增长,为行业带来新的发展机遇。然而,市场竞争也较为激烈,企业需要不断提升技术实力和服务水平,以应对市场挑战。
研报重点分析了航天电子的哪些方面?
研报重点分析了航天电子的产品交付情况、毛利率变化、激光通信项目进展以及遥测业务发展。报告指出,公司上半年产品交付减少是业绩核心影响因素,但综合毛利率有所提升。激光通信项目是公司未来业务增长的重要支撑,目前项目建设进度达50%。此外,报告还强调了公司在遥测业务领域的深厚技术积累,以及在火箭、卫星、飞船和地面接收设备领域的优势。
目前航天电子的市场现状如何?
目前航天电子的市场现状呈现机遇与挑战并存的态势。一方面,公司受益于国家航天局的政策支持,以及全球低轨卫星市场的快速发展,未来发展潜力较大。另一方面,公司上半年业绩受产品交付减少的影响,收入有所下降。此外,市场竞争也较为激烈,公司需要不断提升技术实力和服务水平,以应对市场挑战。总体来看,航天电子在航天测运控领域具备一定的竞争优势,但仍需关注市场变化,积极应对挑战。
研报提示了哪些风险?
研报提示了航天电子面临的市场竞争风险、营运资金周转风险以及产品研发及质量风险。市场竞争风险主要源于航天测运控领域竞争激烈,新进入者不断涌现,企业需要保持技术领先和服务优势。营运资金周转风险主要与公司产品交付减少、收入下降有关,需要加强资金管理,确保资金链安全。产品研发及质量风险主要与公司产品研发投入较大、技术更新迭代快有关,需要加强研发管理,确保产品质量。