猜你想问
9月债市魔咒能否打破?
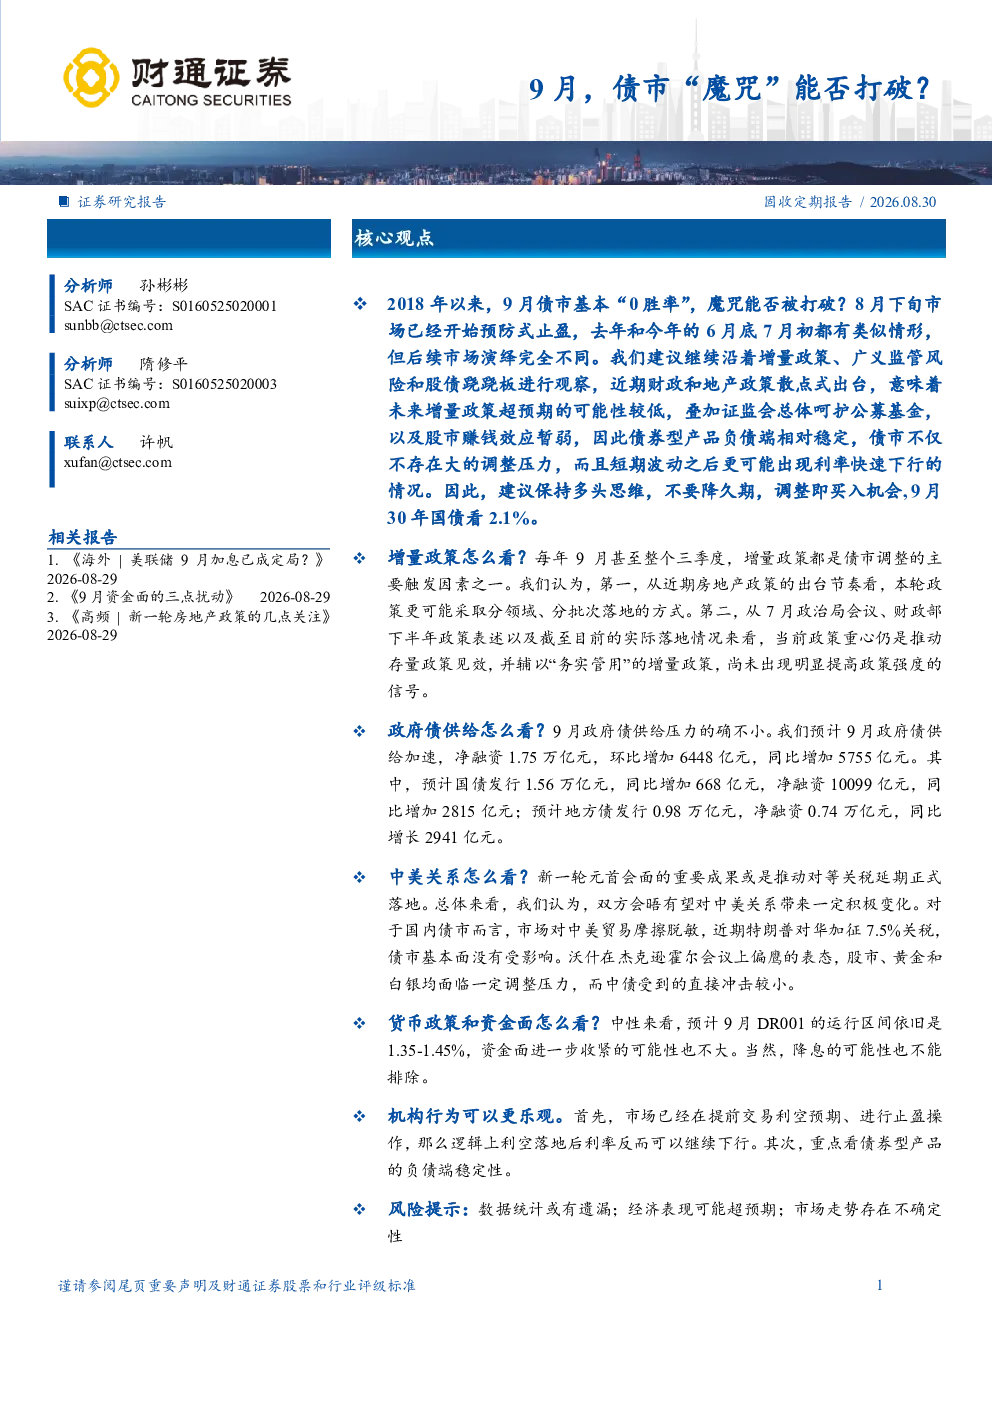
2018年以来,9月债市利率多数上行,但近期市场表现与历史规律有所不同。分析师认为,当前债市不存在大的调整压力,短期波动后更可能出现利率快速下行的情况,建议保持多头思维,不要降久期,调整即买入机会,9月30年国债看2.1%
9月债市政策如何影响市场?
每年9月甚至整个三季度,增量政策都是债市调整的主要触发因素之一。分析师认为,本轮政策更可能采取分领域、分批次落地的方式,而非像去年5月和2024年“924”,以一揽子政策集中释放。当前政策重心仍是推动存量政策见效,并辅以“务实管用”的增量政策,短期内政策力度大幅超出市场预期的概率并不高
9月政府债供给压力有多大?
9月政府债供给压力的确不小。分析师预计9月政府债供给加速,净融资1.75万亿元,环比增加6448亿元,同比增加5755亿元。其中,预计国债发行1.56万亿元,同比增加668亿元,净融资10099亿元,同比增加2815亿元;预计地方债发行0.98万亿元,净融资0.74万亿元,同比增长2941亿元
9月中美关系对债市有何影响?
新一轮元首会面的重要成果或是推动对等关税延期正式落地。总体来看,我们认为,双方会晤有望对中美关系带来一定积极变化。对于国内债市而言,市场对中美贸易摩擦脱敏,近期特朗普对华加征7.5%关税,债市基本面没有受影响
9月债市投资风险有哪些?
数据统计或有遗漏;经济表现可能超预期;市场走势存在不确定性
你可能感兴趣
利率|9月债市能否打破“魔咒”?
金融财通证券2025-08-31
美股策略:降息能否打破9月“魔咒”
国泰海通证券2025-09-05
债海观潮,大势研判:九月债市魔咒能否打破?
金融国信证券2024-09-01
投资策略固定收益2024年第九期:债海观潮,大势研判:九月债市魔咒能否打破?
国信证券2024-09-01
俄罗斯世界杯专题:世界杯在即,魔咒能否打破?
财通证券2018-06-08
如何看待债市的“9月魔咒”
信息技术国投证券2026-09-06
疫后经济的自然修复能否打破债市的震荡格局
信达证券2022-06-27
流动性周报:5月债市能否打破僵局?
中邮证券2025-05-06
建筑陶瓷行业专题报告:打破分散魔咒,工程渠道助力大公司诞生
建筑建材国泰君安证券2018-09-17
华龙内参2021年第71期,总第902期:市场打破419“魔咒”,关注这一指标变化
华龙证券2021-04-20