猜你想问
这份研报主要讲了什么内容?
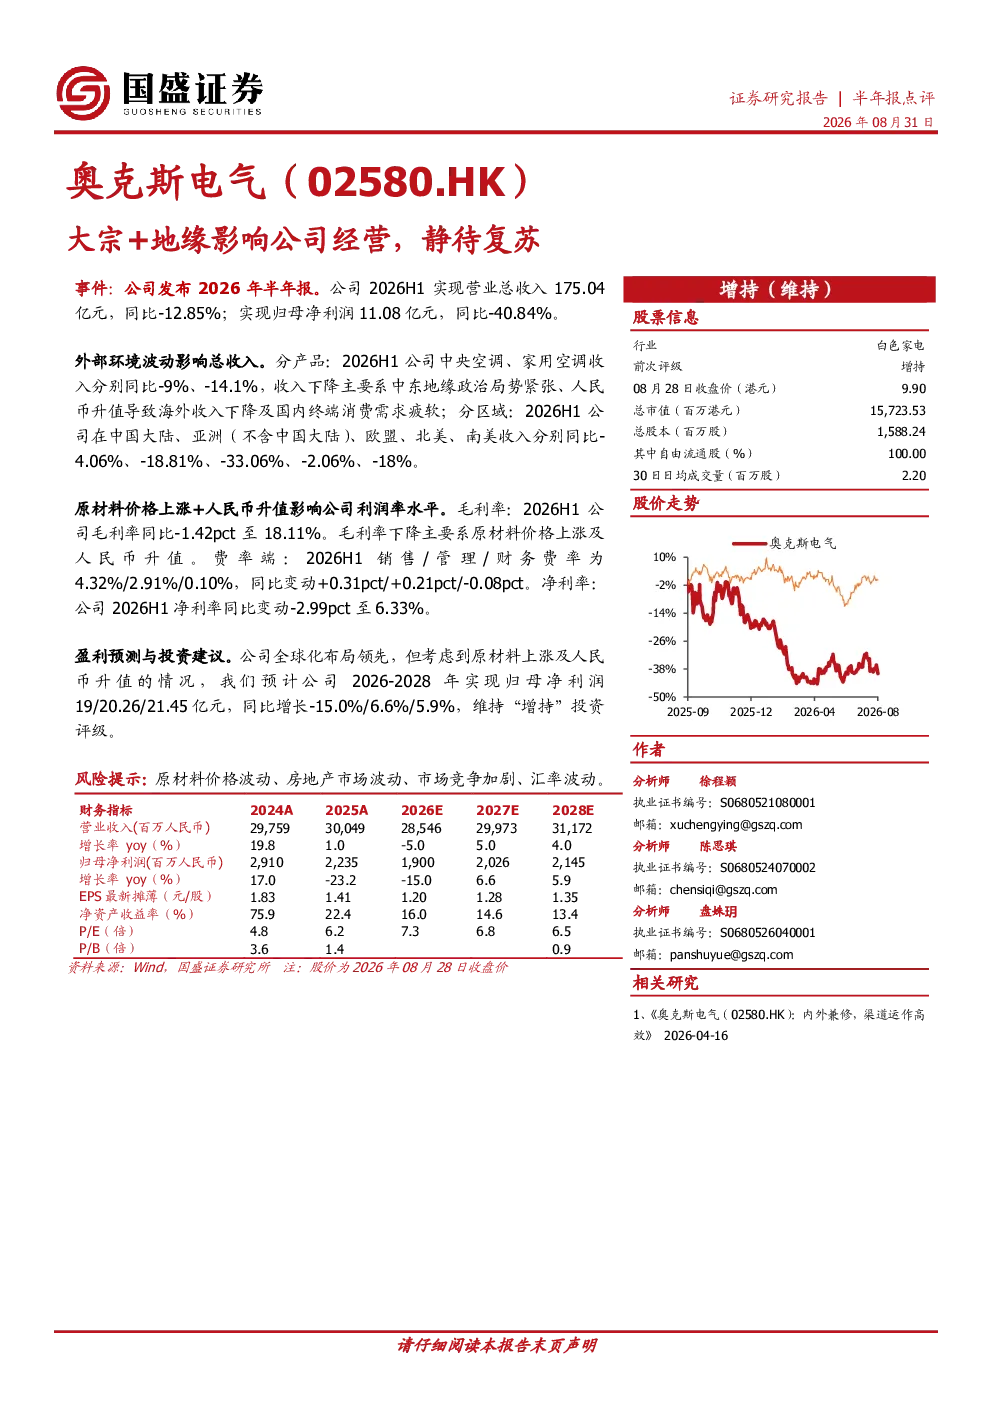
该研报分析了受大宗商品价格波动及地缘政治影响下,公司2026年半年报的经营挑战。报告显示,公司营业总收入175.04亿元,同比-12.85%;归母净利润11.08亿元,同比-40.84%。具体表现为中央空调、家用空调收入分别同比-9%、-14.1%,主要受中东地缘政治紧张、人民币升值及国内需求疲软影响。毛利率18.11%,同比-1.42pct,主因原材料上涨及人民币升值。预计2026-2028年归母净利润分别为19、20.26、21.45亿元,同比增长-15.0%、6.6%、5.9%,维持“增持”评级。
空调行业未来发展趋势如何?
空调行业未来发展趋势受多重因素影响。地缘政治紧张可能持续影响供应链稳定,人民币升值增加成本压力。同时,国内需求疲软与房地产市场波动对行业增长带来挑战。但长期来看,全球气候变化和城镇化进程将推动空调需求增长。公司全球化布局和产品创新可能带来新的增长点,但需关注原材料价格波动、市场竞争加剧等风险。
报告重点分析了哪些方面?
报告重点分析了公司受大宗商品价格波动及地缘政治影响下的经营挑战,具体包括业绩表现、分产品/区域影响、财务指标等方面。业绩方面,报告显示公司收入和利润均出现下滑,毛利率下降明显。分产品看,中央空调、家用空调收入受地缘政治和汇率影响较大。财务指标方面,毛利率、销售费用率、管理费用率及净利率均出现不同程度的同比下滑。报告还分析了公司未来几年的盈利预测和投资建议。
当前空调市场情况怎么样?
当前空调市场面临多重挑战。受大宗商品价格波动及地缘政治影响,原材料成本上升,供应链稳定性受考验。人民币升值进一步增加了企业成本压力。国内房地产市场波动和消费需求疲软也抑制了市场增长。然而,全球气候变化和城镇化进程仍将推动空调需求增长。市场竞争激烈,企业需通过技术创新和全球化布局寻求新的增长点。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动、房地产市场波动、市场竞争加剧和汇率波动。原材料价格波动直接影响公司成本和盈利能力;房地产市场波动影响下游需求;市场竞争加剧可能导致价格战和利润下滑;汇率波动影响公司跨境业务和财务表现。此外,地缘政治紧张也可能带来供应链中断和市场需求变化等风险。