猜你想问
这份尿素月报的核心内容是什么?
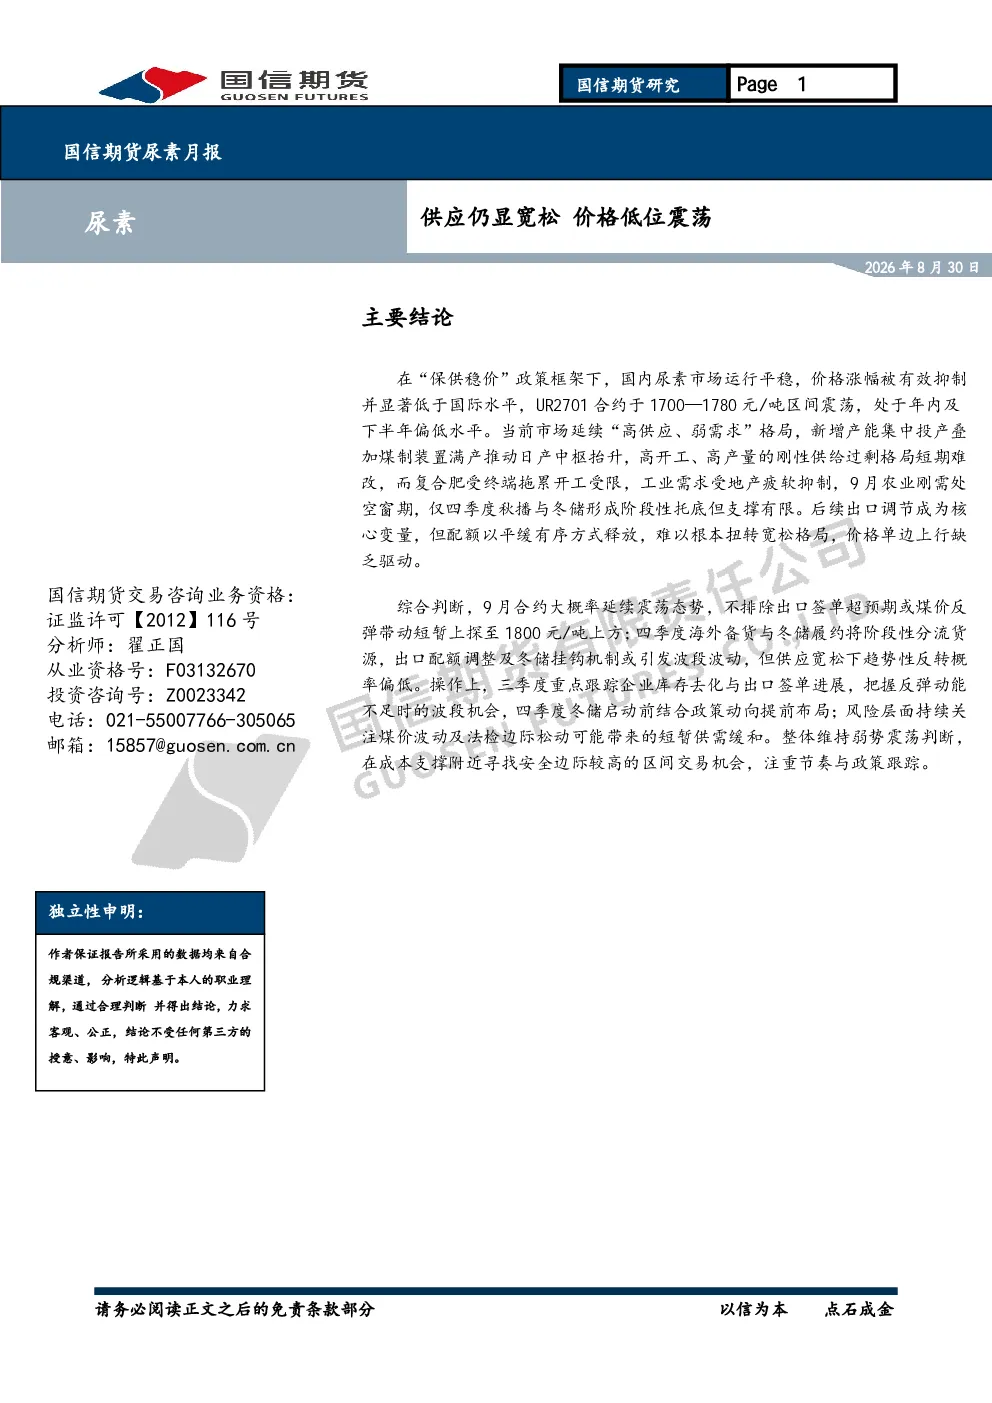
本报告分析国内尿素市场在“保供稳价”政策下运行情况,指出价格涨幅被抑制,显著低于国际水平。UR2701合约处于1700—1780元/吨区间震荡,处于年内及下半年偏低水平。报告详细解析了供应端的高产出、高开工负荷及库存变化,需求端的农业政策影响、复合肥和三聚氰胺装置开工率,成本利润端的煤头路线成本占比及各工艺毛利,以及进出口端的出口政策调整和波动特征。
尿素赛道未来发展趋势如何?
尿素行业未来延续“高供应、弱需求”格局,新增产能集中投产叠加煤制装置满产推动日产中枢抬升,高开工、高产量的刚性供给过剩格局短期难改。农业需求受政策影响稳定,但工业需求受地产疲软抑制。出口调节成为核心变量,但配额平缓释放难以根本扭转宽松格局。整体趋势性反转概率偏低,价格单边上行缺乏驱动。
报告重点分析了哪些方向?
报告重点分析了供应端的高产出、高开工负荷及库存变化,需求端的农业政策影响、复合肥和三聚氰胺装置开工率,成本利润端的煤头路线成本占比及各工艺毛利,以及进出口端的出口政策调整和波动特征。同时,报告评估了当前市场“高供应、弱需求”格局,及出口调节对市场的影响。
当前尿素市场现状如何判断?
当前尿素市场延续“高供应、弱需求”格局,新增产能集中投产叠加煤制装置满产推动日产中枢抬升,高开工、高产量的刚性供给过剩格局短期难改。农业需求受政策影响稳定,但工业需求受地产疲软抑制。9月农业刚需处空窗期,仅四季度秋播与冬储形成阶段性托底但支撑有限。出口调节成为核心变量,但配额平缓释放难以根本扭转宽松格局。
研报提示了哪些风险?
报告提示需持续跟踪煤价波动及出口政策调整风险。若法检出现边际松动,或短暂缓解供需矛盾。整体维持弱势震荡判断,操作上注重节奏与政策跟踪,在成本支撑附近寻找安全边际较高的区间交易机会。需关注企业库存去化及出口签单进展,把握反弹动能不足时的波段机会。四季度冬储启动前可结合政策动向提前布局。
你可能感兴趣
生猪月报:供需仍显宽松,低位震荡为主
建信期货2026-06-01
尿素专题报告:供应宽松格局延续,尿素价格低位震荡
国信期货2026-08-25
尿素月报:供应宽松格局,价格震荡运行
基础化工国信期货2025-12-29
尿素月报:供应宽松格局 价格震荡运行
国信期货2025-12-28
证券研究报告产业月报:10月钢铁供需格局仍显宽松,价格震荡偏弱运行
钢铁华宝证券2023-11-21
工业硅月报:工业硅供应压力仍存,现货价格下跌,期货价格低位震荡
广发期货2025-03-02
碳酸锂日报:现货价格略有上涨 供应端仍显宽松
华泰期货2024-02-02
养殖周报:供应仍显宽松,生猪期价偏弱震荡
华泰期货2025-02-16
农产品日报:供应仍显宽松,猪价震荡运行
华泰期货2025-05-28
养殖日报:供应仍显宽松,猪价偏弱震荡
华泰期货2024-09-26