猜你想问
比音勒芬上半年业绩表现如何?
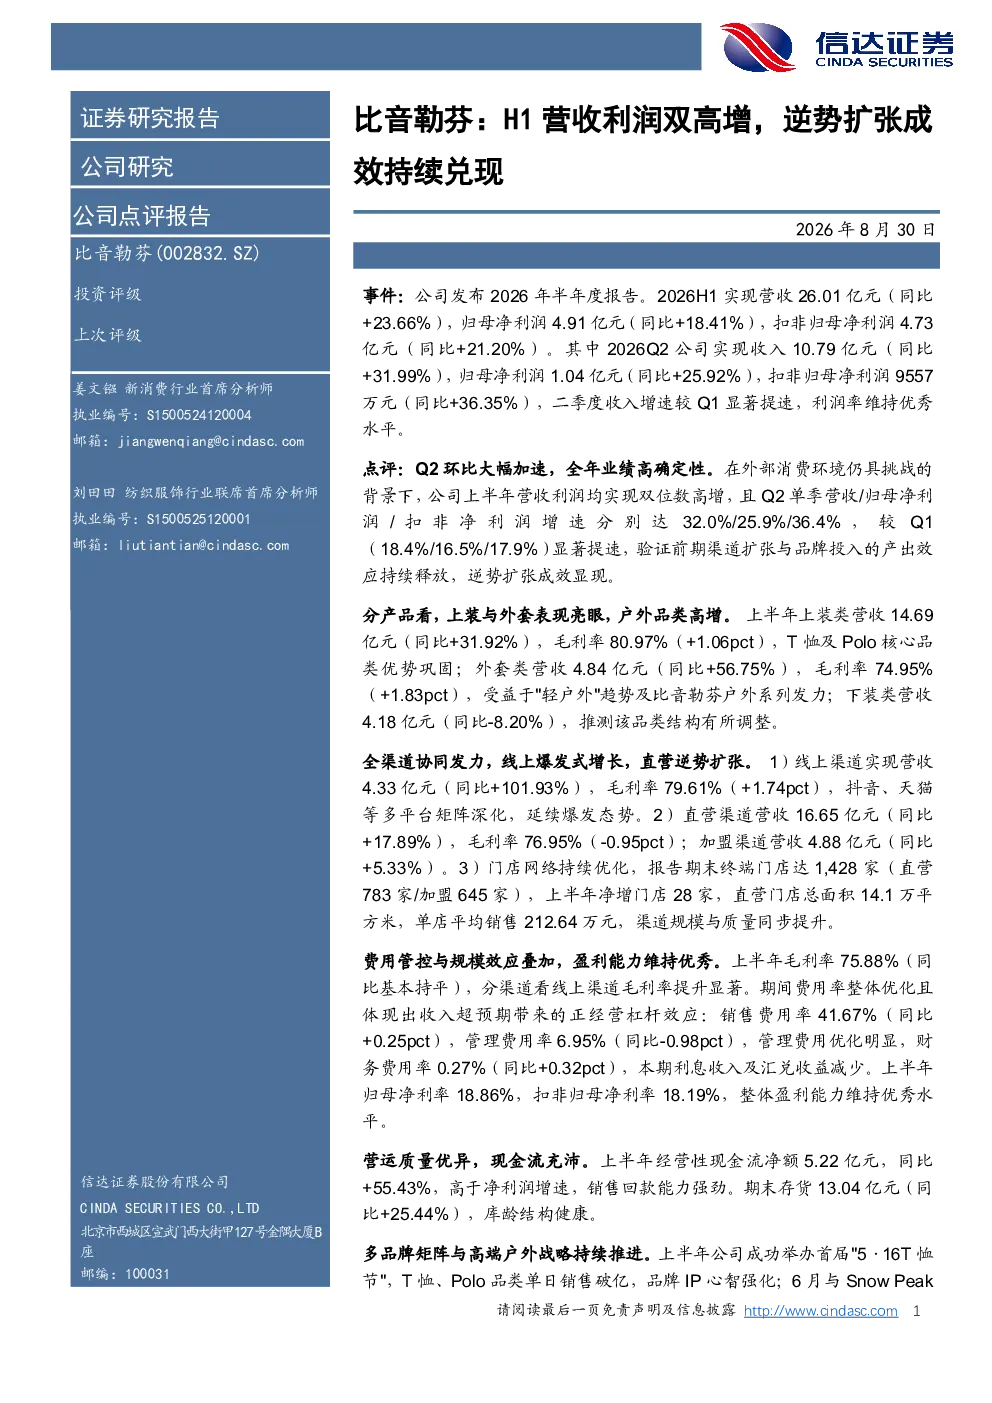
2026年上半年,比音勒芬实现营收26.01亿元,同比增长23.66%,归母净利润4.91亿元,同比增长18.41%。Q2单季营收10.79亿元,同比增长31.99%,归母净利润1.04亿元,同比增长25.92%,收入增速较Q1显著提速,利润率维持优秀水平。
比音勒芬业绩增长的主要驱动因素是什么?
业绩增长主要得益于渠道扩张与品牌投入的产出效应,逆势扩张成效显现。产品方面,上装与外套表现亮眼,户外品类高增,T恤及Polo品类优势巩固。全渠道协同下,线上渠道营收同比增长101.93%,直营渠道营收同比增长17.89%,门店网络持续优化,上半年净增门店28家。费用管控与规模效应下,毛利率75.88%,归母净利率18.86%,盈利能力维持优秀水平。
纺织服装行业发展趋势如何?
纺织服装行业正经历渠道数字化转型与多品牌战略布局。线上渠道增长强劲,抖音、天猫等多平台矩阵深化,成为重要增长引擎。品牌方面,高端化、个性化、功能化趋势明显,户外休闲、运动休闲赛道竞争加剧。企业通过多品牌矩阵、IP联名、场景营销等方式提升品牌价值,集团化多品牌运作能力持续验证。
比音勒芬报告重点分析了哪些方面?
报告重点分析了公司业绩表现、业绩驱动因素、战略推进、盈利预测与风险提示。业绩表现方面,营收利润双高增,Q2增速显著提速。驱动因素包括渠道扩张、产品结构优化、全渠道协同、费用管控等。战略推进方面,多品牌矩阵布局稳步推进,高端户外战略持续深化。盈利预测方面,上调2026-2028年归母净利润至7.46/9.22/10.36亿元。
比音勒芬研报有哪些风险提示?
研报提示的主要风险包括:国内零售复苏不及预期,可能影响渠道扩张效果;门店扩张若不及预期,将影响收入增长;运动休闲赛道竞争加剧,可能压缩利润空间;多品牌整合若不及预期,可能影响整体运营效率。此外,存货同比增长25.44%需关注库龄结构变化。
你可能感兴趣
比音勒芬:Q1营收利润创历史新高,逆势扩张成效显现
纺织服装信达证券2026-05-05
比音勒芬2026年半年报点评:营收利润双增,增长趋势向好
国金证券2026-08-27
2021年半年报点评:营收利润双高增,品类及渠道结构持续优化
国信证券2021-09-02
Q3营收利润双高增,重复订单驱动产销规模持续扩大
山西证券2023-10-31
营收利润双高增,全国化持续推进
食品饮料安信证券2022-04-29
24Q1营收利润双高增,拓展应用领域产销规模持续扩大
山西证券2024-05-07
营收利润双增,财富管理成效渐显
华创证券2026-04-01
公司信息更新报告:2023年营收及利润逆势双增,品类协同及渠道开拓护航成长
轻工制造开源证券2024-04-30
习酒更新23年营收利润双增逆势延续增长态势20240627
未知机构2024-06-27
全年营收、利润逆势双增,海外布局加速
轻工制造国信证券2024-05-06