猜你想问
这份研报的核心内容是什么?
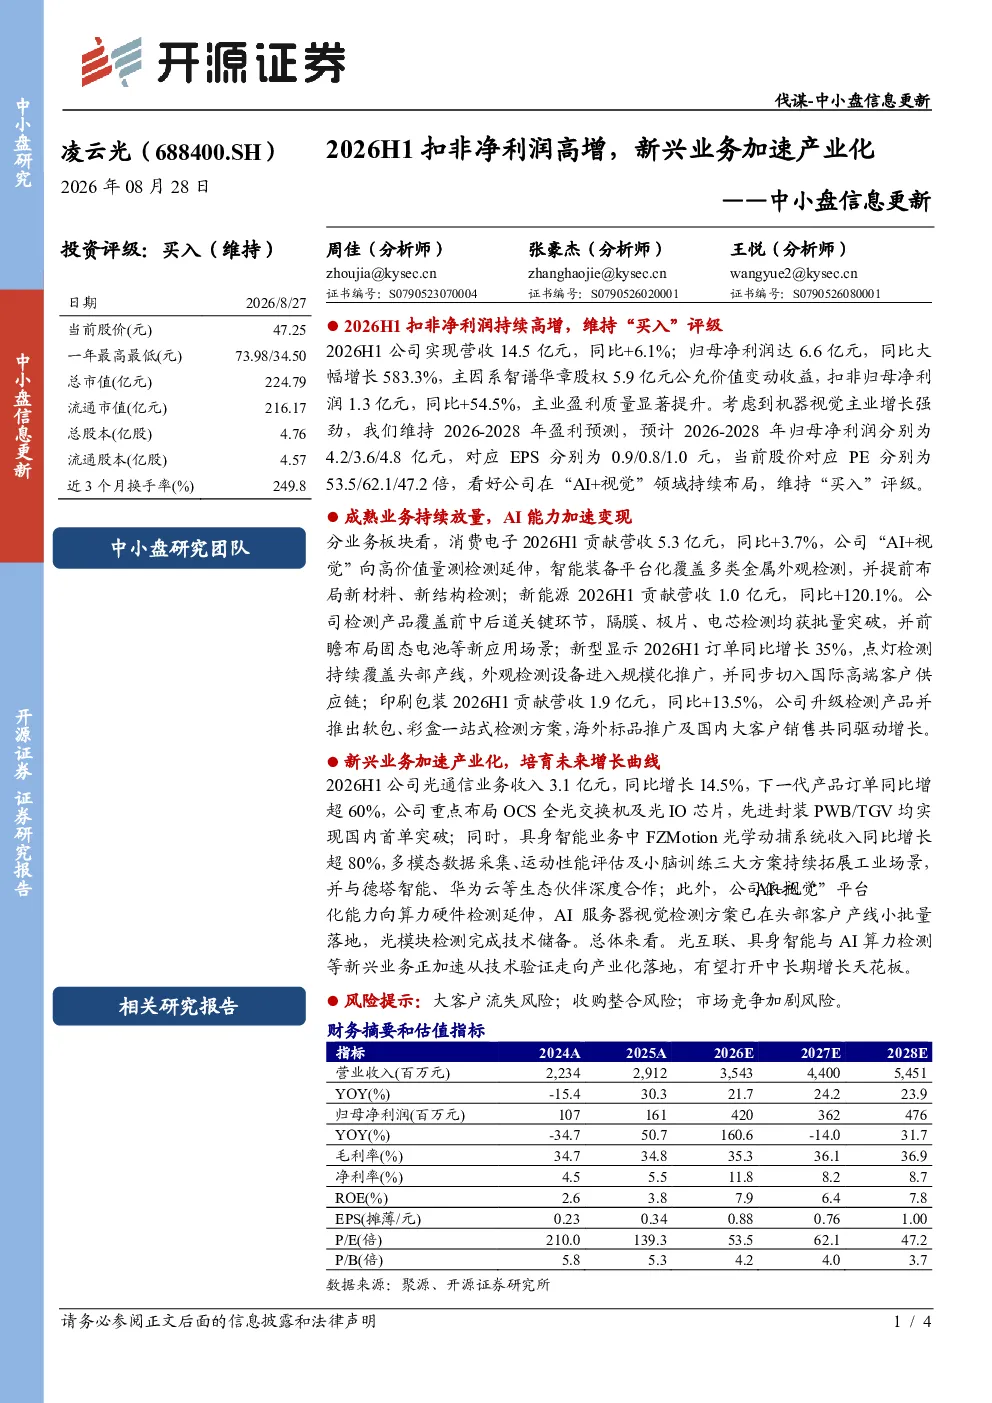
这份研报的核心内容是分析公司2026年上半年的业绩表现,特别是扣非净利润的大幅增长,以及新兴业务如光通信、具身智能和AI算力检测的产业化进展。报告显示,公司扣非归母净利润同比增长54.5%,主要得益于主业盈利质量提升和新兴业务快速发展。
机械设备行业的发展趋势如何?
机械设备行业正经历智能化和自动化升级,AI+视觉技术成为重要发展方向。报告中提到的公司在消费电子、新能源、新型显示等领域的检测产品,以及光通信、具身智能等新兴业务布局,反映了行业向高技术含量、高附加值方向发展的趋势。
研报重点分析了哪些业务板块?
研报重点分析了公司的消费电子、新能源、新型显示、印刷包装等传统业务板块,以及光通信、具身智能、AI算力检测等新兴业务板块。其中,消费电子和新能源板块营收增长显著,新兴业务板块展现出较强的增长潜力。
当前市场对这类公司的判断是什么?
当前市场对这类公司的判断是,随着AI和智能化技术的普及,具备相关技术和产品布局的公司有望获得更多市场机会。报告中提到的公司在多个新兴业务领域的技术储备和产业化进展,显示出其在行业中的竞争优势,但同时也面临技术迭代和市场拓展的挑战。
研报提到了哪些风险提示?
研报提示了几个主要风险,包括大客户流失可能导致收入波动、收购整合过程中可能出现的整合风险,以及市场竞争加剧可能影响公司产品的市场占有率。这些风险需要公司管理层关注并制定相应的应对策略。
你可能感兴趣
北交所信息更新:软件业务营收高增,自研AI垂直大模型落地提速,2026H1营收、扣非归母净利双增
开源证券2026-09-04
中小盘信息更新:疫情下扣非净利润表现亮眼,全年稳健增长可期
食品饮料开源证券2022-04-30
中小盘信息更新:疫情下韧性凸显,扣非净利润实现逆势增长
食品饮料开源证券2022-07-16
中小盘信息更新:Q2扣非净利润逆势增长,全年盈利能力改善可期
食品饮料开源证券2022-08-13
中小盘信息更新:扣非归母净利润超预期增长,彰显龙头实力
交通运输开源证券2024-10-31
公司信息更新报告:2026H1公司扣非归母净利润同比增长109.01%,轻烃龙头盈利弹性释放
基础化工开源证券2026-08-16
公司信息更新报告:Q1扣非净利润高增,高速树脂、光学膜量利齐升
建筑建材开源证券2026-04-24
公司信息更新报告:H1扣非净利润高增225%,一体化布局深筑护城河
建筑建材开源证券2021-08-28
公司信息更新报告:扣非归母净利润高增,聚焦大健康高质量发展可期
房地产开源证券2024-04-30
万达轴承:北交所信息更新:2026H1扣非净利15.4%,叉车轴承龙头加速卡位工业与人形机器人新赛道
开源证券2026-08-05