猜你想问
这份研报主要分析了天然橡胶市场的哪些核心问题?
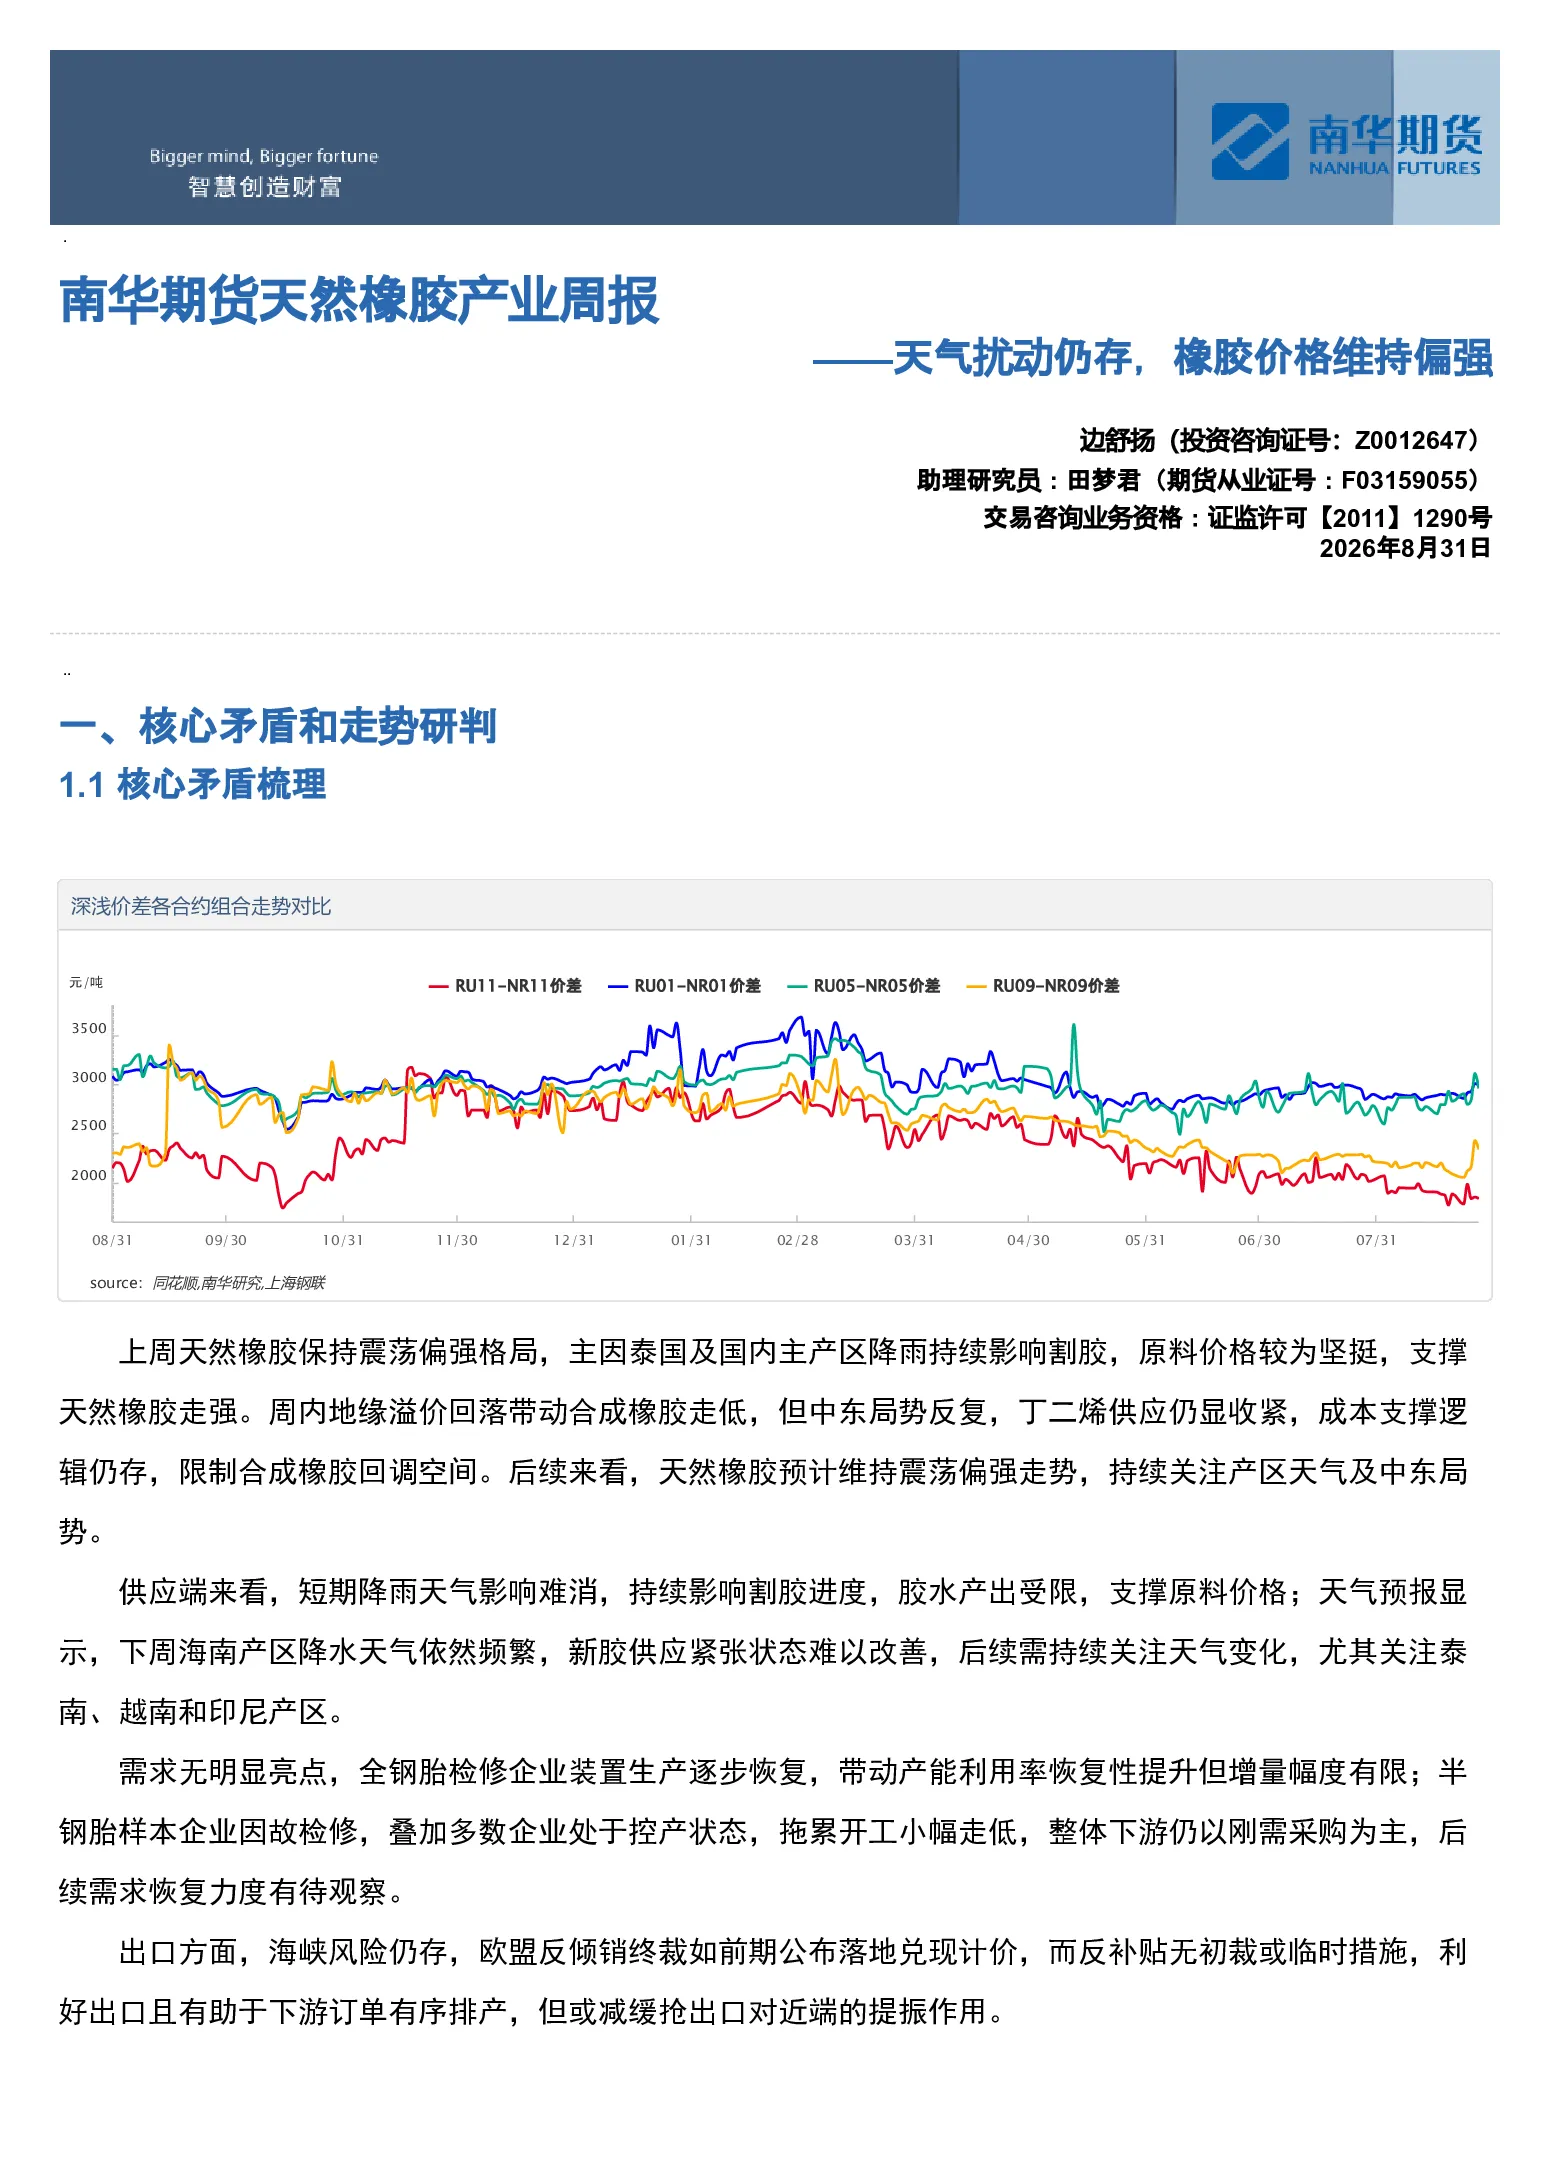
本报告重点分析了天然橡胶市场的供应端、需求端、出口端及价差端的矛盾。供应端主要关注泰国、国内及海南产区的降雨天气对割胶的影响;需求端则分析了全钢胎和半钢胎的产能利用率变化及下游采购情况;出口端探讨了海峡风险和欧盟反倾销政策的影响;价差端则分析了深浅价差和月间价差的走势。报告还研判了短期和中期胶价走势,并对基差、月差、价差及盘面利润进行了详细解读。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来发展趋势需关注多方面因素。供应端,厄尔尼诺现象可能对四季度产出造成威胁,需持续关注主产区天气变化;需求端,轮胎行业受汽车销量影响较大,电动化转型可能改变橡胶需求结构;出口端,欧盟反倾销政策虽利好出口,但反补贴措施缺失可能限制抢出口效应;价格方面,旺产季下供应压力可能加大,而下游需求恢复程度将直接影响市场走势。此外,合成橡胶成本变化和全球大宗商品情绪也将对行业产生影响。
研报中提到的重点分析方向有哪些?
本报告重点分析了天然橡胶市场的供需平衡、价格走势及产业链利润。在供应端,报告详细梳理了泰国、国内及海南产区的降雨天气对割胶的影响,并预测了2026年全球产量变化;需求端,报告分析了轮胎行业的产能利用率、开工情况及配套需求,如汽车、重卡和工程机械的销量变化;价格走势方面,报告研判了短期降雨扰动和中期多空博弈对胶价的影响,并对RU和NR主力合约价格区间进行了预测;产业链利润方面,报告跟踪了原料成本和加工利润变化。
当前天然橡胶市场现状如何判断?
当前天然橡胶市场现状呈现供应扰动、需求恢复缓慢的特点。供应端,泰国及国内主产区持续降雨导致原料价格坚挺,胶水产出受限,海南产区下周降水频繁加剧供应紧张;需求端,全钢胎检修企业逐步复产但增量有限,半钢胎样本企业因故检修导致开工走低,下游以刚需采购为主,需求恢复力度待观察;出口端,海峡风险仍存,欧盟反倾销终裁利好出口,但反补贴措施缺失减缓抢出口效应;价格方面,RU和NR主力合约价格均呈现偏强走势,但涨幅受限,基差环比走扩,月差和价差结构有所变化。
本研报提示的主要风险有哪些?
本研报提示的主要风险包括:天气风险,泰国、国内及海南产区的持续降雨可能进一步加剧供应紧张,影响胶价走势;需求风险,轮胎行业受汽车销量影响较大,若汽车销量不及预期,可能限制橡胶需求恢复;政策风险,欧盟反倾销政策虽利好出口,但反补贴措施缺失可能限制抢出口效应,地缘政治风险也可能对全球大宗商品情绪产生影响;价格波动风险,丁二烯价格受地缘扰动波动,可能影响合成橡胶成本,进而影响天胶与合成胶价差走势。此外,厄尔尼诺现象的发展也可能对四季度产出造成威胁。