猜你想问
报告主要分析了哪些经济体的制造业收入与就业岗位增长不对称现象?
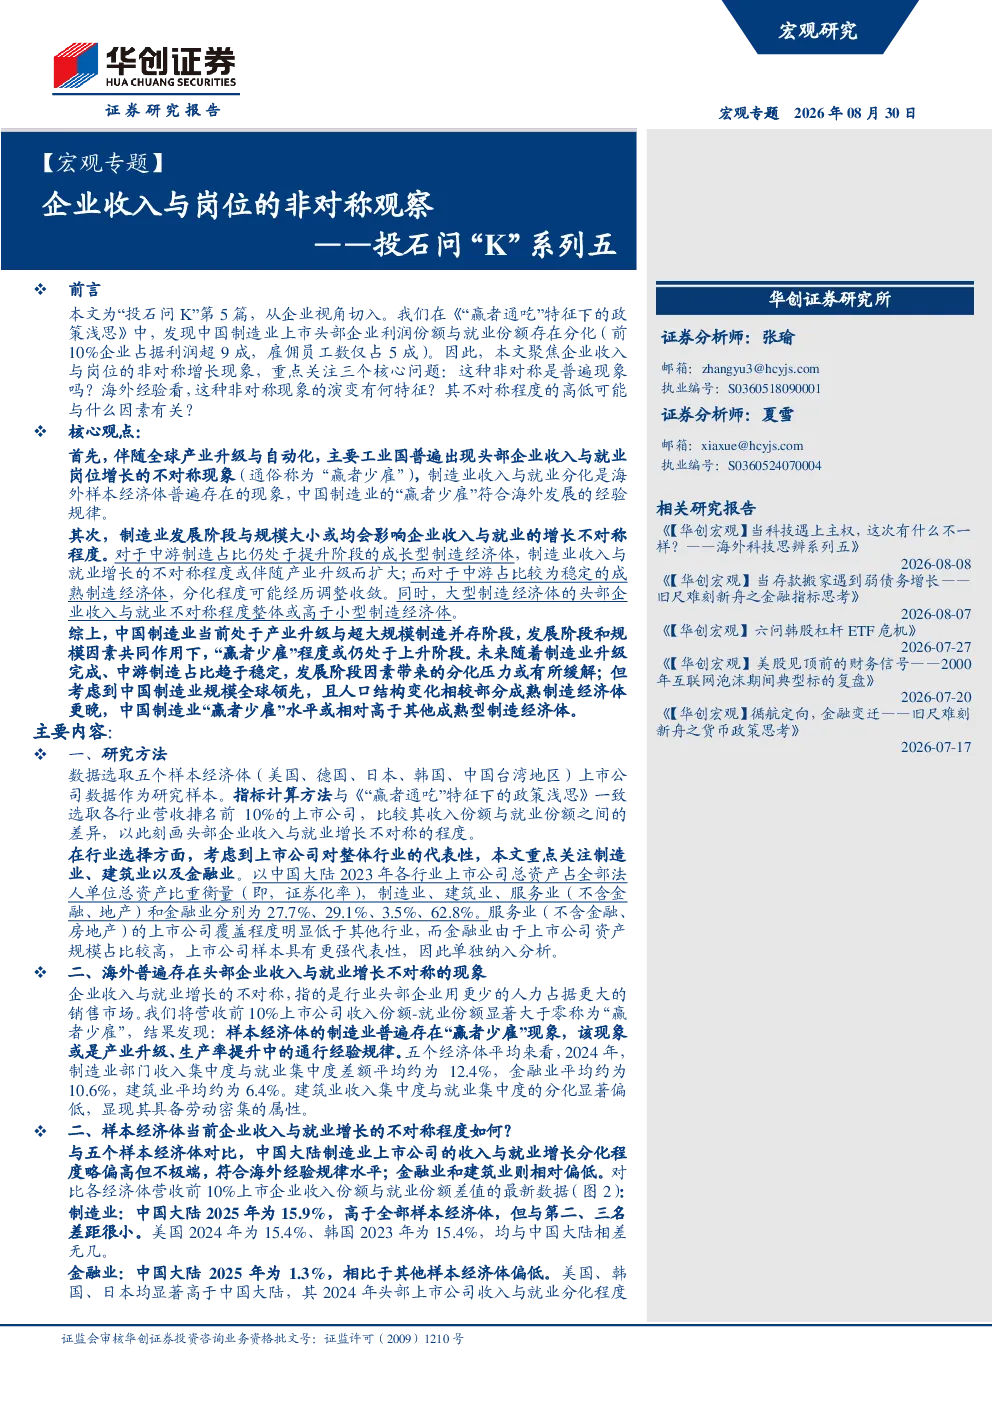
报告选取了美国、德国、日本、韩国、中国台湾地区五个样本经济体作为研究对象,重点关注了这些经济体制造业、建筑业以及金融业中头部企业收入与就业岗位增长的不对称现象。研究发现,这些经济体普遍存在制造业收入集中度高于就业集中度的现象,即“赢者少雇”,其中中国大陆制造业的分化程度略高于其他样本经济体,但仍在海外发展经验规律范围内。
中国制造业头部企业收入与就业增长不对称现象有何特点?
中国制造业头部企业收入与就业增长不对称现象呈现以下特点:首先,近年来多数样本经济体的制造业收入与就业分化程度持续扩大,中国大陆与韩国则稳定维持在高位。其次,制造业上游头部企业收入与就业集中度的分化程度最高,中游次之,下游相对最低。中国大陆在制造业上游和中游环节均表现出较高的收入与就业分化。此外,中国大陆制造业的“赢者少雇”程度在2025年达到15.9%,高于其他样本经济体,但与美国和韩国相近。
报告如何分析制造业发展阶段对收入与就业增长不对称现象的影响?
报告从制造业发展阶段角度分析了收入与就业增长不对称现象的影响,指出成熟型制造经济体(如美国、日本、德国)的制造业头部企业收入与就业分化程度随中游制造占比变化呈现“先降后升”特征,而成长型制造经济体(如中国大陆、中国台湾地区、韩国)的制造业头部企业收入与就业分化程度则伴随中游制造占比提升而扩大。此外,横向比较显示,中游制造业占比更高的经济体,其制造业头部企业收入与就业分化程度整体更低。
当前中国制造业收入与就业增长不对称现象的市场现状如何?
当前中国制造业收入与就业增长不对称现象的市场现状表现为:中国制造业正处于产业升级与超大规模制造并存阶段,“赢者少雇”程度或仍处于上升阶段。具体数据显示,2025年中国大陆制造业上市公司收入与就业增长分化程度为15.9%,高于其他样本经济体。制造业上游和中游环节的头部企业收入与就业集中度分化程度较高,且近年来分化程度持续扩大。但考虑到中国制造业规模全球领先,且人口结构变化相对较晚,未来分化程度可能仍将维持较高水平。
本报告是否存在相关风险提示?
本报告的风险提示主要涉及数据来源和比较范围。报告数据来源于五个样本经济体上市公司数据,可能存在数据偏差或未覆盖所有经济体的情况。此外,报告将中国大陆制造业与海外样本经济体进行比较,但两国在发展阶段、制造业结构、人口政策等方面存在差异,直接比较可能无法完全反映中国制造业的实际情况。投资者在参考报告结论时需注意这些潜在风险。