猜你想问
这份研报主要分析了什么内容?
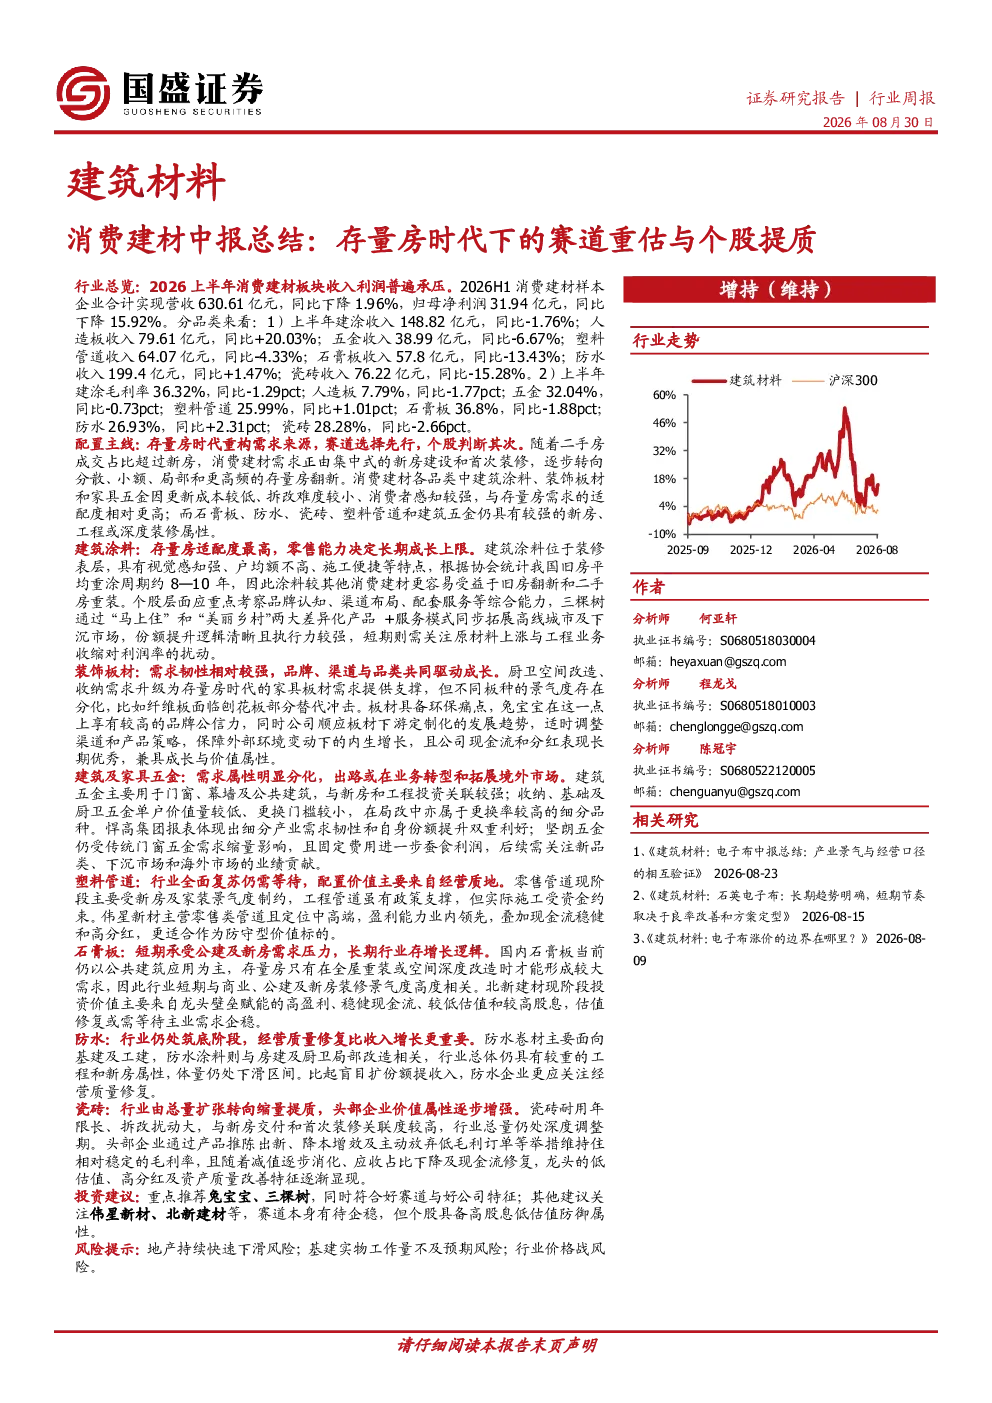
这份研报主要分析了2026年上半年消费建材行业的整体表现,包括各品类的收入利润变化、毛利率费用率及净利率情况。报告重点探讨了存量房时代下建材行业的配置逻辑,分析了建筑涂料、装饰板材、家具五金等品类与存量房需求的适配度,并对各品类的行业现状、发展趋势及投资价值进行了详细分析。此外,报告还提出了相应的投资建议和风险提示。
消费建材行业未来的发展趋势是什么?
根据研报分析,中国房地产市场已进入存量房时代,二手房交易占比超过新房,存量房翻新和二手房重装将成为建材行业新增长引擎。建筑涂料、装饰板材和家具五金等品类与存量房需求的适配度最高,未来增长潜力较大。而石膏板、防水、瓷砖、塑料管道和建筑五金等品类仍具有较强的新房、工程或深度装修属性。行业整体由总量扩张转向缩量提质,头部企业的价值属性逐步增强。
研报重点分析了哪些建材品类?
研报重点分析了建筑涂料、装饰板材、建筑/家具五金、塑料管道、石膏板、防水和瓷砖等主要建材品类。报告指出建筑涂料适配度最高,零售能力决定长期成长上限;装饰板材需求韧性较强,品牌渠道品类共同驱动成长;建筑/家具五金需求属性明显分化,出路在于业务转型和拓展境外市场;塑料管道行业全面复苏仍需等待,配置价值主要来自经营质地;石膏板短期承受公建及新房需求压力,长期行业存增长逻辑;防水行业仍处筑底阶段,经营质量修复比收入增长更重要;瓷砖行业由总量扩张转向缩量提质,头部企业价值属性逐步增强。
当前消费建材市场的现状如何?
根据研报数据,2026年上半年消费建材板块收入利润普遍承压,样本企业合计实现营收630.61亿元,同比下降1.96%;归母净利润31.94亿元,同比下降15.92%。分品类来看,人造板收入增长较快,而建筑涂料、防水、瓷砖等品类收入下降。毛利率方面,多数品类有所下滑,费用率和净利率也呈现下降趋势。整体来看,行业处于转型升级阶段,各品类表现分化,头部企业相对稳健。
研报提到了哪些风险提示?
研报提示了地产持续快速下滑、基建实物工作量不及预期和行业价格战等风险。地产市场快速下滑将直接影响建材行业需求,基建投资若不及预期也会对行业造成压力。此外,行业内部的价格战可能进一步压缩企业利润空间。这些风险因素需要投资者密切关注,并在投资决策中充分考虑。