猜你想问
联讯仪器的1.6T光模块测试价值量倍增具体表现如何?
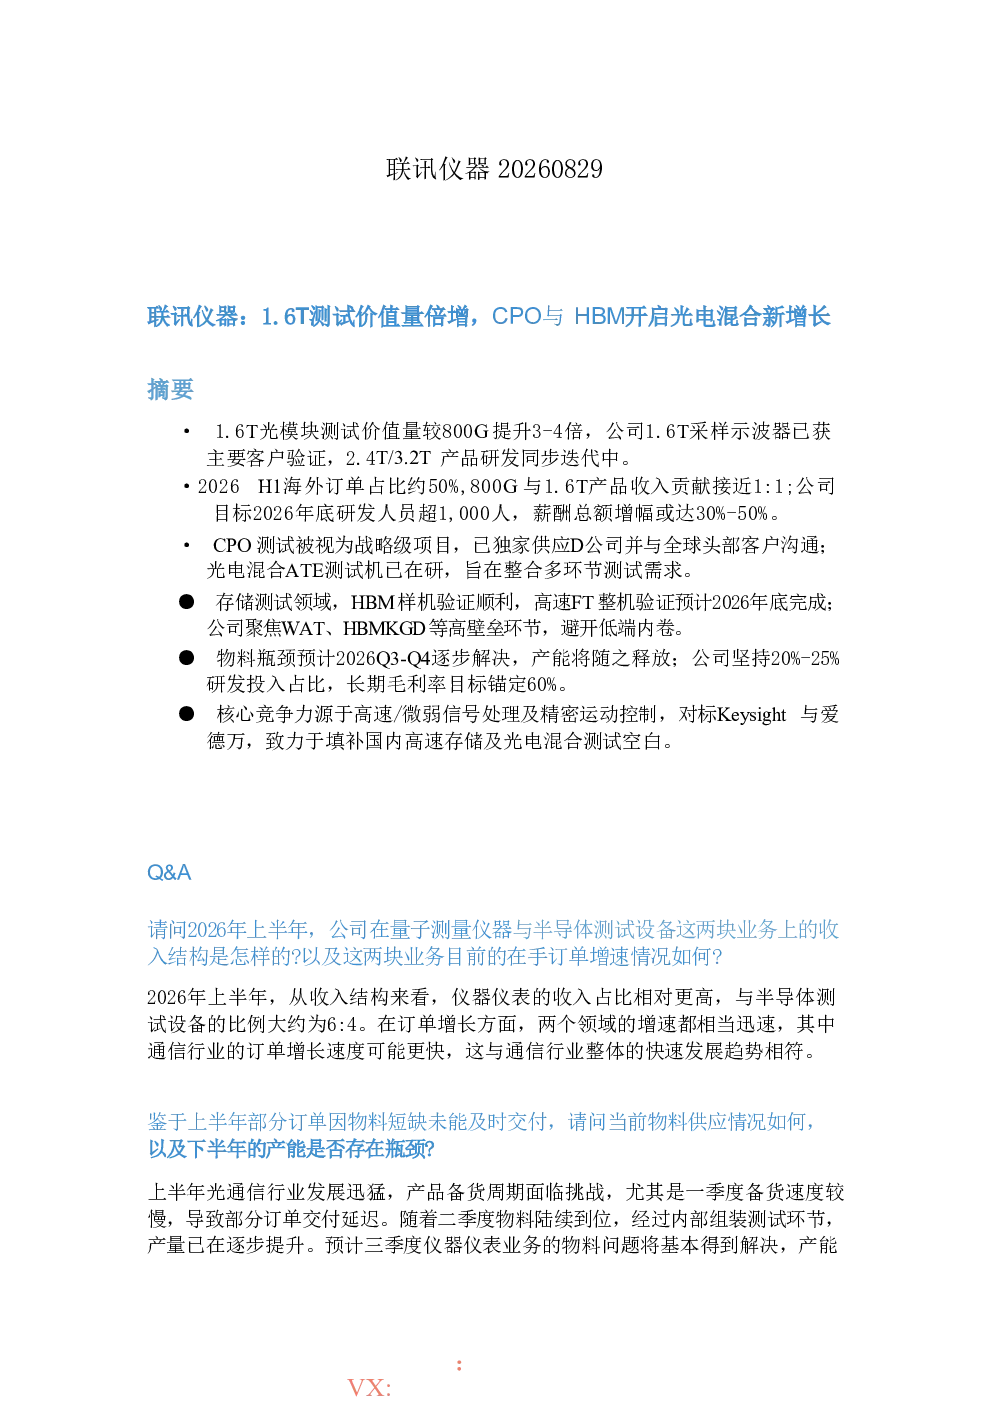
1.6T光模块测试价值量较800G提升3-4倍,公司1.6T采样示波器已获主要客户验证,2.4T/3.2T产品研发同步迭代中。新一代产品价格会提升,体现了公司在高速光模块测试领域的竞争优势。
报告如何分析仪器仪表和半导体测试设备的收入结构与订单增速?
2026年上半年,仪器仪表收入占比约60%,半导体测试设备占比约40%。两个领域订单增速均较快,通信行业订单增长更快。海外订单占比约50%,显示出公司在全球市场的良好拓展态势。
CPO与HBM业务进展情况如何?
CPO测试被视为战略级项目,已独家供应D公司并与全球头部客户沟通;光电混合ATE测试机已在研。HBM样机验证顺利,高速FT整机验证预计2026年底完成,表明公司在新兴测试领域布局积极。
报告对采样示波器市场竞争有何判断?
公司产品在国内外头部客户中已获认可,海外客户如Semtech、Lumentum等,国内客户如AOI等。国内竞争对手产品尚无客户使用,显示出公司在采样示波器领域的领先地位和较强的市场竞争力。
研报提示的主要风险点有哪些?
上半年因物料短缺导致部分订单交付延迟,预计三季度仪器仪表业务物料问题将基本解决。产能本身无问题,但存在生产环节固有周期。公司已启动为期两年的备料计划,需关注供应链稳定性对业绩的影响。
你可能感兴趣
重点推荐 联讯仪器 高速光通信测试国产龙头 1.6T量价齐升 存储与CPO打开第二成长曲线
未知机构2026-09-11
重点推荐 联讯仪器高速光通信测试Gμo产龙头 1.6T量价齐升
未知机构2026-09-12
【风口研报·公司】收购联讯仪器的上游企业,公司强化光通信测试布局,叠加越南工厂投产,一季度业绩已拐点向上;另有公司深耕电商代运营,并逐步聚焦品牌孵化与管理打造,持-20260426
未知机构2026-04-26
联讯仪器 光通信 半导体双轮驱动 国产高端测试仪器与设备龙头扬帆起航
未知机构2026-07-20
联讯仪器光通信半导体双轮驱动国产高端测试仪器与设备龙
未知机构2026-07-20
联讯仪器 光通信与半导体测试机会
未知机构2026-07-28
中泰电子 机械丨联讯仪器 1.6T采样示波器放
未知机构2026-08-26
联讯仪器 1.6T采样示波器放量助推Q2盈利超预期 光通信 半导体有望迎来共振
未知机构2026-08-27
国海机械每周15min第82期CPO设备及联讯仪器中报解读
未知机构2026-08-30
光模块测试 联讯仪器发布业绩预告
未知机构2026-07-22