猜你想问
这份研报主要分析了哪些内容?
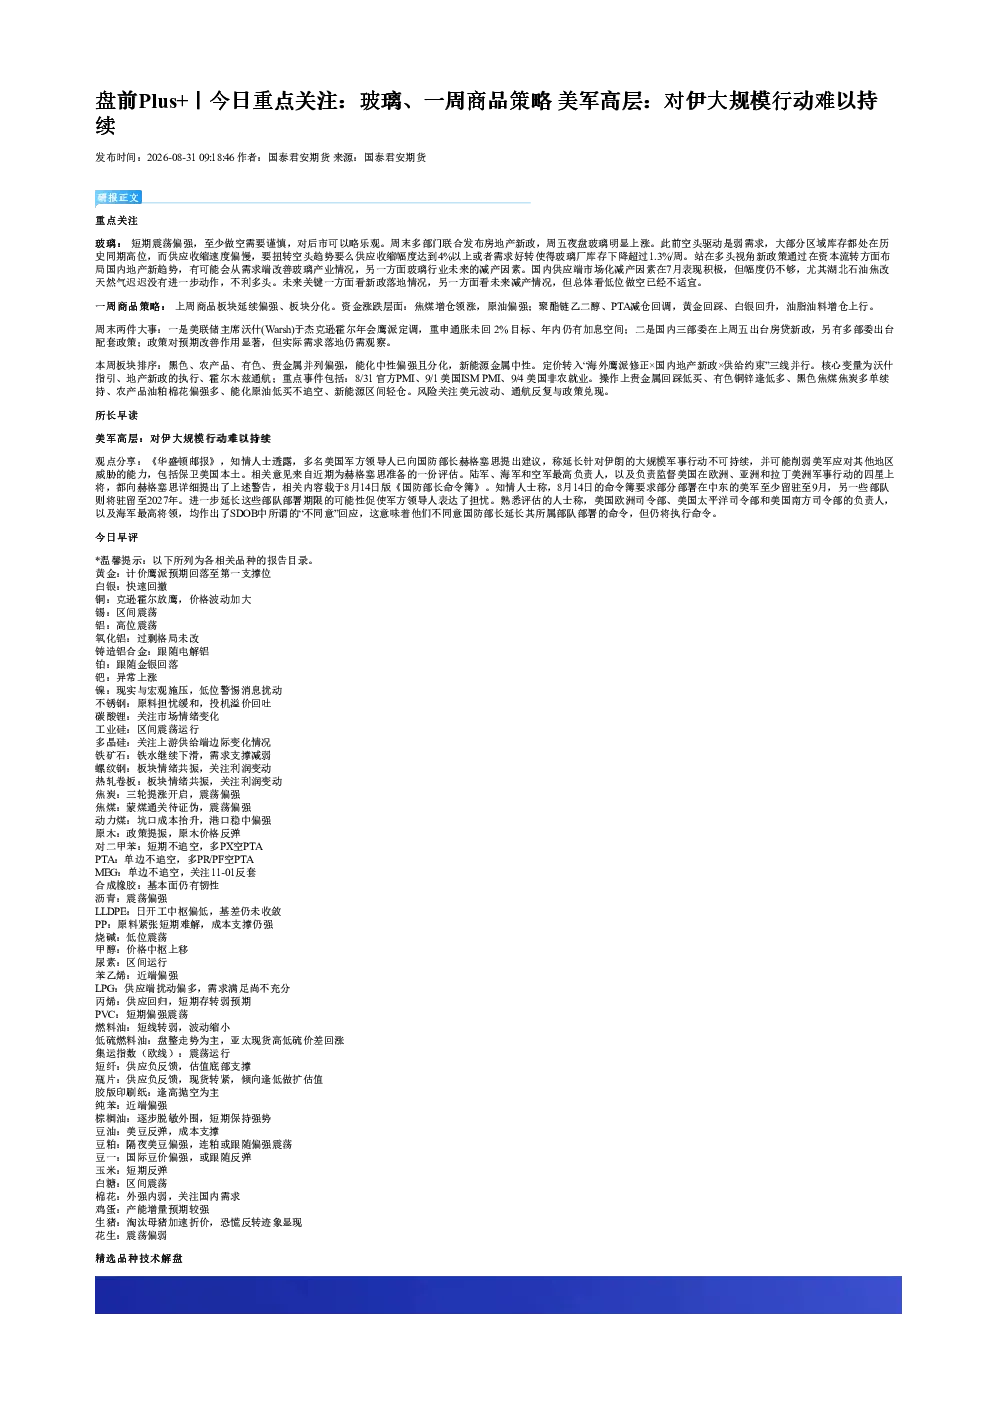
这份研报主要分析了玻璃市场的短期走势,指出市场震荡偏强,做空需谨慎,后市可略乐观。同时,报告解读了多部门联合发布的房地产新政对玻璃产业的影响,认为新政策可能从需求端改善产业情况。此外,研报还涵盖了商品板块的一周策略,包括资金流向、板块分化情况,以及美联储主席沃什的鹰派定调对市场的影响。最后,报告列出了本周重点关注的板块排序和操作建议,以及各相关品种的技术解盘。
玻璃行业未来发展趋势如何?
玻璃行业未来发展趋势需关注供需关系变化。从供应端看,市场化减产因素在7月表现积极,但湖北石油焦改天然气等减产措施进展缓慢,整体供应收缩幅度仍不够。从需求端看,房地产新政可能通过改善资本流转来带动需求,但实际效果仍需观察。要扭转空头趋势,需要供应收缩幅度达到4%以上或需求明显好转使玻璃厂库存下降超过1.3%/周。总体来看,低位做空已不适宜,需谨慎评估市场变化。
报告重点分析了哪些方向?
报告重点分析了玻璃市场的短期走势和驱动因素,包括库存水平、供应收缩速度、房地产新政的影响等。此外,报告还重点分析了商品板块的一周策略,涵盖了焦煤、原油、聚酯链、贵金属、油脂油料等板块的资金流向和价格变动。同时,报告对本周重点关注的板块排序和操作建议进行了详细阐述,包括黑色系、农产品、有色金属、贵金属、能化品等板块的走势预测和交易策略。最后,报告还列出了各相关品种的技术解盘,为投资者提供参考。
当前市场现状如何判断?
当前市场现状表现为玻璃市场震荡偏强,做空需谨慎,后市可略乐观。商品板块延续偏强但板块分化明显,焦煤增仓领涨,聚酯链乙二醇、PTA减仓回调,贵金属回踩、白银回升,油脂油料增仓上行。资金流向方面,焦煤增仓领涨,原油偏强,而聚酯链、黄金回踩。整体来看,市场受多重因素影响,板块间表现差异较大,投资者需关注政策落地和供需变化。
研报提示了哪些风险?
研报提示的主要风险包括美元波动、霍尔木兹海峡通航反复以及政策兑现情况。美元波动可能影响大宗商品价格,霍尔木兹海峡通航状况的变化可能影响原油和能源化工品价格,而政策落地效果的不确定性可能影响房地产新政对相关产业的实际带动作用。此外,报告还提醒投资者关注各板块内部的具体风险,如黑色系、农产品、有色金属、贵金属、能化品等板块的走势变化和交易策略风险。投资者需谨慎评估这些风险因素,制定合理的投资策略。