猜你想问
这份研报主要讲了什么内容?
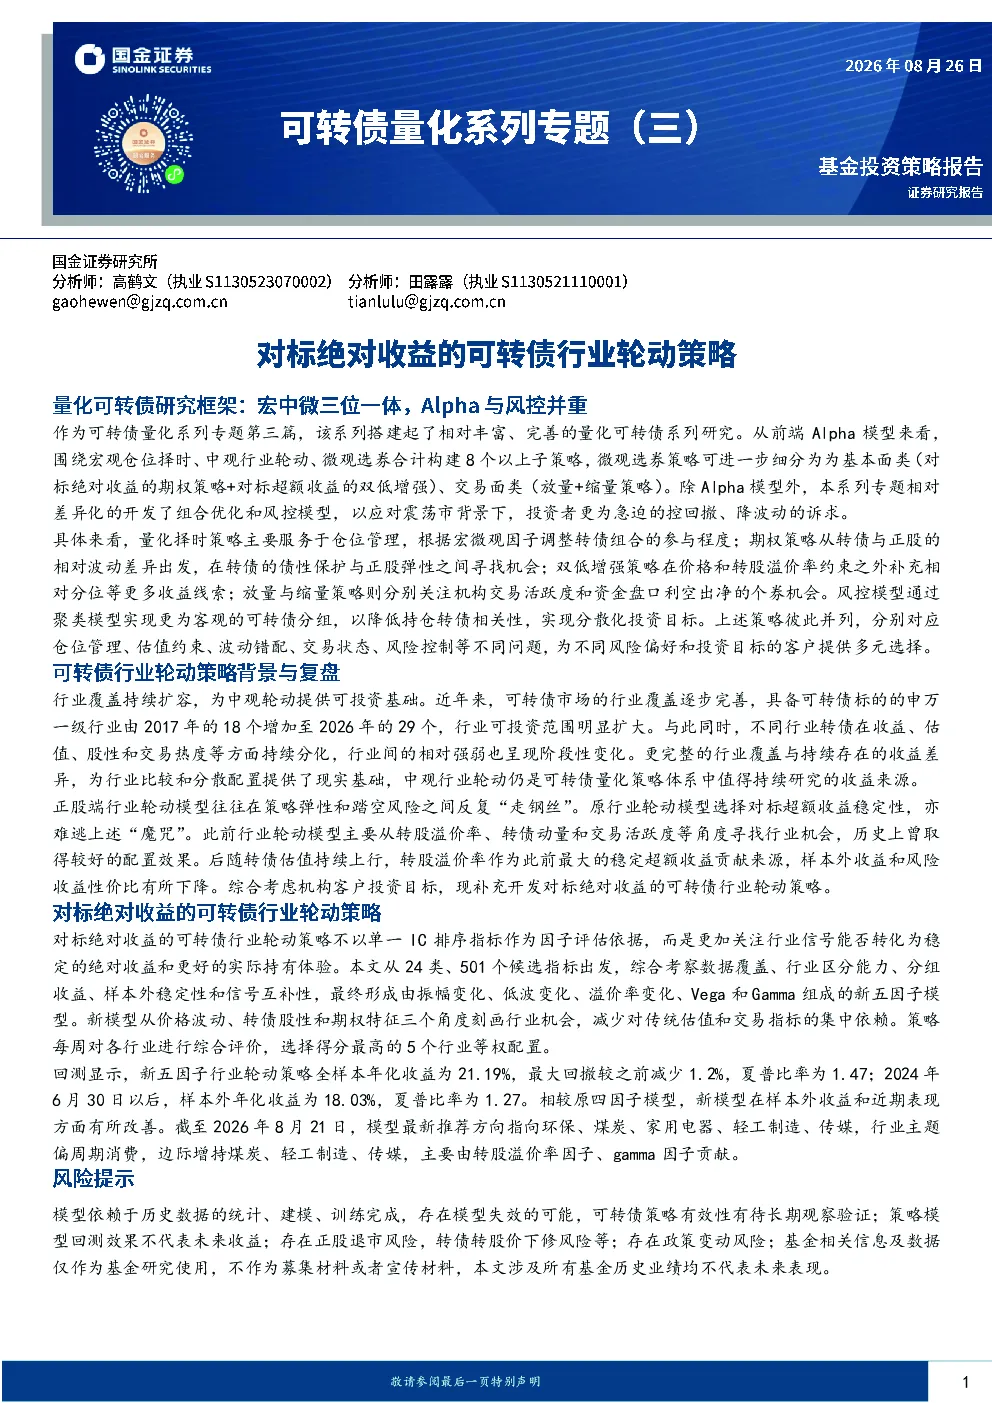
这份研报介绍了可转债量化策略体系,分为宏观、中观、微观三个层次。宏观层通过宏观因子调整转债组合参与程度;中观层进行行业轮动配置;微观层完成个券筛选。报告重点阐述了期权策略、仓位择时策略、放量和缩量策略,以及可转债行业轮动模型和回测表现。
报告中提到的行业轮动策略有哪些推荐方向?
报告最新推荐环保、煤炭、家用电器、轻工制造、传媒行业,行业主题偏周期消费。行业轮动模型通过振幅变化、低波变化、溢价率变化、Vega和Gamma组成的新五因子模型进行行业筛选,覆盖行业从2017年的18个增加到2026年的29个,行业收益分化明显。
报告重点分析了哪些策略方向?
报告重点分析了期权策略、仓位择时策略、放量和缩量策略,以及可转债行业轮动模型。期权策略利用转债与正股的相对波动差异寻找机会;仓位择时策略基于微观胜率+宏观赔率调整仓位;放量和缩量策略从交易活跃度两端寻找机会。
当前市场环境下,可转债策略有哪些特点?
当前市场环境下,可转债策略呈现多层次的配置特点。宏观层通过因子调整参与程度;中观层进行行业轮动;微观层精选个券。策略上,保留偏债型转债平滑波动,配置低估偏股及平衡型转债增强进攻性,同时关注行业轮动机会。
投资可转债策略有哪些风险需要注意?
投资可转债策略需注意正股退市风险、转股价下修风险、政策变动风险等。模型有效性依赖于历史数据,存在模型失效可能,策略有效性有待长期观察。此外,不同策略如期权策略、仓位择时策略等也面临相应的市场风险和操作风险。
你可能感兴趣
基本面量化系列研究之二十七:量化分析报告:2023年行业轮动策略绝对收益均为正
金融国盛证券2024-01-08
跟踪资金流系列专题(三):基于ETF建仓资金流的行业轮动策略-早提示拥挤风险,高胜率左侧止盈
国金证券2025-03-09
基金优选系列之二十一:华安事件驱动量化策略:长期稳定超越偏股混合基金指数,高胜率行业轮动贡献超额收益
西南证券2023-04-01
深度学习系列之二:绝对收益视角下的技术形态专家模型——选股择时与多资产轮动的统一框架
东吴证券2026-03-24
“固收+”系列报告专题三:资产配置专题报告低利率之下,海外固定收益绝对回报策略如何实现收益增厚
华创证券2020-11-24
金融工程专题:行业配置系列:在alpha和绝对收益策略中应用行业配置的三个思路
国信证券2017-08-21
量化分析报告:因子投资2020(三):对当下风格轮动的三点思考
国盛证券2020-05-11
重塑国家资产负债表系列专题三:理解长债务周期下的大类资产轮动
华创证券2015-08-05
中观量化系列报告之二:消费升级,需求为王:景气度视角下的消费行业轮动策略
华安证券2021-05-25
量化基本面系列报告之八:寻找选股策略与行业轮动策略的“舒适区”
华安证券2023-03-10