猜你想问
广东江苏电价上涨对电力板块有何影响?
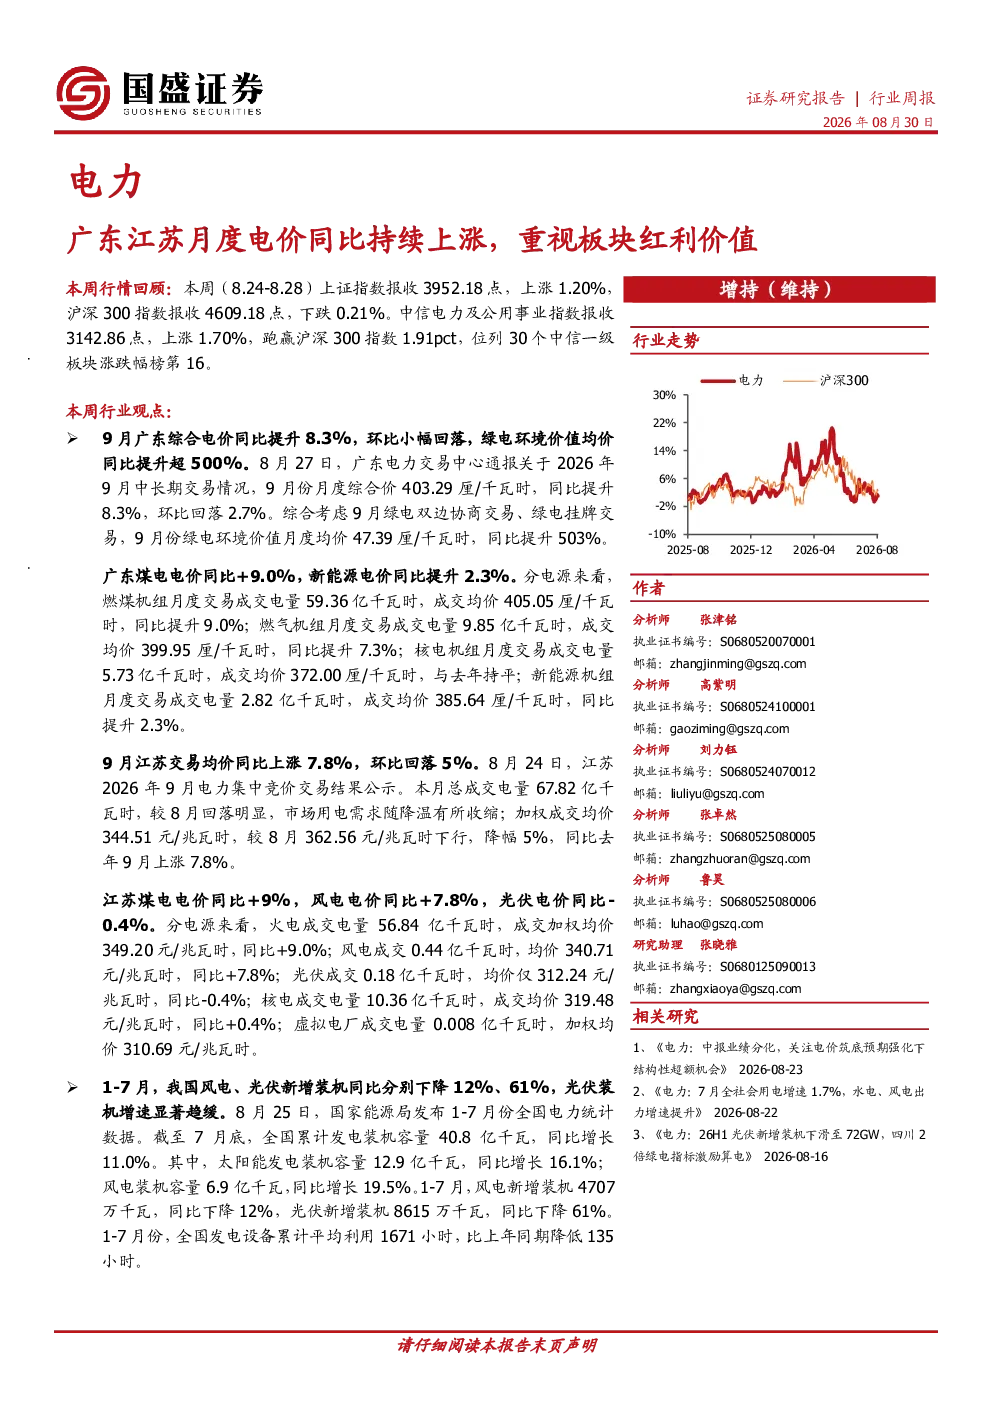
广东、江苏电价持续上涨,9月广东综合电价同比提升8.3%,绿电环境价值均价同比提升超500%;江苏交易均价同比上涨7.8%。煤电电价同比增长显著,电力企业下半年盈利有望修复。火电成本上升,环渤海动力煤价格上涨至879元/吨,火电盈利能力受煤价影响。水电来水可期,三峡水库8月28日入库流量同比下降23.43%。光伏项目收益率有望提升,硅料价格上涨,主流硅片价格下降。全国电力交易量同比增长23.4%,绿电交易电量同比增长5.6%。
电力行业未来发展趋势如何?
新能源装机增速放缓,1-7月风电、光伏新增装机同比分别下降12%、61%,光伏装机增速显著趋缓。全国碳市场交易价格较上周上涨0.54%,截至8月28日累计成交量9.57亿吨。火电成本上升,电力企业需关注煤电一体化、高长协煤比例、电价反转预期。水电、绿电动态变化,三峡水库8月28日入库流量同比下降23.43%,硅料价格上涨,主流硅片价格下降,光伏项目收益率有望提升。
本报告重点关注哪些电力细分领域?
本报告重点关注火电、水电、算电协同、绿电、核电、燃气等细分领域。火电方面,关注煤电一体化、高长协煤比例、电价反转预期企业,如华能国际、国电电力、大唐发电等。水电方面,关注长江电力、华能水电、川投能源等。算电协同方面,关注涪陵电力、晶科科技、金开新能等。绿电方面,看好优质风光资产,如新天绿色能源、龙源电力、中闽能源等。核电方面,关注中国核电、中国广核,2026年核电站密集投产。燃气方面,关注具备海外长协资源或调度能力的燃气企业,如新奥能源、新奥股份等。
当前电力市场现状如何?
当前电力市场呈现广东、江苏电价持续上涨,9月广东综合电价同比提升8.3%,绿电环境价值均价同比提升超500%;江苏交易均价同比上涨7.8%。全国电力交易量同比增长23.4%,绿电交易电量同比增长5.6%。火电成本上升,环渤海动力煤价格上涨至879元/吨,火电盈利能力受煤价影响。新能源装机增速放缓,1-7月风电、光伏新增装机同比分别下降12%、61%,光伏装机增速显著趋缓。水电来水可期,三峡水库8月28日入库流量同比下降23.43%。硅料价格上涨,主流硅片价格下降,光伏项目收益率有望提升。全国碳市场交易价格较上周上涨0.54%,截至8月28日累计成交量9.57亿吨。
本报告提示哪些投资风险?
本报告提示的主要风险包括原料价格超预期上涨、项目建设进度不及预期、电力辅助服务市场政策不及预期、绿证交易政策不及预期等。火电成本上升,环渤海动力煤价格上涨至879元/吨,火电盈利能力受煤价影响。新能源装机增速放缓,1-7月风电、光伏新增装机同比分别下降12%、61%,光伏装机增速显著趋缓。全国碳市场交易价格波动,截至8月28日累计成交量9.57亿吨。需关注政策变化对电力企业盈利能力的影响。