猜你想问
这份研报主要讲了什么内容?
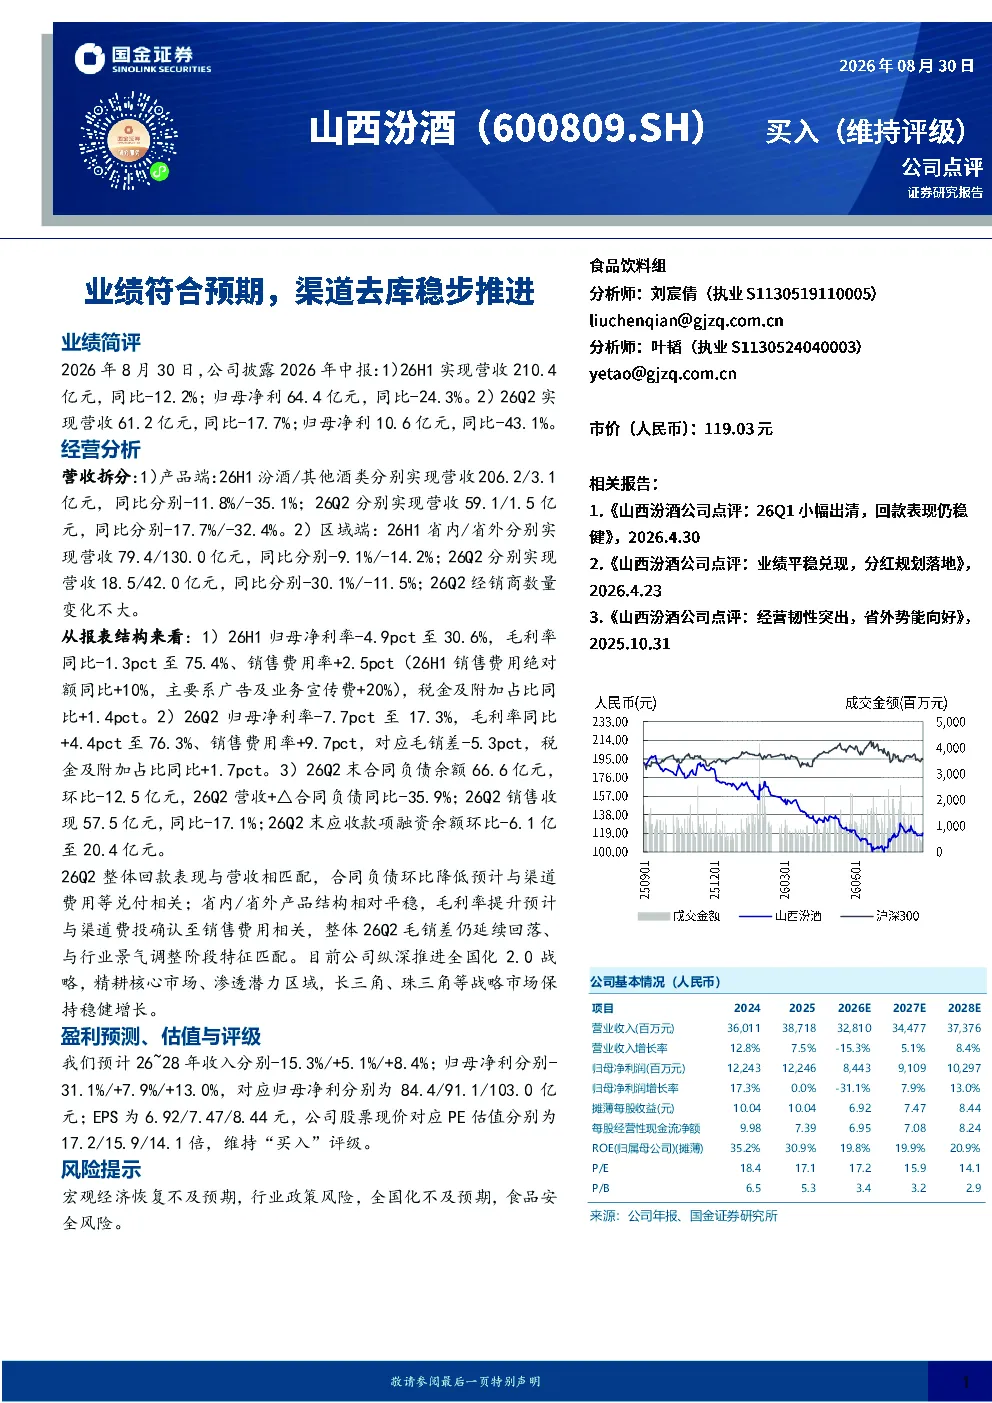
这份研报主要分析了山西汾酒的业绩情况,指出公司2026年中报业绩符合预期,同时渠道去库工作正在稳步推进。报告详细拆解了营收和利润的具体数据,包括产品端和区域端的营收变化,以及归母净利率、毛利率和销售费用率等关键财务指标。此外,还探讨了公司纵深推进全国化2.0战略的进展,特别是在长三角、珠三角等战略市场的表现。最后,报告给出了未来几年的盈利预测和估值评级,维持‘买入’评级。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前的发展趋势呈现多元化特点。一方面,消费者需求更加个性化、健康化,推动高端化和健康化产品增长。另一方面,渠道变革加速,线上线下融合趋势明显,企业渠道去库和数字化转型成为重点。同时,全国化战略成为行业共识,企业通过精耕核心市场和渗透潜力区域来提升市场份额。此外,行业政策监管趋严,食品安全成为企业发展的生命线。
研报重点分析了山西汾酒的哪些方面?
研报重点分析了山西汾酒的业绩表现和经营策略。在业绩方面,报告详细拆解了公司26H1和26Q2的营收、利润数据,以及归母净利率、毛利率和销售费用率的变化。在经营策略方面,报告重点关注了公司纵深推进全国化2.0战略的进展,包括精耕核心市场和渗透潜力区域,以及长三角、珠三角等战略市场的表现。此外,报告还分析了公司渠道去库的进展和财务结构的变化。
当前市场对山西汾酒的整体判断是什么?
当前市场对山西汾酒的整体判断是业绩符合预期,但面临一定的挑战。一方面,公司业绩表现符合市场预期,渠道去库工作稳步推进,全国化战略取得一定进展。另一方面,公司营收和利润仍面临同比下滑的压力,归母净利率有所下降,销售费用率上升。市场认为公司需要进一步优化产品结构,提升运营效率,以应对行业竞争和宏观经济环境的变化。
研报中提到了哪些风险提示?
研报中提到了几个主要的风险提示。首先,宏观经济恢复不及预期可能会影响消费需求,进而影响公司业绩。其次,行业政策风险,特别是食品安全监管政策的调整,可能会对公司经营产生不利影响。此外,全国化战略的推进也存在不确定性,如果市场渗透不及预期,可能会影响公司未来的增长。最后,食品安全风险也是公司需要高度关注的问题,任何食品安全事件都可能对公司品牌形象和业绩造成严重损害。