猜你想问
奥瑞金这份研报的核心内容是什么?
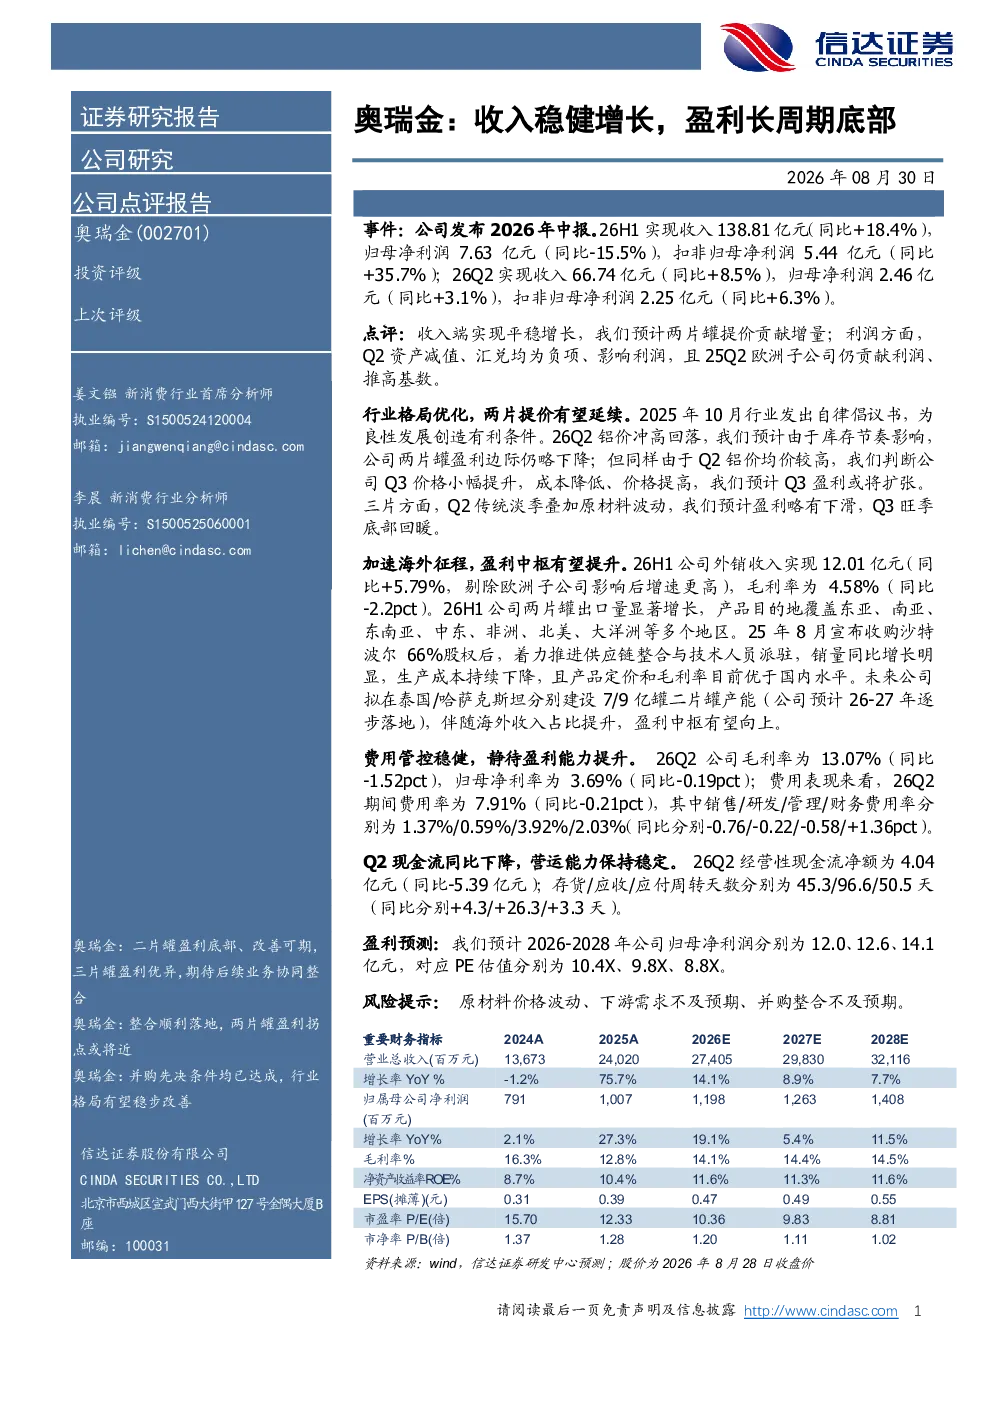
本报告分析奥瑞金收入稳健增长,盈利处于长周期底部。报告指出2025年10月行业自律倡议书推动良性发展,铝价波动影响两片罐盈利边际,但预计Q3价格小幅提升,盈利扩张。三片罐Q2盈利下滑,Q3旺季底部回暖。海外征程方面,26H1外销收入12.01亿元,同比增长5.79%,毛利率4.58%,同比下滑2.2pct。收购沙特波尔66%股权后销量同比增长明显,成本下降,定价和毛利率优于国内。泰国/哈萨克斯坦拟建7/9亿罐产能,海外收入占比提升将推高盈利中枢。费用管控方面,26Q2毛利率13.07%,同比下滑1.52pct,归母净利率3.69%,同比下滑0.19pct,期间费用率7.91%,同比下滑0.21pct。销售/研发/管理/财务费用率分别为1.37%/0.59%/3.92%/2.03%,同比分别-0.76/-0.22/-0.58/+1.36pct。现金流与营运能力方面,26Q2经营性现金流净额4.04亿元,同比-5.39亿元,存货/应收/应付周转天数分别为45.3/96.6/50.5天,同比分别+4.3/+26.3/+3.3天。
轻工制造行业发展趋势如何?
轻工制造行业发展趋势方面,报告指出2025年10月行业自律倡议书推动良性发展,有利于行业健康竞争。铝价波动对两片罐盈利边际产生影响,但预计Q3价格将小幅提升,盈利有望扩张。三片罐业务在Q2传统淡季叠加原材料波动导致盈利下滑,但Q3旺季底部回暖可期。海外市场是重要发展方向,26H1外销收入12.01亿元,同比增长5.79%,两片罐出口量显著增长,覆盖多地区。收购沙特波尔66%股权后销量同比增长明显,成本下降,定价和毛利率优于国内。泰国/哈萨克斯坦拟建7/9亿罐产能,海外收入占比提升将推高盈利中枢,行业国际化布局持续深化。
研报重点分析了奥瑞金的哪些方面?
研报重点分析了奥瑞金的多方面情况。首先关注行业格局优化,通过2025年10月行业自律倡议书推动良性发展,铝价波动对两片罐盈利边际的影响及Q3预期提升。其次分析三片罐业务,Q2盈利下滑但Q3旺季底部回暖。海外征程是重点,26H1外销收入12.01亿元,同比增长5.79%,毛利率4.58%,同比下滑2.2pct。收购沙特波尔66%股权后销量同比增长明显,成本下降,定价和毛利率优于国内。泰国/哈萨克斯坦拟建7/9亿罐产能,海外收入占比提升将推高盈利中枢。费用管控方面,26Q2毛利率13.07%,同比下滑1.52pct,归母净利率3.69%,同比下滑0.19pct,期间费用率7.91%,同比下滑0.21pct。销售/研发/管理/财务费用率分别为1.37%/0.59%/3.92%/2.03%,同比分别-0.76/-0.22/-0.58/+1.36pct。现金流与营运能力方面,26Q2经营性现金流净额4.04亿元,同比-5.39亿元,存货/应收/应付周转天数分别为45.3/96.6/50.5天,同比分别+4.3/+26.3/+3.3天。
当前市场对奥瑞金的整体判断是什么?
当前市场对奥瑞金的整体判断显示其收入稳健增长,盈利处于长周期底部但存在复苏迹象。行业层面,2025年10月自律倡议书推动良性发展,铝价波动短期内影响两片罐盈利,但Q3预期价格提升将扩张盈利。三片罐业务Q2盈利下滑,Q3旺季底部回暖可期。海外市场是重要增长点,26H1外销收入12.01亿元,同比增长5.79%,毛利率4.58%,同比下滑2.2pct。收购沙特波尔66%股权后销量同比增长明显,成本下降,定价和毛利率优于国内。泰国/哈萨克斯坦拟建7/9亿罐产能,海外收入占比提升将推高盈利中枢。费用管控方面,26Q2毛利率13.07%,同比下滑1.52pct,归母净利率3.69%,同比下滑0.19pct,期间费用率7.91%,同比下滑0.21pct。销售/研发/管理/财务费用率分别为1.37%/0.59%/3.92%/2.03%,同比分别-0.76/-0.22/-0.58/+1.36pct。现金流与营运能力方面,26Q2经营性现金流净额4.04亿元,同比-5.39亿元,存货/应收/应付周转天数分别为45.3/96.6/50.5天,同比分别+4.3/+26.3/+3.3天。整体看,公司盈利预测2026-2028年归母净利润分别为12.0、12.6、14.1亿元,对应PE估值分别为10.4X、9.8X、8.8X。
研报提示了哪些风险?
研报提示了奥瑞金面临的主要风险。原材料价格波动是重要风险,铝价等上游成本变动直接影响盈利能力。下游需求不及预期可能导致销售压力,影响收入增长。并购整合不及预期风险需关注,收购沙特波尔后整合效果及协同效应能否实现尚待观察。此外,行业竞争加剧可能压缩盈利空间,需警惕同业竞争对价格和市场份额的影响。报告强调需持续关注原材料价格走势、下游需求变化及并购整合进展,以评估潜在风险对业绩的影响。