猜你想问
这份报告主要讲了什么内容?
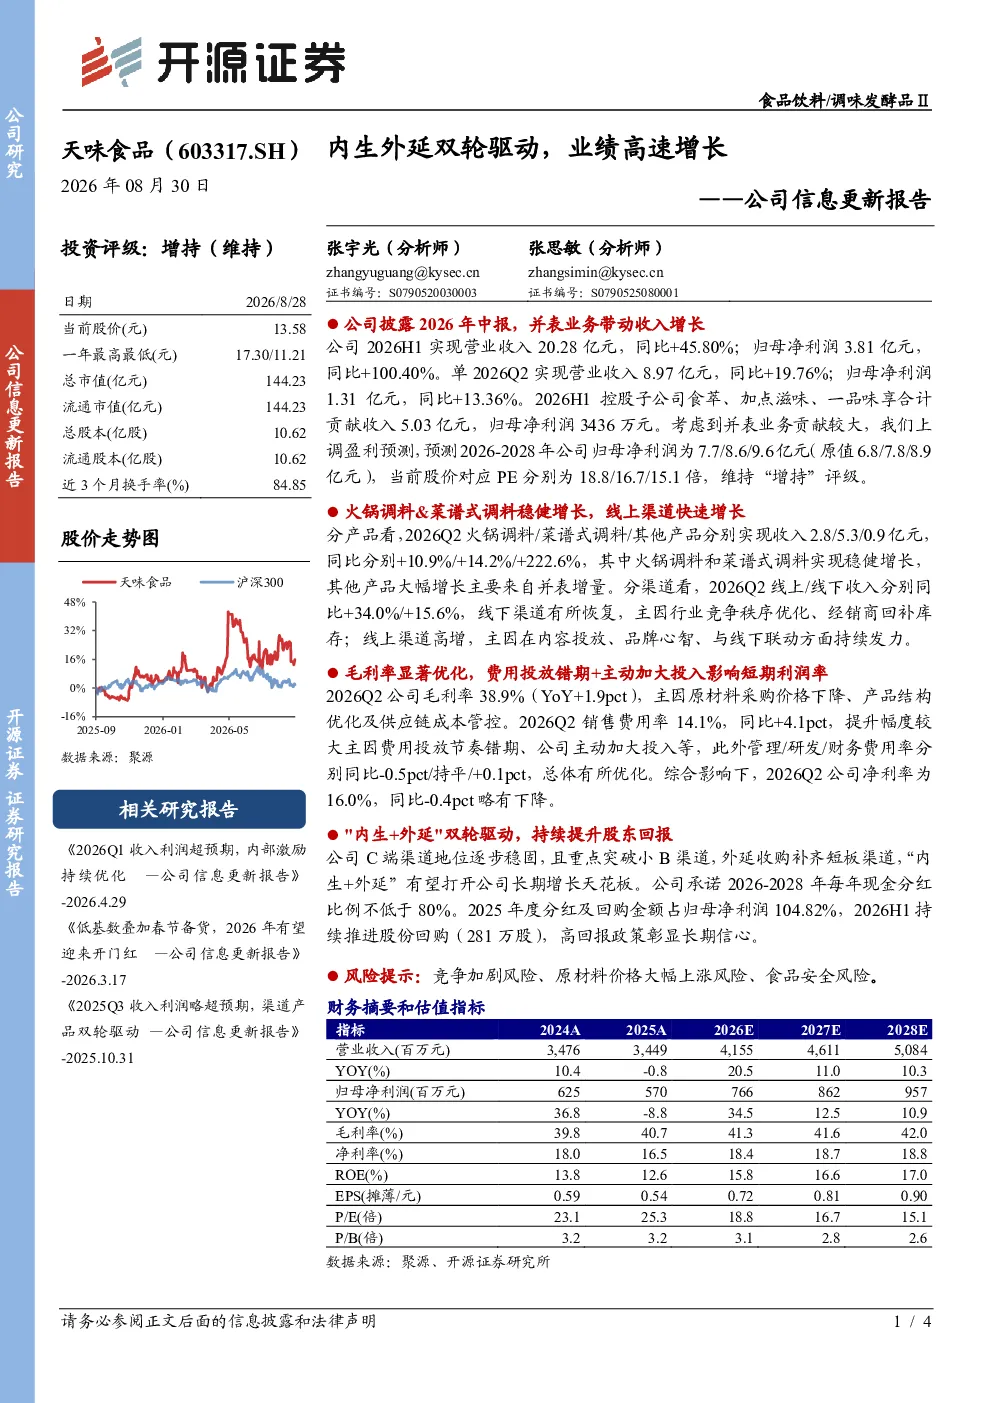
这份报告主要分析了天味食品2026年上半年的业绩表现,显示公司内生增长和外延并购双轮驱动,实现营业收入20.28亿元同比增长45.80%,归母净利润3.81亿元同比增长100.40%。报告还详细拆解了产品结构(火锅调料、菜谱式调料等)和渠道结构(线上/线下)的增长情况,以及成本控制、费用率变化等财务数据。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前呈现多渠道融合发展趋势,线下渠道在行业竞争秩序优化和经销商回补库存下逐步恢复,而线上渠道则因内容投放、品牌心智建设及线上线下联动持续高增长。同时,行业集中度提升,头部企业通过内生增长和并购外延加速渠道布局,小B渠道成为新的增长点,整体行业向品牌化、健康化、多元化方向发展。
报告重点分析了哪些方面?
报告重点分析了天味食品的业绩增长驱动因素,包括产品结构优化(火锅调料稳增、菜谱式调料提升、其他产品爆发式增长)、渠道结构升级(C端渠道稳固、小B渠道突破、外延收购补齐短板)、成本费用控制(原材料采购价格下降、供应链成本优化)以及股东回报政策(高比例现金分红、股份回购)。
当前市场对天味食品的判断是什么?
当前市场对天味食品的判断是公司通过内生外延实现高速增长,未来增长潜力较大。报告显示公司2026-2028年归母净利润预测分别为7.7/8.6/9.6亿元,对应PE分别为18.8/16.7/15.1倍,维持“增持”评级。公司持续加大投入提升品牌心智,同时高比例分红回购彰显长期发展信心。
这份报告有哪些风险提示?
报告提示了天味食品面临的主要风险,包括行业竞争加剧可能导致市场份额波动、原材料价格大幅上涨可能压缩利润空间、以及食品安全问题可能引发品牌声誉受损等。此外,渠道扩张和并购整合过程中也可能面临执行不及预期或整合效果不及预期的风险。
你可能感兴趣
公司信息更新报告:2025Q3营收改善,看好内生+外延驱动业绩增长
开源证券2025-10-30
内生增长和外延扩张双轮驱动保障公司业务高速增长
交通运输信达证券2016-04-25
公司事件点评报告:业绩增长符合预期,内生外延双轮驱动成长
华鑫证券2025-04-19
内生+外延双轮驱动,受益于消费升级,业绩持续高速增长
医药生物上海证券2018-04-24
行业绝对龙头确立,内生外延双轮驱动业绩高速增长
医药生物联讯证券2018-04-26
公司信息更新报告:2021Q1业绩高增,内生、外延并进助力增长
食品饮料开源证券2021-04-16
公司信息更新报告业绩稳健增长,内生+外延打造AI算力新增长曲线
开源证券2025-10-25
公司信息更新报告:内生增长、外延并购齐发力,业绩稳步增长
食品饮料开源证券2021-07-13
中小盘信息更新:内生与外延双轮驱动,检测平台化能力持续增强
机械设备开源证券2026-04-21
公司动态点评:“内生+外延”双轮驱动,业绩增长符合预期
长城证券2023-03-14