猜你想问
这份研报主要分析了哪些内容?
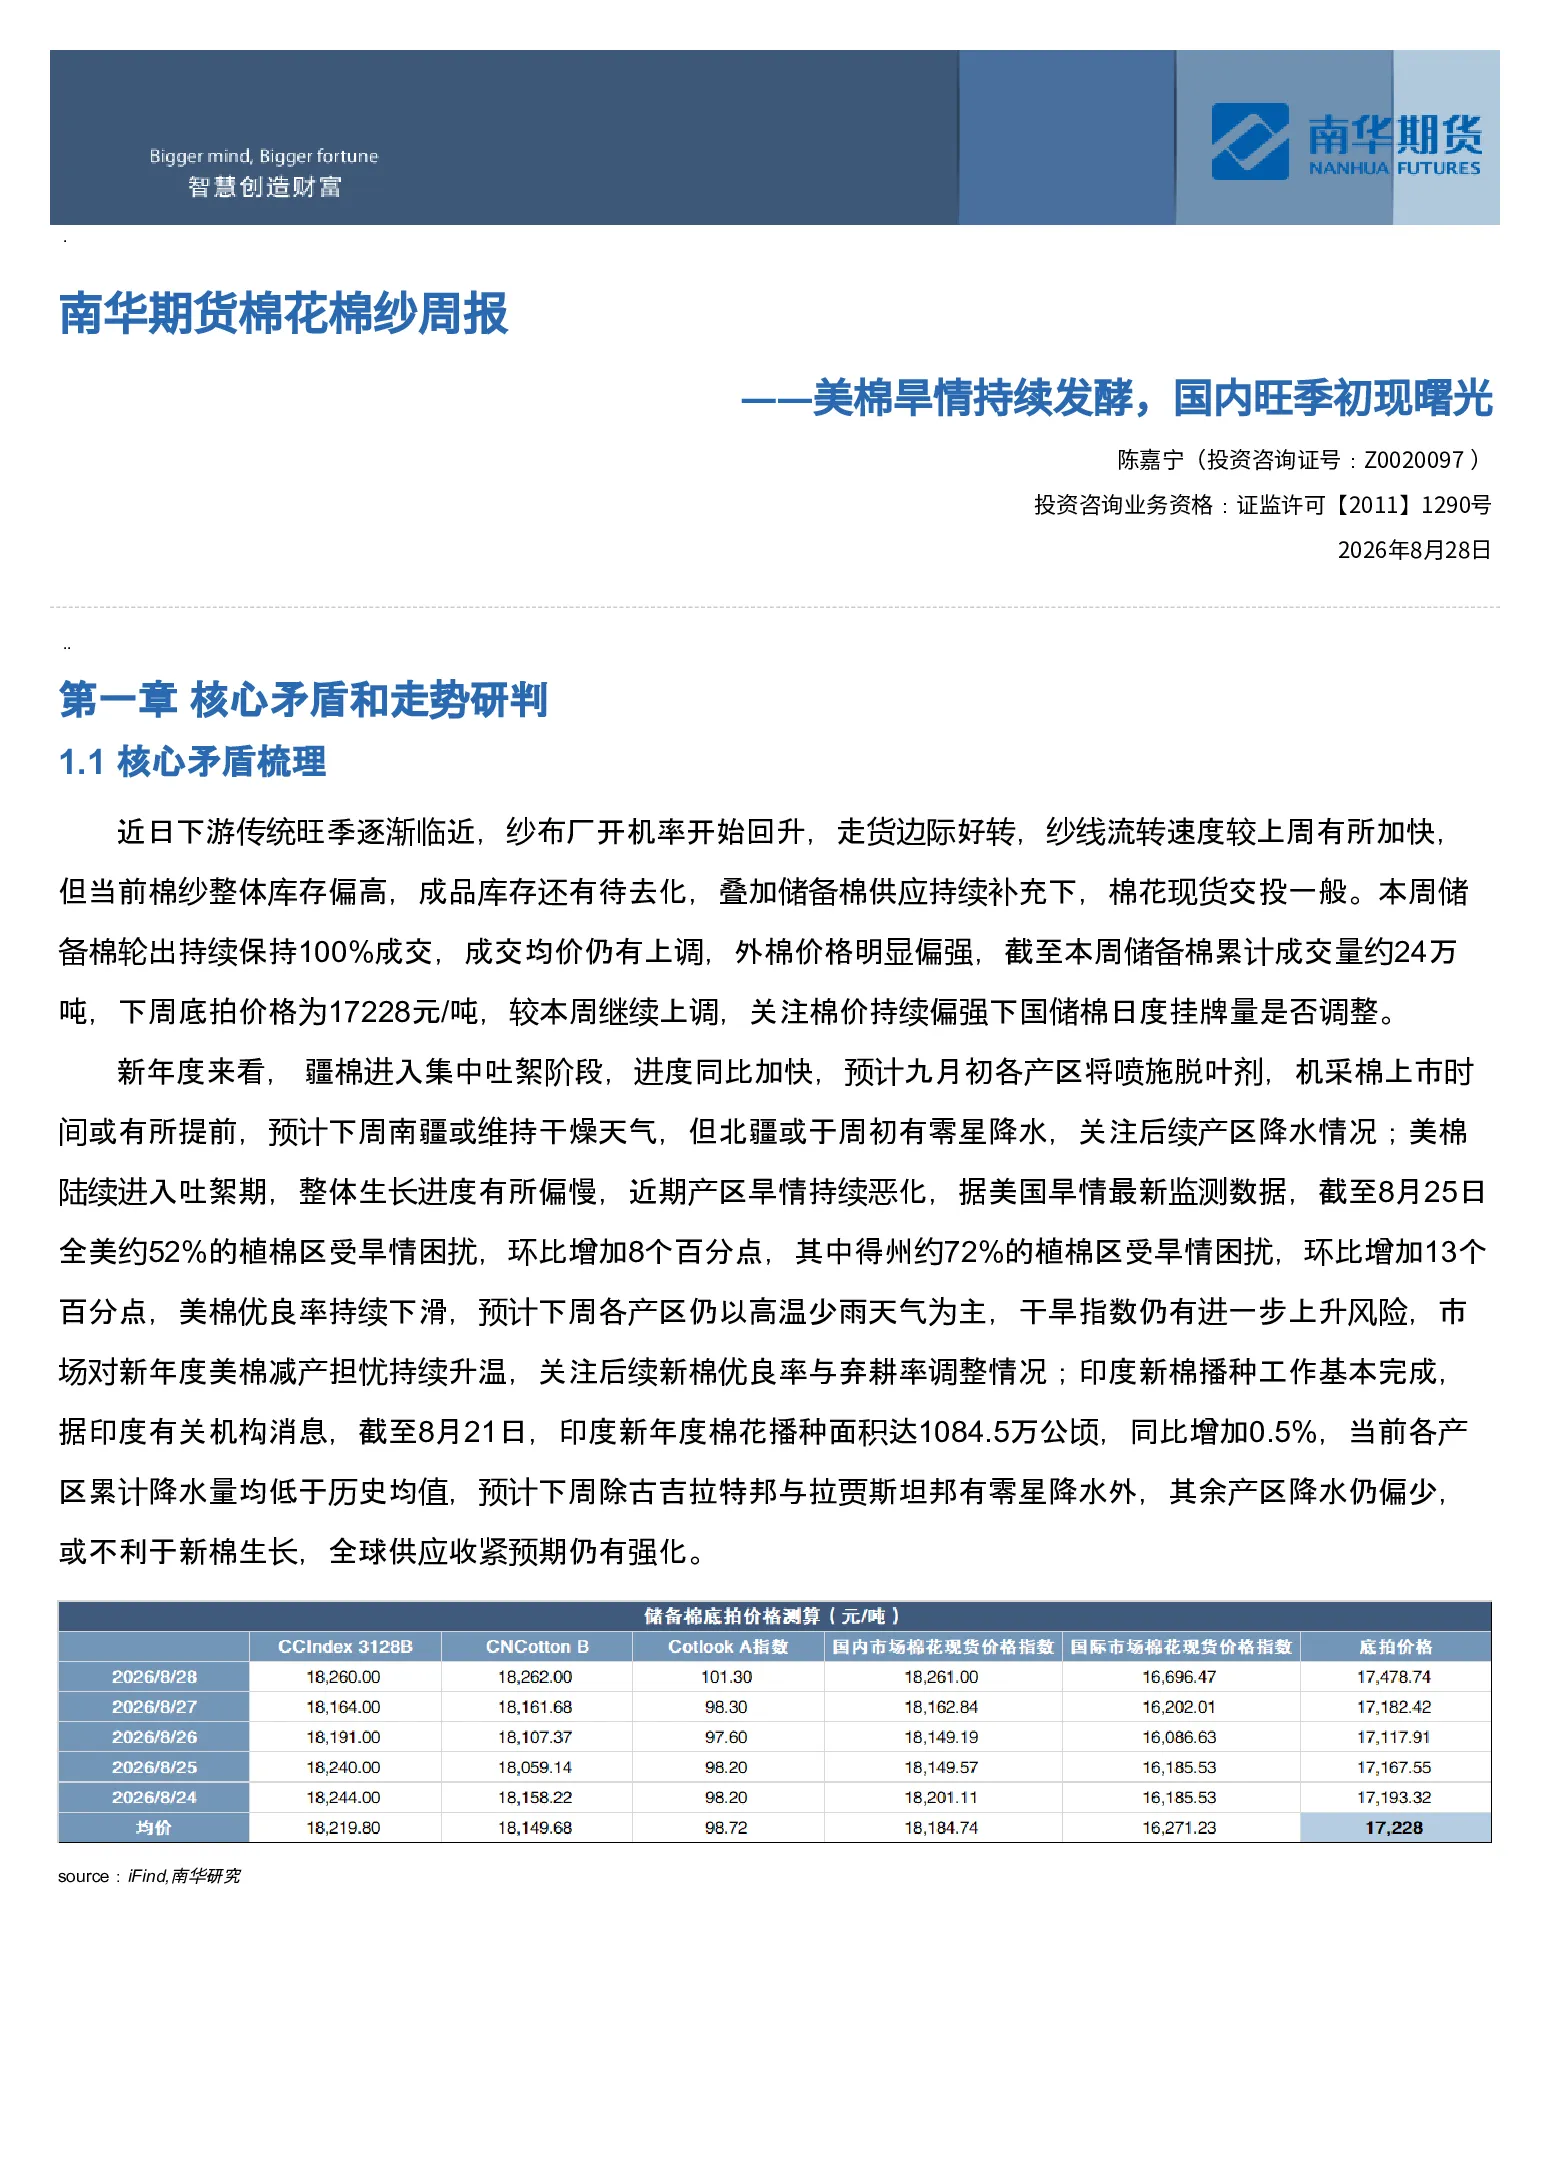
这份研报主要分析了美棉旱情对全球棉花供应的影响,以及国内棉花市场的库存和下游需求情况。报告梳理了国内外棉花市场的核心矛盾,研判了价格走势、月差走势和基差走势,并对未来供需平衡表进行了推演。同时,报告还关注了重要信息及关注事件,如储备棉成交情况、产区天气变化、国内外贸易数据等。
棉花行业未来发展趋势如何?
棉花行业未来发展趋势需关注全球供需变化。美棉旱情可能导致全球供应收紧,而国内棉纱库存偏高、新疆棉产量变化、巴西和印度棉花产量预期调整等因素都将影响市场走势。下游需求方面,纺织品服装出口数据、服装零售数据等是重要参考。整体来看,全球棉花市场供需格局将发生动态变化,需持续跟踪各国产量验证情况。
报告中重点分析了哪些方向?
报告中重点分析了美棉旱情对全球棉花供应的影响,以及国内棉花市场的库存和下游需求情况。具体包括:美棉生长进度、优良率变化、减产担忧;国内纱线库存水平、储备棉投放情况、下游旺季订单落地节奏;全球棉花供需平衡表推演;以及国内外棉花价差变化等。这些方向共同构成了报告的核心分析框架。
当前棉花市场处于什么状态?
当前棉花市场处于美棉供应担忧加剧、国内下游旺季初现的阶段。美棉旱情持续恶化,引发减产担忧,支撑棉价;国内方面,纱线库存偏高,但下游旺季临近,纱线走货边际好转,为棉价提供一定提振。储备棉持续补充对棉价构成压力,整体市场处于多空博弈状态,需关注美棉天气、国内下游需求及储备棉成交情况。
研报提示了哪些风险?
研报提示了国内抛储成交清淡、挂牌量高于预期、美棉产区降水改善、国内下游旺季需求不及预期等风险。这些风险可能对棉花市场走势产生不利影响。例如,若国内抛储成交清淡,可能支撑现货价格;若美棉产区降水改善,可能缓解减产担忧,打压棉价;若国内下游旺季需求不及预期,将限制棉价上涨空间。需密切关注这些风险因素的变化。
你可能感兴趣
棉花&棉纱周报:美棉持续上涨 国内抛储开始
华泰期货2018-03-10
棉花&棉纱周报:美棉持续强势 国内政策打压
华泰期货2018-06-10
棉花&棉纱周报:美棉持续走弱 国内维持坚挺
华泰期货2017-09-24
南华期货棉花棉纱周报:美国政府“开”,关注美棉需求
南华期货2025-11-21
南华期货棉花棉纱周报:美棉意向⾯积超预期
南华期货2026-04-03
南华期货棉花棉纱周报:美棉意向面积超预期20260403
南华期货2026-04-03
棉花周报:俄乌局势有所缓和,商品市场承压运行,ONCALL持续高位及主产区旱情助力美棉上行,内外棉价差持续扩大
华融融达期货2022-04-07
南华期货棉花棉纱周报:USDA超预期下调库存,国内旺季备货缓慢开启20250815
南华期货2025-08-15
南华期货棉花棉纱周报:USDA超预期下调库存,国内旺季备货缓慢开启
南华期货2025-08-15
南华期货棉花棉纱周报:供给预期持续发酵,棉价加速上行
南华期货2025-12-26